-
¿Cómo suelen comportarse los mercados en octubre?
Viernes, 5 de Octubre del 2012 - 20:54:00
Según las estadísticas históricas llevadas en Wall Street, octubre es considerado como el peor mes del año, pero en realidad ha demostrado ser un asesino de varios mercados bajistas.
Conocido como el mes de mala suerte debido a los crash de 1929, 1987, la caída de 554 puntos el 27 de octubre de 1997, las masacres de 1978 y 1979, el viernes 13 en el año 1989, y la crisis en el 2008.
Sin embargo octubre es un "asesino de osos" ya que cambió el mercado bajista de 11 mercados desde la Segunda Guerra Mundial: 1946, 1957, 1960, 1962, 1966, 1974, 1987, 1990, 1998, 2001 y 2002
Los peores seis meses del año finalizan en octubre.
Es el mejor mes para el Dow, S&P y el Nasdaq desde 1993 a 2007.
Octubre es un buen momento para comprar
Cinco grandes octubre 1999-2003 vinieron después de septiembres atroces -
El declive económico de España en un gráfico
Carlos Montero
Viernes, 5 de Octubre del 2012 - 20:54:00
En los últimos cuatro años hemos asistido a un profundo deterioro de las magnitudes económicas en España. La tasa de desempleo ha tocado su nivel más alto en los últimos nueve años en el 24,6%. Las ventas minoristas se han desplomado y las quiebras empresariales y la morosidad no paran de crecer.
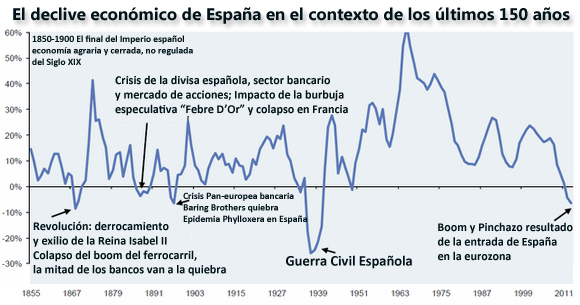
Pero para hacer justicia, tenemos que ver la situación actual desde un punto de vista histórico. Y eso es justamente lo que hace Michael Cembalest de JP Morgan analizando los últimos 150 años.
La aventura de España entrando en la eurozona ha llevado a nuestro país a una crisis que nunca antes se había visto, a excepción de la Guerra Civil, desde el siglo XIX. En ese momento, el imperio español estaba al final de su decadencia colonial, y la cerrada economía agrícola del momento estaba poco regulada y sujeta a frecuentes crisis.
El gráfico muestra los detalles, destacando los descensos económicos durante las revoluciones, depresiones y epidemias agrícolas. La recesión actual de España nos sitúa en un momento parecido a ese.
-
Desde San Quirico,
Pensar en gordo, pensar en flaco
@Leopoldo Abadía 05/10/2012 06:00h
En Madrid, participé en una jornada sobre el entusiasmo, la alegría, el optimismo y el buen humor. Cuatro ponentes: Víctor Kuppers, Carlos Andreu, Santi Rodríguez y yo. Una gozada compartir cartel con estas personas. A mí me tocó lo del Optimismo.
Antes de ir a Madrid, por la mañana, estuve en los estudios de la Cope en Pamplona, donde me suelo encontrar con una gente tan maja que hasta el café que me dan me encanta (y eso tiene mérito, porque no sé de dónde viene ese café, pero de Colombia, seguro que no.)
Me preguntan sobre el retraso en la edad de jubilación, sobre la sosteniblidad del sistema de pensiones y, para coronar mi intervención, me piden mi opinión sobre las declaraciones que hizo José Manuel Lara, diciendo que, en caso de independencia de Cataluña, él se llevaría el Grupo Planeta a Zaragoza, a Madrid o a Cuenca (no les digo que a mí me haría mucha ilusión lo de Zaragoza, porque una empresa como Planeta no nos iría mal).
Lara dice que se lo ha dicho a Mas hace unas horas, pero Mas, al día siguiente, dice que Lara no es el empresariado. Pues nada, D. José Manuel, apúntese pronto al IESE o al ESADE, para que se le considere "el empresariado", porque lo que ha hecho hasta ahora lo hace cualquier piernas, según parece.
Una vez más, me he ido por las ramas. Pero vuelvo, porque quería decir que, mientras hablaba por la Cope de las pensiones y de que se iba Planeta y de lo mal que está todo, pensaba: "Y esta tarde, a hablar del optimismo".
Y hablé, utilizando el viejo truco de cambiar la definición de optimismo. La antigua definición era la de que "aquí no pasa nada". La nueva es: "sabiendo que aquí pasan muchas cosas muy malas, voy a luchar para salir adelante".
Cuando cambias el significado de una palabra, siempre estás en ventaja, sobre todo si no se lo dices a los demás. Es lo que pasa cuando se habla, por ejemplo, de democracia y cuando oyes decir a algún pajarito eso de "nosotros los demócratas", mientras miran el teleprompter para saber qué es lo que tienen que decir, después de tamaña falsedad.
Pues hablé de luchar con uñas y dientes para salir adelante ahora. No amenazo con poner aquí el resto de la conferencia, pero sí quiero hablar de un tema que me parece fundamental para ser optimista.
Estoy refiriéndome al criterio, en el sentido de "juicio o discernimiento". Es una cualidad que lleva a hacernos mayores, más maduros, y a juzgar o discernir las cosas que se oyen, se ven y se leen por ahí.
A mí me parece que esto tiene relación con lo de "pensar en gordo" y lo digo porque veo mucho "pensar en flaco" y, entonces, los árboles (los flacos) no te dejan ver el bosque (lo gordo). Y con tanto árbol nos perdemos en el bosque.
Un ejemplo de pensar en flaco, arbolito por arbolito, es quejarme porque me han bajado el sueldo. Un ejemplo de pensar en gordo, es la mejor frase que ha pronunciado el President Mas y a la que me he referido en otras ocasiones: "No hay dinero. ¿Cuál de las tres palabras no entiende?"
Otro ejemplo de pensar en flaco, es dar por supuesto que el rescate resolverá todo. Pensando en gordo, pienso que el rescate es un préstamo, que algún siglo habrá que devolver, que mientras tanto los intereses se apuntan en la cuenta de Gastos y que para equilibrar más o menos el Presupuesto, me volverán a bajar el sueldo y me volverán a subir los impuestos.
Como lo de "pensar en gordo" y "pensar en flaco" no lo sé decir en inglés, le llamo "Criterio", que tampoco sé decirlo en inglés, pero que se entiende mejor y que creo que los que fueron el otro día a mi conferencia sobre Optimismo lo entendieron.
Lo del Criterio me tiene obsesionado y ahora me fijo en todo lo que dicen los personajes públicos para ver por dónde sopla el aire.
Hoy leo en la Vanguardia que Mas-Colell, Conseller de Economía de la Generalitat, "recuerda que Canadá mimó a Quebec para que se quedara". De ese arbolito deduzco yo que el Conseller le está diciendo a Madrid: "Mímame, hombre, mímame". Algo parecido a lo que Cristiano Ronaldo le ha dicho a Florentino Pérez, con la diferencia de que Cristiano lo dice mirándose al espejo y pensando aquello de "mecachis, qué guapo soy".
Leo también, y me molesta profundamente, que D. Andreu ponga como ejemplo que en el festival de Eurovisión, considerado casposo cuando conviene, los croatas votaron a favor de los serbios, a pesar de que ambas naciones estuvieron en guerra.
Pero esta gente, ¿no se sabe callar o qué? Uno (Mas) habla de "armas", otro Mas-C., habla de "guerra". Y si les comprásemos un rollo de cinta aislante para que se lo pusieran en la boca de vez en cuando, o mejor, todos los días?
Ayer me dio la impresión de que Mas ponía el freno, amablemente, y ambiguamente, cuando dijo que " la posibilidad de que Cataluña tenga un Estado propio no significa una independencia total". Aquí me pierdo y no sé lo que es el arbolito, si este arbolito es como el de los serbios y croatas, como el de Canadá y Quebec o como cuál.
Menos mal que D. Artur dice que le gusta votar en libertad y sin miedo.
A mí también.
-
Bueno el comentario, en su linea, me gusta como escribe, me parece muy sincero. Siempre le leo, gracias por pasarlo, Presi.
-
Mañana a conspirar.................al alza jajajja :-))
-
Vais a cambiar el color de los findes. Te veo animado Tigre.
-
TIGRE dijo:
Mañana a conspirar.................al alza jajajja :-))
po si¡¡¡¡¡¡¡somos ludópatas de la bolsa ¡¡¡¡¡¡¡ -
05.10.2012 Análisis Bursátil – Edición de Fin de Semana
El S&P en canal ascendente, aún sobre soporte importante de 1,446. En la gráfica mensual estamos dentro de cuña ascendente con divergencia bearish en el MACD.
Incluimos gráficas de: IBEX, MERVAL, AAPL, C, AIG, EDZ, LULU, Amx, Walmex, Cemex, Maxcom & Homex.
http://youtu.be/vTQei8gTmjM
http://freeonlinetradingeducation.com/spanish/item/2276-05102012-análisis-bursátil-–-edición-de-fin-de-semana.html
-
Buenos dias y buen finde
-
manoli dijo:
Bueno el comentario, en su linea, me gusta como escribe, me parece muy sincero. Siempre le leo, gracias por pasarlo, Presi.
;-) >:D< -
Lleno de Energía, > Daniel Lacalle
España no es Enron, pero corre el riesgo de parecer Rumasa
Daniel Lacalle 06/10/2012 06:00h
“Spain is not Uganda, it is Enron” Christopher Mahoney; “Spain will not grow for the next five to ten years” Sean Egan
No sé si conocen el chiste en el que un conductor va en dirección contraria por la carretera y oye por la radio... "tengan cuidado, que hay un conductor suicida y él grita: ¿Uno? ¿Qué dice? Son cientooooos”. Al pensarlo me viene a la mente cuando se rechazan los análisis y comentarios internacionales sobre España como malintencionados. España hoy preocupa, pero si no escuchamos y ponemos las medidas para solucionar la crisis de deuda, corremos el riesgo de que pasemos de ser una preocupación a que nos ignoren.
No se puede decir que haya sido una semana de éxito para la marca España. Nos citan como anti-ejemplo de Estado hipertrofiado en el debate Romney-Obama, la UE desconfía de los objetivos de 2012 y 2013, situamos la recuperación en 2014 y nadie lo cree y nos comparan con Enron. No me gusta, me hiere mi orgullo, pero debemos prestar atención.
Los continuos vaivenes y mensajes contradictorios sobre la petición o no de rescate no son casuales. La realidad es que España es imposible de rescatar. Costaría un billón de euros, según estimaciones de Moody’s y Egan Jones, y hay que buscar fórmulas para evitar el impacto sobre la Eurozona.

La reunión de presidentes de Comunidades Autónomas fue un ejemplo de “accidente en cadena” para muchos inversores. Se hablaba de compromiso, pero eso sí, de “repartir el déficit”-más deuda-, de apoyo incondicional –más deuda- y de “políticas de crecimiento” –más deuda. Aquí no se recorta gasto político y, además, van a intentar incrementar el déficit. Cuando lean déficit, lean “pérdidas”. Y lean más impuestos.
Esto es lo que hay que evitar. Chris Mahoney piensa que el país no es que tenga un problema de deuda, sino que, como Enron, tiene una enorme dependencia del crédito “para aparentar crecer” y sin crédito su espejismo de PIB se desvanece. Dice Mahoney que España depende de “dar una imagen positiva” para seguir accediendo a más deuda. Por eso necesita crear la “ilusión de crecimiento futuro”, para atraer más deuda que mantenga el espejismo de riqueza y alimente la bola de nieve de endeudamiento.
Por supuesto, discrepo. El esquema de endeudamiento eterno nos lleva a que “si corres, te duele y si te paras, te mueres”, como dice un amigo mio. Pero es un mal de toda la OCDE, solo que aquí nos tomamos la fiesta a lo bestia y la resaca será mayor.
España no es Enron. Puede parar la bola de nieve en una semana cercenando el despilfarro. En el debate entre Romney y Obama tuvimos el dudoso honor de ser nombrados como anti-ejemplo de gasto público hipertrofiado, y eso que Mitt Romney tuvo a bien olvidar la deuda y gasto de los entes públicos cuando dijo que nos gastamos el 42% de nuestros recursos en el gobierno. Si se llega a enterar del verdadero peso del sector público en la economía le da un pasmo.
Enron no podía cortar deuda porque sus activos simplemente no existían. En España la deuda privada del país, por enorme que sea, está soportada por activos, mejores o peores pero vendibles, y puede reducirse con desinversiones y ampliaciones de capital.
El riesgo de España no es ser Enron, sino que se perciba como a una especie de Rumasa, creando una enorme telaraña opaca de exposiciones cruzadas bancos-estado-empresas que esconde deuda y mantiene valores de activos ficticios, escondiendo deuda entre favores y amiguetes. De ello solo se sale con más inversión extranjera, luz y taquígrafos. Y se puede.
¿Por qué dudan que España vuelva a crecer?
Cuando Sean Egan alerta de que España no crecerá durante cinco o diez años lo que analiza es la incapacidad de generar demanda industrial e inversión productiva con un gasto y deuda monstruosos y una carga impositiva enorme. Si mantenemos la política impositiva confiscatoria, la inseguridad jurídica y el peso monstruoso del Estado, efectivamente, tendrá razón. Si volvemos a la prudencia -que la tuvimos-, la recuperación -como economía ultra-cíclica que es la española- también llegará antes de cinco años. Seamos realistas, las exportaciones están mejorando un 15% y la inversión extranjera repunta ligeramente, no para tirar cohetes, ni de lejos. Queda mucho desapalancamiento, porque la reducción de deuda pública y privada de verdad aún no ha comenzado de manera agresiva.
Los inversores y analistas no dejan de alertar, como el que ve un choque en cadena, que el problema de España es que carga cada vez con más compromisos financieros sin exigencias contundentes.
Merece leerse con cuidado lo que dice la agencia independiente Egan Jones –una de las pocas a las que realmente siguen los inversores- cuando rebajó la calificación de España la semana pasada. Citan como elementos más importantes la destrucción de tejido industrial, carga excesiva de las Comunidades Autónomas y los rescates bancarios. Recordemos que cuando empezó el año se repetía que las necesidades de capital de la banca eran de un máximo de 40.000 millones y la cifra oficial ya ha subido a 60.000 millones, mientras muchos analistas asumen necesidades de capital de 200.000 millones.
Rescate tras rescate
El problema es que en el círculo vicioso estado-cajas-deuda-gasto-regiones nadie quiebra, no hay responsabilidad crediticia y, por lo tanto, se incentiva la mala gestión. Y ojo, que dentro de poco –me temo- hablaremos de rescate al sector automovilístico. Espero equivocarme.
Veo que el mercado de deuda, aprovechando el efecto Draghi, está intentando acumular seguros de impago -CDS a cinco años- españoles, aunque el volumen es mínimo. Se perciben los siguientes problemas que costarían al Estado 60.000 millones más de lo esperado en 2013, llevando el déficit muy por encima de los objetivos:
* Dar apoyo total e incondicional a las Comunidades Autónomas. Ya casi han consumido el Fondo de Liquidez con unas condiciones extremadamente suaves. Y lo que se les da no se deduce de otro gasto central, que es lo que se debería hacer si, como dicen, “las Comunidades Autónomas son esenciales para el país”. A ver qué gobierno se atreve a intervenir a Valencia o Cataluña.
Las Comunidades Autónomas suponen 191.000 millones de deuda viva, el18% del PIB. Todo garantizado. Pero teniendo al Estado como garante, además, entran los incentivos perversos. Te rescatan pero no se atreven a intervenirte. Y si te intervienen, paga la factura el contribuyente sea como sea. Y entonces montas unas cuantas manifestaciones por la “dignidad de la región” y fiesta otra vez. Las Comunidades Autónomas se quejan de que su déficit individual es muy bajo. Recuerden: déficit = perdidas = más impuestos. Suponen juntas el 33% del total. En lo que tienen razón es en que el Estado central es tan deficitario y ruinoso como los regionales.

* Apoyo incondicional a las cajas quebradas. El sistema bancario español supone un 340% del PIB y, además, está extremadamente expuesto a deuda soberana. Ya saben que no solo son los bancos domésticos, sino en particular las cajas más problemáticas, los que compran esas emisiones de deuda “exitosas” del Tesoro. Se usa el dinero para inyectar en bancos quebrados que, a su vez, utilizan ese dinero para comprar deuda soberana, porque si no se rescatan esas cajas ¡oh sorpresa! se acaba la demanda de bonos. Rescate interno. Con un porcentaje de préstamos de difícil cobro, que ya alcanza el 9%, y la caída de depósitos es muy probable que veamos otra ronda de “rescates” a cargo del Estado en 2013.

* El banco malo comprará activos inmobiliarios, no con un enorme precio de descuento, sino a “valor estimado” (“economic value” lo llaman), es decir, que a largo plazo todo subirá. Con ello se necesitará una inyección de capital público para sostener las finanzas del banco malo mientras ponen en venta esos inmuebles, si se venden. Y cuanto mas tarden en venderlos, más inyecciones de capital público necesitarán. Todo esto se hace para que "fluya el crédito” a la economía real. Sin embargo, los bancos no pueden recapitalizarse como pide la UE y a su vez prestar a una “economía real” que ve impuestos crecientes y márgenes en decrecimiento. Eso es como soplar y sorber.
CDS europeo contra España. Una locura
En la Unión Europea están enormemente preocupados. Dudan –no solo los “malvados anglosajones”- de nuestros objetivos de déficit de 2012 y los presupuestos de 2013 y, aunque repitamos que necesitamos tiempo y que estamos haciendo los deberes, no lo tenemos. Están tan preocupados que, después de criticar los seguros de impago, los CDS, durante años, y ante la magnitud del posible problema, que un amigo del FMI me cifraba entre 700.000 millones y un billón de euros, la propia UE y el BCE están estudiando la posibilidad de emitir seguros de impago europeos para el rescate español, según Bloomberg.
Una receta para el desastre, porque pone en evidencia que la propia UE no se fía de la capacidad de pago de España y busca atraer -“colocar”- a inversores extranjeros el papelón del rescate, asegurándoles ante un impago de España. ¿Qué ocurre? Que como lo hagan se dispararán los CDS, que contagiarían a la deuda soberana, pero también a la deuda del Mecanismo de Estabilidad Europeo (ESM).
Un problema de deuda no se soluciona con más deuda. Si paramos los rescates e instauramos la responsabilidad crediticia incuestionable los CDS, la deuda, el riesgo España y las sorpresas negativas en la ejecución presupuestaria probablemente se reducirían enormemente. Cuanto más se retrase el proceso de reducción del endeudamiento por el lado del gasto, más tardará la recuperación y el incremento de los ingresos. Pero parece que da igual. Mientras demos la patada hacia adelante y consigamos colocar el riesgo, todo va bien. Porque “a largo plazo todo crecerá”. Y ya vendrá alguien a pagar la deuda. Si en vez de planificar para ingresos estimados planificasen para asumir gastos máximos, no estaríamos donde estamos. -
rEL CONFIDENTE DE WALL STREET - EDUARDO BOLINCHES
Ganó Romney y el S&P
05/10/2012 - 15:05 h.
"El hecho de que estemos aquí hoy para debatir elevar el límite de la deuda de América es una señal de fracaso del liderazgo. Es una señal de que el gobierno de EE.UU. no puede pagar sus propias cuentas. Es una señal de que ahora dependen de la asistencia financiera en curso de países extranjeros para financiar las políticas fiscales irresponsables de nuestro Gobierno. El aumento de la deuda de America nos debilita tanto a nivel nacional como internacional. Liderazgo significa que "la responsabilidad es mía". En cambio, Washington está desplazando la carga de las malas decisiones de hoy sobre las espaldas de nuestros hijos y nietos. Estados Unidos tiene un problema de deuda y un fracaso de liderazgo. Los estadounidenses merecen algo mejor."
Barack H. Obama, siendo senador en marzo del 2006.
Por fin se ha llevado a cabo el gran debate entre los candidatos a la presidencia de EE.UU. y para mi sorpresa Romney aprovechó la oportunidad. Al final fue capaz de dejar de lado el enfoque del Mitt Romney político, centrándose en la economía y criticando el mal trabajo realizado hasta la fecha por la Administración de Obama. Si Romney fuera capaz de mantener la atención centrada en la economía, Obama no ganará.
La prensa afirma que Romney se ha "reinventado a si mismo", pero yo más bien diría que se ha encontrado a sí mismo y lo hizo ante todos los ciudadanos de EE.UU. y a cuenta del Presidente. Ahora bien, dicho esto, no creo que Romney pueda modificar los resultados reales o salvar la situación económica de EE.UU., pero al menos es mucho menos malo. Cuatro años más en la misma situación con Obama dejarían al país con un agujero tan profundo que llevaría una década entera sólo para poder encontrar la forma de salir.
Romney cree en un gobierno más pequeño capaz de cumplir con todas las expectativas de cualquier otro gobierno más grande. Eso es fácil de decir pero muy difícil de hacer. Lo que está intentando es llamar la atención desesperadamente de la clase media con la esperanza de salvar una campaña que había quedado empañada por ser demasiado elitista, demasiado derechista y demasiado propenso a equivocarse. El trabajo realizado en el debate del miércoles fue un largo camino hacia la superación de esas debilidades pero su mayor problema es que en este momento hay muy pocas personas que puedan ser influidas por este tipo de actos. Mientras que el problema de Obama es que sólo muestra su lado más feroz cuando está en un acto de campaña, no cuando está debatiendo a un oponente y desde luego no cuando está gobernando desde Washington. Ahora es Obama el que está teniendo un momento difícil para conectar. Vamos a ver las nuevas encuestas de intención de voto...
Es interesante ver que los mercados parecen estar reaccionando de forma positiva a los datos de empleo y al debate. Ahora me interesa mucho ver si el contado del S&P 500 es capaz de mantenerse por encima de la tendencia bajista de corto plazo que rompió en la sesión de ayer:

EL CONFIDENTE DE WALL STREET - Eduardo Bolinches El director de bolsacash.com analiza la actualidad de los mercados con especial atención a su gran pasión: Wall Street -
ESPECIALMENTE COMPRAN DEUDA DE BANCOS
Los amos de los bonos hacen su agosto mientras el rescate acecha a España
04/10/2012J.Jiménez Finanzas.com
PIMCO y BlackRock, las dos gestoras de bonos más importantes del mundo, se cargan de deuda corporativa de España e Italia tras el anuncio de Draghi. Hay margen para la especulación mientras los mercados acosan a España.
Los amos de los bonos hacen su agosto mientras España lucha por librar el rescate
Noticias relacionadas:
noticia'The New York Times' se ceba: Los recortes en España traerán "más miseria"
noticiaRajoy, Monti y Hollande se reunirán para discutir del rescate
A río revuelto, ganancia de pescadores. La sabiduría popular española es tan universal que la entienden al dedillo los amos de la renta fija mundial, PIMCO y BlackRock. De hecho, los anuncios hechos públicos en septiembre por el presidente el BCE, Mario Draghi, en el sentido de que el organismo estaba listo para intervenir, han espoleado las inversiones de estos dos gigantes en bonos de los países europeos con más problemas. Hay negocio para la especulación.
Según los datos recopilados por Bloomberg, durante la tres últimas semanas uno de los fondos cotizados de PIMCO (el Total Return ETF) con casi 3.000 millones de dólares bajo gestión, ha incrementado en ocho puntos porcentuales sus tenencias de bonos corporativos en emisores como de Italia o España; es el caso de los bancos Intesa San Paolo o Santander. Para no ser menos, BlackRock también ha hecho lo propio con bonos del banco cántabro y la firma Alliance & Leicester ha tomado más posiciones en deuda de BBVA.
Solo como ejemplo, el fondo de PIMCO ha triplicado hasta el 28 de septiembre sus tenencias de bonos del Santander, que ahora suponen algo más del 1% de toda su cartera. El cerebro de esta gestora es el especulador Bill Gross, famoso entre otras cosas por los 1.700 millones de dólares que amasó en 2008 tomando posiciones en bonos de las hipotecarias estadounidense Freddie Mac y Fannie Mae, golpeadas posteriormente por la crisis de las hipotecas basura.
Los datos de Bloomberg también muestran que BlackRock, la otra gran gestora, se ha cargado de bonos de Santander en septiembre para su fondo Total Return, aunque también ha 'picoteado' con la deuda de Lloyds y HSBC. En Alliance & Leicester han preferido apostar por los bonos de BBVA y lo han completado con incursiones en el papel de BNP Paribas.
En todos los casos, no se trata de nada personal. Solo negocio. Desde que Draghi anunciara a principios de septiembre que pondrá toda la carne en el asador para apoyar la deuda española en caso de solicitar asistencia, la deuda de los bancos italianos y españoles ha experimentado un rally alcista del 2,7% y el 3,9% respectivamente. El razonamiento es tan simple y devastador que casi da miedo. Si el va a haber demanda segura del BCE para la deuda de España o Italia, llegado el caso, ¿Por qué no para sus compañías? ¿Qué puede salir mal?
"Hay muchos bancos europeos que tienen sólidos balances, siempre y cuando asumamos que no habrá una ruptura de la zona euro", explica Ashish Sash, gestor de la firma Alliance & Bernstein en Nueva York. El mismo financiero sostiene que el propio Draghi "ha hecho un buen trabajo" al ahuyentar la aversión al riesgo. Por si fuera poco, los resultados de Oliver Wyman en su auditoría a la banca española han salido algo mejores de lo previsto. Otra razón más para intentar hacer negocio con la deuda corporativa de la banca española.
Los gestores de estos gigantes no pasan por alto que el banquero italiano formado en las filas de Goldman Sachs ha mostrado una mayor voluntad que su antecesor, Jean Claude Trichet, a la hora de manejar el balance del BCE. De hecho, saben que se ha expandido en 745.000 millones de euros desde que el italiano está a los mandos. Y la lectura subliminal de estos movimientos de capital sugiere que las preocupaciones sobre una eventual ruptura del euro son algo más lejanas con Draghi pilotando los designios del emisor europeo. "Muchos se preguntaron entonces ¿Dónde puedo conseguir buenos ingresos y ganancias de capital?" asegura a Bloomberg otro gestor estadounidense.
Quizás no sea casualidad que mientras las vacas sagradas del periodismo anglosajón, lideradas por 'The New York Times', se dedican a lanzar cuchillos voladores sobre la apurada situación de España (en el diario de la Gran Manzana dicen que los recortes traerán más miseria), las gestoras-mastodonte con poder para dar la vuelta al mercado como un calcetín se estén empleando en hacer su agosto. -

BBVA
Gráfico publicado por vicente lopez · 05 Oct, 20:23 h -
Buenos días, si alguien se anima con alguna teoría conspiratoria podría seguirlo, a mí no se me ocurre ninguna la verdad :-S Han triunfado, el bien siempre gana, por eso los cuentos son tan aburridos :-))manoli dijo:
Vais a cambiar el color de los findes. Te veo animado Tigre.
-
A mí no se me ocurre nada, con Mopane conversabamos que siempre que estuviera sobre los 13280 seguía alcista, existía un patrón de cambio en los 13550 anulado ayer, ha dejado mecha lo que indica que la resistencia en 13580 sigue viva, pero solo indica que hay resistencia, supera los 13525 y es el cierre más alto que se ha tenido, confirma tendencia al alza, yo tengo poco que cuestionar, salvo que el lunes me den motivos.
Por supuesto que para saberlo alcista rabioso debería cerrar superando los 13580, mientras se puede pensar en un gran lateral entre los 13280-13580, miraré los graficos para ver si hay algo que aportar, pero aplaudo a todos los alcistas =D> =D> -
¿Por qué la bolsa podría desplomarse en este trimestre?
Sábado, 6 de Octubre del 2012 - 9:44:00
Publicado originalmente el jueves 4 de octubre
¿Hay motivos para preocuparse? El mundo está sumido en un tsunami de liquidez tras la expansión realizada por el Banco Central Europeo (compras de bonos), el Banco de Japón (QE) y la Reserva Federal (QE3).
La rentabilidad de los bonos españoles e italianos ha caído sacando a nuestro país de la zona de peligro. Las llamas de la Eurocrisis han muerto para convertirse en humeantes brasas y existe la creencia general de que el mundo, de alguna manera, reactivará los motores del crecimiento económico cualquier día de estos. Con octubre ya iniciado, comienza la temporada fuerte bursátil, aquella que va desde octubre a mayo.
Por supuesto, como la regla número 9 de Bob Farrell elocuentemente dice: "Cuando todos los expertos están de acuerdo en sus pronósticos - algo más va a pasar". Mientras que los medios centran la atención en todas las cosas que podrían ir bien, los inversores deberían centrarse en las cosas que podrían salir "mal", que podría dar lugar a importantes caídas bursátiles inesperadas. Por lo tanto, cuando miramos hacia el último trimestre de 2012, estos son los tres grandes riesgos que podrían agrietar los mercados según Lance Roberts de Street Talk Live.
1. Crisis y Recesión de la zona euro
Aparte de un montón de promesas y la esperanza, hemos asistido a muy pocos progresos en la solución de los problemas que aquejan a la zona euro. Mientras que los programas de compra de bonos, asistencia monetaria y continuo "diálogo" han mantenido calmado el flujo de noticias de la zona euro en las últimas semanas - la deuda, los déficits y las luchas económicas todavía pesan sobre los países que no están dispuestos a poner en práctica el control de gastos y programas de reducción de deuda.
El programa de compra de bonos que ha sido propuesto por el BCE como la solución para salvar la zona euro no es en realidad nada más que una regurgitación del Programa SMP que se implementó, sin éxito, en 2011. La realidad es que el programa no ataca los problemas de fondo de la Eurocrisis que es una falta total de una unión constitucional y el sistema de banca central, bajo el cual los países han acordado operar colectivamente. La unión actual está destinada al fracaso, simplemente debido a la falta de una estructura unificada.
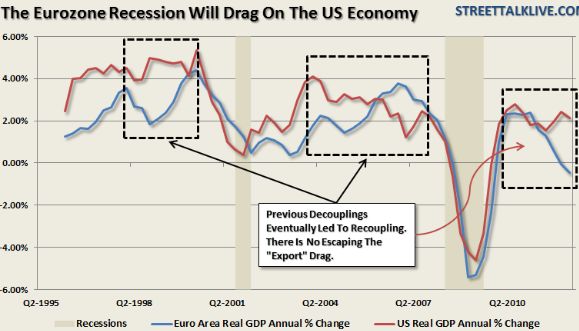
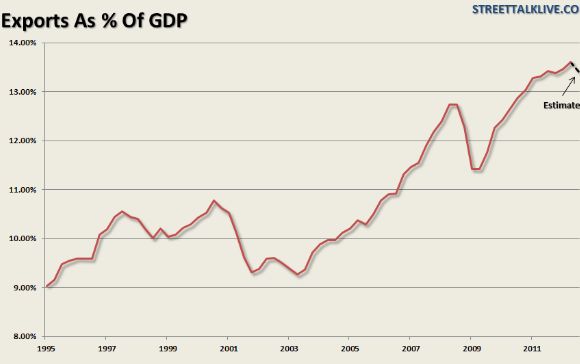
Sin embargo, la recesión en la zona euro es un riesgo tan grande para el cuarto trimestre como el regreso de la crisis. La recesión está afectando a las ventas y la caída de la demanda de las exportaciones de los Estados Unidos advierten de perspectivas más débiles debido a la desaceleración de la zona euro.
Históricamente, cuando las exportaciones estadounidenses se giran a negativo el futuro es una recesión económica. La reciente caída en los pedidos de bienes duraderos y de la producción industrial advierten que esto ya podría estar ocurriendo.
Mientras que los medios de comunicación siguen debatiendo que bien le va a Estados Unidos a pesar de la eurozona, la realidad es que es solo cuestión de tiempo para ver como las dificultades atraviesan el océano. El siguiente gráfico muestra la zona euro frente a la economía de los EE.UU. y la estrecha relación que existe entre las dos. Es poco probable que la economía EEUU evite el arrastre de una persistente recesión en Europa durante mucho tiempo.
2. El Acantilado Fiscal ("Fiscal Cliff")
El acantilado fiscal se avecina cada vez más grande a medida que nos acercamos al final del año. La colisión simultánea del vencimiento de las reducciones de impuestos, recortes de presupuestos y empleos automatizados, y la implantación de 22 nuevos, o más altos impuestos por el Obamacare, va a pesar no sólo la economía, sino también en los mercados de acciones.. Si el Congreso no aborda esta cuestión, y muy pronto, el temor a un alza en las tasas de impuestos provocará un desplome del mercado de acciones para realizar beneficios antes de que la tributación por ganancias de capital se eleve al 23,8% en 2013 desde el 2012 actual. Por otra parte, los inversores que han invertido dinero en inversiones de alta rentabilidad por dividendos pueden comenzar a repensar su estrategia ya que la tributación subirá al 43,4% desde el 15%.
Sin embargo, no es sólo el aumento de los impuestos relacionados con la inversión lo que suponga una carga para los mercados. El impacto de todo el "acantilado fiscal" impondrá un clip de alrededor del 4% al crecimiento económico, y en última instancia a las ganancias empresariales, empujando a los EE.UU. a una profunda recesión el año próximo. Los mercados financieros están valorando un fuerte crecimiento económico en 2013, hasta un 4%, frente al miserable 1,25% actual.
Históricamente, las acciones han perdido cerca del 30% de su valor en promedio durante una recesión económica "normal".
3. Desaceleración de los Beneficios
Otro riesgo para el cuarto trimestre viene por el riesgo a que un económico desfavorable impacte en las ganancias corporativas. Los precios de las acciones en Estados Unidos han estado subiendo sólidamente durante los últimos meses descontando una QE3 de la Reserva Federal. Sin embargo, ese aumento en los precios se está quedando sin fundamentos que lo apoyen. Una posible decepción de los beneficios puede provocar una reversión de las subidas en los próximos meses.
El siguiente gráfico muestra los márgenes de beneficio bruto, neto y EBIT para el mercado. Lo que es evidente es que cada uno ha tocado techo y ha comenzado a debilitarse. La caída de los márgenes y el crecimiento de ingresos interanual (ventas topline) se convierten en un verdadero problema ya que los analistas siguen esperando un fuerte aumento de los ingresos (línea discontinua para la segunda mitad de 2012) en los próximos meses. Estas suposiciones demasiado optimistas tendrán que revisarse negativamente en los próximos meses, dada la debilidad en curso en Europa y China.
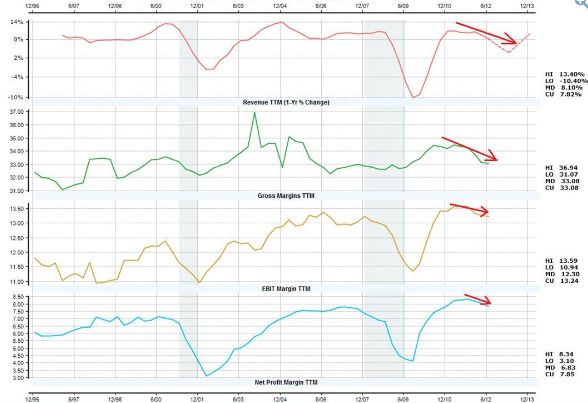
A diferencia de la recesión de 2008-2009, cuando los ingresos cayeron al mismo momento que el coste de ventas, ahora estamos asistiendo a un desarrollo mucho más inquietante de caída de los márgenes brutos. Esto sugiere que, a diferencia de la última recesión, que los costos están aumentando en relación al crecimiento de los ingresos lo que afectará a los márgenes de beneficio más de lo que muchos creen.
Pero no solo hay tres riesgos
Estos son sólo tres de los riesgos que vemos para el cuarto trimestre que podría limitar el impacto de las recientes medidas adoptadas por los bancos centrales a nivel mundial.
Pero la mayor amenaza para el sistema financiero es otra fuerte recesión que podría bloquear el sistema financiero. Todavía no se han solucionado las cargas de deuda que actualmente obstruyen el sistema y los riesgos sistémicos están todavía muy presentes en todo el sistema. Con el crecimiento económico tambaleante, cualquier impacto en el sistema, como el "acantilado fiscal", bien podría ser el dominó que inicie una fuerte reversión de los riesgos que una vez más ha acumulado el sistema.
Con la sobrecompra actual de los mercados, junto con la sobrevaloración en los mercados americanos y unas expectativas demasiado optimistas, los componentes para que las acciones corrijan ya están en marcha. La única pregunta es ¿qué desencadenará la caída?
Carlos Montero
Lacartadelabolsa -
Buenos dias y buen finde !!!!
Estaba esperando al IBEX en los 7550 o por encima de los 7950. Asi que creo que el lunes buscaré el momento para entrar largo......claro si no me haceis cambiar de opinión durante el finde -
Sí Tito debería superar los 7950 esa es la resistencia ahora mismo.
-
Los bancos y las compañías con un alto nivel de endeudamiento, las más favorecidas
LOS VALORES CON MAS POTENCIAL ANTE EL RESCATE
Las compañías con un alto nivel de endeudamiento, junto a los bancos, serían las más favorecidas por la petición de ayuda europea al disminuir notablemente sus costes de financiación
El Ibex gana un 3,2% en la semana y la prima baja 34 puntos, hasta los 417
CINCO DÍAS - 05/10/2012 - 22:30
Cuenta atrás para que España se decida finalmente a solicitar o no el rescate a las autoridades europeas. Desde que el Banco Central Europeo (BCE) dio un golpe de mano con la aprobación de un plan de compra de deuda de los países periféricos por un volumen ilimitado para detener la escalada de las primas de riesgo, el mercado ha descontado que la petición de ayudas europeas era inminente, aunque el Gobierno español se resiste e insiste en ganar tiempo antes de tomar la decisión. Pero al margen del momento que elegirá el Ejecutivo de Mariano Rajoy para dar este paso, los expertos consideran que es inevitable, ya que de lo contrario los ataques contra la deuda española e italiana volverían con aún más intensidad y colocarían a toda la zona del euro al borde del abismo.
"La mayor parte del mercado está descontando que España acabará pidiendo el rescate. En mi opinión, este sí va a tener lugar en las próximas semanas. Sin embargo, puesto que hay incertidumbre al respecto (¿sí, no? ¿cuándo? ¿cómo?) existen todavía oportunidades de inversión que se pueden aprovechar", señala Santiago Daniel, profesor del Máster en Gestión de Carteras del Instituto de Estudios Bursátiles (IBE). De hecho, los inversores esperan que el Gobierno español cierre ya los últimos flecos sobre la posible "condicionalidad" al rescate entre la reunión del Eurogrupo de este lunes y la cumbre europea del próximo día 18.
El socio director general de Capitalia Familiar, Félix González, afirma que "en el supuesto de que se produjera un rescate de la economía española (digo en el supuesto porque ahora se empieza a hablar solo de una línea de avales para la nueva deuda a emitir), todos los activos financieros de bandera española se verían inicialmente favorecidos, simplemente por la relajación de las elevadas primas de riesgo implícitas en las cotizaciones de todos ellos. Este efecto tendría, no obstante y en principio, un carácter más transitorio que estratégico porque, al menos por un tiempo, la economía española seguiría inmersa en una dinámica degenerativa".
De cualquier modo, en este hipotético escenario, se abren nuevas oportunidades en Bolsa, si bien también algunos sectores podrían verse castigados por las posibles medidas adicionales que podría imponer la Unión Europea a España. Los valores que se verán más impulsados serán los bancos, así como las compañías más endeudadas como constructoras, concesionarias, eléctricas y Telefónica.
Entre los perjudicados, el departamento de análisis de renta variable de Banco Sabadell señala que el rescate "generaría dudas según las condiciones que se impusieran (si es que las hay adicionales) y el impacto en crecimiento, lo que afectaría a aquellas compañías con más proporción de resultados en España, las más cíclicas o con vinculación a los mercados emergentes".
Miguel Ángel Bernal, profesor del IEB, apunta que no se espera que los nuevos ajustes que podría tener que aprobar el Gobierno español como requisito para acceder al rescate tengan "un gran impacto en el consumo". Este experto sí que no descarta que puedan traer consigo la imposición de alguna tasa, como la tasa Tobin, que repercutiría negativamente en las entidades financieras, o algún peaje añadido para las compañías eléctricas.
Banca. El premio de una reducida exposición a España
Uno de los sectores que se puede ver claramente favorecido por ante un rescate-país es el financiero. "Son las entidades más apalancadas por definición, así que claramente veríamos un rally" en sus acciones, expone Inma Garrido, directora de análisis de Ahorro Corporación. "En otros valores donde hay una fuerte implicación en la demanda interna, si hubiera un rescate se verían perjudicados por las condiciones, ya que la reducción del gasto público incidiría también en el consumo", expone, "pero en banca se entendería como una normalización en los mercados, y el apoyo a la deuda pública tendría un efecto positivo sobre ellos".
La banca, explica la analista, es uno de los sectores en los que más influye un auge de la prima de riesgo por su fuerte implicación con la marca España ante los inversores internacionales y, por tanto, el programa de compras de bonos que activaría el Banco Central Europeo les beneficiaría directamente. Con todo, la mejora dependería de cada entidad. Así, Santander, BBVA y CaixaBank, las tres entidades más potentes del país serían las que más partido sacarían de la ayuda. Especialmente en el caso de los dos primeros, por la fortaleza que les confiere estar fuertemente posicionados en Latinoamérica.
Garrido considera, no obstante, que las firmas intervenidas no verían mejorar su situación, "Las que están muy mal, como las intervenidas", asume la experta, "seguirán igual" puesto que el rescate no bastará para lavar su imagen o mejorar sus fundamentales. Cualquier posible mejoría, concluye Garrido, se daría "en el corto plazo", pues "si se aprueban nuevas medidas restrictivas, cae en picado la demanda interna y se agrava la recesión, habrá efectos en la economía real que terminarán afectando también a la banca".
Otros expertos, sin embargo, sí consideran que el rescate puede dar un respiro a las entidades intervenidas o nacionalizadas. "Todas las que su financiación dependa del Fondo de Reestructuración Ordenada Bancaria verán disminuida su carga de intereses", explica.
Construcción. Aligerar la carga financiera por el endeudamiento
El de las inmobiliarias y constructoras es un caso parecido al de la banca -y muy ligado a ella- en el que, dado su elevado endeudamiento, las compañías cotizadas se benefician especialmente de las bajadas en las prima de riesgo y de los rallys bursátiles. "Creemos que el rescate tendría ciertos beneficios generalizados. La rebaja de las primas de riesgo conllevaría una reducción en los costes de financiación del Estado y consecuentemente del resto de entidades que necesitan financiación", subraya Victoria Torre, responsable de análisis y producto de Self Bank.
"Han sido de esos patitos feos que cuando hay una mejora cuantitativa, como cuando EE UU ha aprobado sus planes de quantitative easing, o cuando hay episodios de euforia bursátil, han experimentado mayores subidas", agrega Garrido, de Ahorro Corporación.
Los expertos coinciden en señalar a Ferrovial como una de las firmas susceptibles de protagonizar una mejora sustancial en el parqué. Pero existen otros ejemplos destacados dentro de este sector. "Aquellas compañías con fuerte endeudamiento podrían verse aliviadas por la noticia. Otras que podrían encajar en este apartado serían Abengoa, FCC o ACS, y también aquellas que suelen acudir a los mercados de crédito para conseguir fondos para su expansión", argumenta Victoria Torre.
Un grupo que se encuentra entre los más castigados en Bolsa en el año y también entre los que cuenta con más recomendaciones favorables de los analistas. Un 85% recomienda comprar FCC y Ferrovial, mientras que el 33% aconseja Abengoa. Más divididos están en ACS, con un solo un 20% de los consejos de compra. En el cómputo anual, FCC se lleva la peor parte con una caída del 48,6%, seguido por la compañía que preside Florentino Pérez que pierde en el periodo un 25,24%. Abengoa se deja un 0,76% desde enero y Ferrovial sube un 11,8%.
Telefónica. Más margen para continuar sus planes de expansión
Al igual que las constructoras, Telefónica saldría ganando debido al _abaratamiento de los costes de financiación en los mercados de crédito, lo que allanaría el camino en sus planes de expansión. La operadora ha encajado un descenso en lo que de año del 20,69% tras cerrar el viernes en 10,615. No obstante, el consenso de los analistas apunta a un precio objetivo medio para el valor de 11,57 euros por acción.
BME. Un impulso para las cifras de negocio en renta variable
Bolsas y Mercados Españoles (BME) también está en el grupo que respirarían aliviados. "La reducción de las tensiones puede contribuir a reducir las incertidumbres y a impulsar la negociación de renta variable", explica Torre. De momento, las cifras de contratación a zona de mínimos. BME cerró el viernes a 16,77 euros y en el año cae un 17,58%.
Valores medianos. La disciplina presupuestaria agrava la escisión de la UE
Algunos valores medianos, de igual modo, aumentarían su atractivo. Dentro de este colectivo, Félix González indica que "si quisiéramos posicionarnos (especulativamente) en favor de un rescate de España, lo haríamos a través de la exposición a los valores más grandes del índice y con un perfil más cíclico con sesgo internacional a nivel operativo. Y entre los valores de tamaño más pequeños consideramos a Acerinox, Técnicas Reunidas y Viscofan".
-
Esto me sugiere ahora mismo el Ibex, claro que debe vigilar primero la resistencia en 7950, el cruce podría generar un buen impulso arriba, es lo que suele suceder cuando el cruce se produce, sea al alza o a la baja.

-
Mostraré a mi regreso otro gráfico a tomar en cuenta, ahora me voy de pesca, suerte :-h
-
Buenos dias madruagadores del fin de semana!!!!!
Presi gracias por recopilarnos todas las noticias del finde >:D<El conocimiento es el único bien que crece cuanto más se comparte - kiko -
:-h que se de bien, ya nos contarás.
Yo a poner un poco de orden en la casa.
Por cierto, Loqui!!!!!!! enhorabuena por el aumento de la family, me alegro que todo haya ido bien. >:D<
TIGRE dijo:Mostraré a mi regreso otro gráfico a tomar en cuenta, ahora me voy de pesca, suerte :-h
-
Se demoró algo el niño y me da tiempo a poner este otro gráfico, hay que prestar atención a esta directriz bajista coincide con el gap de ruptura dejado tras la cuña, por tanto la primera resistencia en importancia en los 7950 y seguidamente el gap. Ahora me voy, adiós.

-
Cervantes dijo:
Buenos dias madruagadores del fin de semana!!!!!
Presi gracias por recopilarnos todas las noticias del finde >:D<
Q es un finde sin ladrillos? :-)) >:D< -

Dow f en posible zona de rebote....veremos
Este grafico lo colgaba el lunes por la mañana,ahora os pongo como vamos.Teneis q perdonar pq ya tengo un lio de rayas brutal..ja,ja

Como veis desde q toca la famosa raya roja 300 puntos arriba q se mete,esa raya es un maná.El precio rompe la bajista en 5h ,hace un pull a esa bajista rota,acercandose a la raya roja y vuelve a salir disparado,rompe la siguiente bajista en verde oscuro y vuelve a hacer el pull a la bajista rota y sale para arriba hasta la resistencia de 13600.Ese martillo q deja no tiene mala pinta para continuar subiendo....veremos. -
Bankinter se enfrenta a una fuerte resitencia en torno a 3,50 euros
Sábado, 6 de Octubre del 2012 - 10:45:00
Las acciones de Bankinter se han revalorizado un 60% desde los mínimos de finales de julio después de que el presidente del BCE, Mario Draghi, mandara su mensaje "todo lo que sea necesario" para salvar a la zona euro. Pero en el corto plazo, vemos una importante resistencia en la zona de la media de 200 sesiones en 3,50 euros que coincide con una destacable zona de resistencia horizontal.
A esto tenemos que unir que el momento de corto plazo se mantiene bajista y el de largo parece estar aplanándose. El comportamiento relativo frente al conjunto del mercado (expresado en nuestro gráfico sobre el Eurofirst 300) ha suavizado sensiblemente su recuperación.
El primer soporte se encuentra en los 3,18/3,17 euros, los máximos de agosto, y después la media de corto plazo - que ahora se sitúa en los 2,86 euros - y que sería el primer objetivo de caída si se perforan los 3,17 euros.
Desde un punto de vista operativo, aconsejamos deshacer posiciones largas con la ruptura de los 3,17 euros en términos de cierre y agregar largos por encima de los 3,55 euros en cierre


-
IAG supera la tendencia bajista de corto/medio plazo
Sábado, 6 de Octubre del 2012 - 10:41:00
La superación de los 2,00 euros activo nuestra recomendación de compra al superar la tendencia bajista de corto/medio plazo iniciada en los máximos de enero de 2011. El camino alcista se encuentra lleno de dificultades, pero los indicadores subyacentes han mejorado con el momentum de largo y corto plazo alcista, al igual que el comportamiento relativo.

La primera resistencia se sitúa en los 2,90/2,10 euros en términos de cierre. Su superación probablemente extienda el rally hacia la zona de 2,18/2,20 euros. La perforación de los 2,29 euros completaría una formación de giro en pauta de triángulo.

Desde un punto de vista operativo, la pauta invita a las posiciones largas pero la posibilidad de un falso escape aconseja ceñir un stop en la tendencia alcista de corto plazo (línea verde) que ahora pasa por los 1,80 euros. -
Tubos Reunidos: Rompiendo la estructura triangular de continuación
Sábado, 6 de Octubre del 2012 - 10:35:00 CAPITAL BOLSA
Ayer los analistas de Inversis Banco publicaban su cartera de crecimiento para la bolsa española en la que incluían a Tubos Reunidos (el resto de valores son CAF, Técnicas Reunidas, Ferrovial, Acerinox, CIE Automotive)
Como vemos en el gráfico adjunto, el título está intentando romper la estructura triangular de consolidación realizada en el último mes, aunque sin un incremento de volumen suficiente.
De confirmarse esta ruptura en las próximas sesiones, el título iniciaría un nuevo tramo alcista en tendencia que debería llevarle cerca de la zona de los 2,20 euros.
Las sobrecompra se ha relajado en los principales indicadores técnicos de referencia, y las medias exponenciales están girando al alza, lo que refuerza el escenario de la estructura de precios.
Podríamos tomar posiciones largas en el valor, con un stop de protección en la perforación a cierre de los 1,80 euros

-
Sábado, 6 de Octubre del 2012 - 10:30:00 CAPITAL BOLSA
Los títulos de Repsol se están apoyando sobre su media móvil de 200 sesiones, y sobre la base del canal alcista iniciado a mediados de 2013. Si se calma el contexto general, creemos que el valor se encaminará de nuevo hacia la zona de los 17 euros.
Los principales indicadores técnicos de referencia parecen estar girándose al alza, lo que refuerza el escenario de rebote de la estructura de precios.
Recomendaríamos la toma de posiciones largas a niveles actuales, fijando el stop de protección en la perforación a cierre del nivel de los 14,50 euroshttp://www.capitalbolsa.com/img_news/2012/10/

-
El trafico ferroviario sigue dando señales contradictorias para la economía EEUU
Sábado, 6 de Octubre del 2012 - 10:28:00
Publicado originalmente el viernes 5 de octubre
En septiembre, el transporte de vagos en los ferrocarriles de Estados Unidos se situaron en los 1.152.174, un descenso del 3,7 por ciento, mientras que el volumen intermodal totalizaron 973.715 unidades, un 2,5 por ciento más con respecto a septiembre los niveles de 2011, según la Asociación Americana de Ferrocarriles (AAR).
Tráfico intermodal registró una ganancia por 34º mes consecutivo.En el lado positivo en el sector cargamento, tenemos el petróleo y el productos derivados que ascendió un 55,7 por ciento, los vagones de piedra triturada, arena y grava subieron un 12,3 por ciento, y los vehículos de motor y piezas aumentaron un 5,3 por ciento interanual.
Pero el volumen de minerales metálicos cayó un 21,7 por ciento, y los envíos de desechos no ferrosos cayeron un 13,3 por ciento, y vagones de carbón bajaron un 12,1 por ciento.
El tráfico ferroviario de septiembre nos vuelve a dar una mezcla de buenas y malas noticias. La mala noticia principal es que los vagones de carbón continúan débiles, debido a las diversas limitaciones económicas y regulatorias que a las que se enfrentan las centrales eléctricas de carbón. Las buenas noticias son que muchas otras categorías clave del tráfico ferroviario están compensando el declive del carbón, incluyendo petróleo y sus derivados, vehículos de motor, y arena y madera. -
TIGRE dijo:
Hola? :-S
Te vale un doble techo en el sp500 en diario?. El viernes habría ido a cubrir la mecha del martillo invertido verde :/ . Si cumple, creo que podría funcionar como modulo de arranque bajista y mandarnos mucho más abajo que la simple proyección del doble techo.
Evidentemente, también podrían buscar el triple techo o, mirado desde el lado alcista, una consolidación en 5 ondas. Para mí que ya no subimos más sin hacer una corrección severa En las grandes crisis se gestan las grandes fortunas
-

DJ por idubolsa
http://diasdebolsa.com/foros-bolsa/foro-bolsa/33044-una-semana-del-dj-en-cinco-minutos.htmlEn las grandes crisis se gestan las grandes fortunas -
Fineo dijo:
DJ por idubolsa
Que chulo -
Gracias Fineo, me sirve para comenzar a conspirar. :-))
-
Haré de poli malo, como viene siendo costumbre, solo para animar un poco esto y para tener todos los escenarios posibles barajados, cada quién comprará el que le guste o venga bien, sea alcista o bajista, sino debemos crear un apartado bajista, de conspiración. :-S
-
TIGRE dijo:
Voy B-)
X_X %-( -
TIGRE dijo:
Gracias Fineo, me sirve para comenzar a conspirar. :-))
Me alegro... a ver si te vale también para pescar algo $-) , que de las conspiraciones no se vive
En las grandes crisis se gestan las grandes fortunas -
tigre , voy a por el grafico del euro a ver que tre parece , juan moment :-Dsomos ludópatas de la bolsa ¡¡¡¡¡¡¡
-
Al ver los dos graficos que puse en la parte alta y que ahora coloco aqui analizaba que existen dos resistencias importantes la primera en los 7950 y la siguiente en el gap de ruptura que dió salida de la cuña y que coincide con la zona de una directriz bajista de medio plazo, conclusión este es mi tercer diamante, es una figura poco fiable pero esta es la que mejor sustento tiene al aparecer en tendencia alcista y no tras corrección.
No soy experto en figuras y si alguien puede decirme que es incorrecta lo agradeceré porque me ayudará a aprender. Como en su momento Mopane me enseñó que las figuras que cumplen deben darse al 75% de una formación.
El diamante es una figura bajista. Sale de la combinación del canal alcista y de la directriz bajista que pasa por el gap o por los 7950, cualquiera puede hacer de resistencia.
En contra se tiene el cruce de medias al alza, si bien en caso de laterales pueden cruzarse sin tener implicaciones alcistas.
Diamante en diario?

Grafico diario, canal alcista y resistencia en 7950.
Grafico diario, canal alcista y directriz bajista de medio plazo que coincide con gap.
-

grafico 5 horas, no se poco que traicionar aqui , aparte de que se ha frenado en resistencia en 72 vemos que a roto la parte alta del canal al alza y lo único que me da esperanzas de caidas el lunes es la divergencia marcada con CCI
como lo veis ?somos ludópatas de la bolsa ¡¡¡¡¡¡¡ -
El euro yo no lo entendía hasta llegada la tarde que me sugería esto que muestro ahora y que puede terminar en una formación triangular, no pudo con la resistencia el día de ayer.

-
Yo quiero partir del mismo supuesto que me mantenía con una visión el despliegue de dos impulsos alcistas tanto en el Dow Jones como en el Ibex, bien marcados y definidos, el tercero suele ser el que falla, ahora pongo los gráficos de los dos impulsos.
Ibex 35, diario

-
en que tiempo , ya que ami no me sale ese canalsomos ludópatas de la bolsa ¡¡¡¡¡¡¡
-
En diario Jaeca ; se ve mejor en semanal. Ahí va

 guillem
 manoli
 TIGRE
 jaeca
 nbc
 TitoSan
 Cervantes
 Fineo
 Sancarabo
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- Cervantes octubre 2012
- Crock octubre 2012
- Dani37 octubre 2012
- Fineo octubre 2012
- guillem octubre 2012
- jaeca octubre 2012
- lorena octubre 2012
- manoli octubre 2012
- migueljesus octubre 2012
- nbc octubre 2012
- panzeta octubre 2012
- Sancarabo octubre 2012
- TIGRE octubre 2012
- TitoSan octubre 2012
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com