-
Pues a ver como lo veis,de momento pinta de seguir subiendo.Solo falta q despeguen las SAN.SAN,SAN,SAN \m/ \m/ \m/
-
Cierre Wall Street: el S&P 500 termina por encima de los 1.500 por primera vez desde 2007
Bolsamania viernes, 25 enero 2013, 22:09
Los inversores obvian el ´demasiado lejos y demasiado rápido´
La expresión de moda en el mercado desde hace meses es que “la bolsa ha ido demasiado lejos, demasiado rápido” y que, por tanto, “llega un momento en el que hay que atravesar un periodo de consolidación de las ganancias para después seguir subiendo”. Hoy la ha pronunciado en Bloomberg Tom Wirth, inversor senior de Chemung Canal Trust, pero los inversores, hacen caso omiso y siguen comprando. Hoy Wall Street ha cerrado con alzas (Dow Jones, +0,57%; S&P, +0,55%; Nasdaq, +0,62%), y la Bolsa neoyorquina termina la semana con más compras (Dow Jones, +1,8%; S&P, +1,1%; Nasdaq, +0,5%). El S&P 500 ha cerrado, además, por encima de los 1.500 puntos por primera vez desde 2007, y firma su mejor racha alcista desde noviembre de 2004.
Pero aún así, los analistas no se resignan. El afamado Marc Faber advierte que cuando el S&P alcance sus máximos, los mercados globales entrarán en un ciclo de corrección: “Independientemente de lo que hagan los mercados, en el corto plazo sigue pendiente una corrección y normalmente febrero es un mes estacionalmente débil”.
Febrero arrancará con el cierre de una semana, la que viene, que será muy intensa: a la continuación de la temporada de resultados se sumarán referencias cruciales como la decisión de tipos de la Fed, o el Informe de Empleo de enero. Citas que podrían activar esa “lógica y necesaria corrección”.
ECONOMÍA
- Ventas de viviendas nuevas (diciembre): 369.000; anterior: 398.000 (-7,3%); estimación: 385.000; peor de lo esperado. Mejoran un 8,8% frente al año pasado. Ventas de viviendas nuevas (revisado de noviembre): 398.000 vs. 377.000. Precios de viviendas nuevas: +13,9% anual.
Recuerda José Luis Martínez Campuzano, estratega de Citi en España, que al ritmo actual de ventas, se tardarían 4,4 meses en absorber el stock desde los 4,5 meses calculados en noviembre.
ACTUALIDAD EMPRESARIAL
Procter & Gamble, la mayor compañía de bienes de consumo personal, bate al consenso y eleva sus estimaciones de beneficio por acción (BPA) para el ejercicio 2013 completo.
Goldman Sachs: Citigroup rebaja a neutral desde comprar, y Deutsche Bank recorta a mantener desde comprar y sitúa su precio objetivo en $144.
JP Morgan: Deutsche Bank mejora a comprar desde mantener y eleva el precio objetivo a $53 frente a los $48 anteriores.
Apple: su capitalización bursátil baja a $413.500 millones, superada por la de Exxon Mobil, que es de nuevo la empresa más grande del mundo en este sentido.
SECTORIALES
Las mayores ganancias se han registrado en Viajes y Turismo (+4,18%), Servicios Inmobiliarios (+2,87%) y Bienes Perecederos (+2,87%).
Las mayores pérdidas han estado en Agua (-2,79%), Renovables (-2,73%) y Alternativos (-2,73%).
VOLUMEN
En el NYSE se han movido 2.818 millones de acciones, mientras que se han negociado 1.610 millones en el Nasdaq.
OTROS MERCADOS
Los Futuros (enero) barril de crudo suben +0,06$, hasta $96,01, en Nymex, aunque el precio de cierre ha quedado por debajo de los $96, en $95,95.
Los bonos del Tesoro a 10 años caen -25/32; rentabilidad: 1,946%.
El Euro/Dólar se sitúa en los 1,3460 frente a los 1,3377 del último precio de cierre.
María Gómez
-
Análisis por Ondas de Elliot del Dow Jones y el S&P 500

Sábado, 26 de Enero del 2013 - 8:11:00
Los analistas de WavePatternTraders, especialistas en ondas de Elliot, tienen una visión bajista sobre los indicadores del S&P 500 y del Dow Jones de Industriales según esta modalidad de análisis:

-
Daniel LacalleLLENO DE ENERGÍA
Agárrense, viene la guerra global de monedas
26/01/2013
"Devaluation rarely helps economy, but it can help investors" Matt Lynn
"This year, currency fracas could morph into global currency war". D Petitcolin
¿Cómo salimos de un problema de deuda y estancamiento que solo ha empeorado con los estímulos? El G-20 y Davos debatieron estos días sobre la política global de los bancos centrales, cada día más politizados e intervenidos
¿Solucionar hundiendo las monedas? Gran idea, se mejora la competitividad, la deuda ‘desaparece’ al devaluarse la moneda y todo vuelve a empezar. ¿Sí? Pues no. Porque hemos hundido la credibilidad de gobiernos y sistema financiero y el timo de la estampita no funciona sin confianza.
Estamos en un periodo que se estudiará en el futuro en las escuelas de negocio por la obstinación en repetir como 'solución' las mismas fórmulas que crearon la crisis.
Una vez que haces pop, ya no hay stop. En 2013 se estima (UBS) que los bancos centrales expandirán su balance –aumentarán deuda- un 15%. Más de una vez el PIB de España. No funciona... pues hay que repetir.
De derrota en derrota hasta la debacle final
Primero, tipos bajos, gasto desproporcionado, fiesta “inversora” en activos de alto riesgo con resultados pobres, empobrecimiento y estímulos inútiles. Consecuencia: deuda y economías de baja productividad. ¿Solución? Repetirlo. “Estimular para combatir el paro”.

'Éxito' incuestionable. En EEUU, varios billones de dólares de estímulo para una reducción de paro imperceptible, con una factura de solo 2,5 millones de dólares de deuda adicional por supuesto puesto de trabajo creado… incluso si aceptásemos la premisa ridícula de que los empleos generados fueran todos gracias a los estímulos y política monetaria. Poco creíble, cuando gran parte viene del sector petrolero. En Reino Unido, tras estímulos, olimpiadas, devaluación y tipos cero… recesión triple-dip y paro estancado. Repetir.

Para “repetir” una formula tan "exitosa", hay que robar del bolsillo del ahorrador: impuestos, devaluaciones y manipulación del precio del dinero. Y, por supuesto, el paro no baja… desde luego no por la intervención gubernamental. Represión Financiera versión 2013. De libro.
Repatriación de oro ante devaluaciones “competitivas”.
Bancos centrales devaluando sus monedas para “mejorar la competitividad y bajar el paro”. ¿Seguro? Esta semana ya nos preguntábamos en El Confidencial por qué Alemania repatria su oro en plena guerra de divisas y leíamos sobre decisiones similares en otros países, India, Azerbaiyán… Incluso Suiza se plantea repatriar el metal precioso. El índice de oro físico de Standard Bank alcanzaba máximos históricos. Oro físico, no derivados. Intento de atesorar valor ante la incertidumbre.
La repatriación de reservas de oro no es casualidad, ni técnica. Es parte de la desconfianza en un sistema monetario global descontrolado.
Consecuencia 1: Se dispara el riesgo.
Uno de los efectos es la búsqueda de rentabilidad a cualquier precio por parte de los inversores, para compensar el miedo a la pérdida de valor del dinero. Es decir, se acepta menos interés por mayor riesgo.
Observar el pánico comprador es tan interesante como el pánico vendedor. Según Bloomberg, la demanda de bonos basura –deuda de empresas y países en dificultades que ofrecen tipos de interés altos- se ha disparado a máximos de 2009. Empresas al borde de la quiebra conseguían colocar bonos con demanda diez veces superior a la oferta (“Junk Is King as $1 of Beef Debt Gets $10 of Bids”, Bloomberg).

España, por su lado, ha aprovechado bien la demanda de bonos. Entre el estado y las empresas han superado los 42.000 millones de emisiones en un mes. ¿Recuperación inminente?... o reasignación de riesgo global. Inversores buscando un poco de rentabilidad (yield).
Y me parece estupendo que se aprovechen estos periodos… para evitar repetir los errores del pasado. Pero no si se aprovechan para endeudarse más.
La burbuja de bonos global se magnifica incluyendo los llamados de alto rendimiento, basura o (mi termino favorito) “de difícil valoración”. ¿Se acuerdan de Michael Milken y Drexel?Repetimos.
Consecuencia 2: No baja el paro, pero sube la inflación.
Todavía me sorprende que haya quien piense que monetizar deuda reduce el paro. El desempleo se reduce cuando hay actividad económica, atractivo inversor privado real. Cuando lo que se crea es una burbuja monetaria, el efecto es contraproducente, porque el dinero invierte en activos financieros a corto plazo.
El riesgo-retorno de la inversión productiva es simplemente inasumible comparado con los productos financieros líquidos.
Los bancos centrales le penalizan a usted, inversor, por ser conservador. Pero usted no apuesta a quince años, y menos en activos reales, con esta locura global mientras no vea un entorno seguro y posibilidades de crecimiento. Por lo tanto va donde le indican que van a apoyar hasta la derrota final: activos financieros.
Pero la actividad económica sigue en contracción. Por eso la velocidad del dinero –que mide la actividad económica- se desploma. No se da confianza en un sistema que crea dinero falso y reprime financieramente. La inflación aumenta, aunque se disfrace en cifras oficiales.
Mis lectores recordarán las “devaluaciones competitivas” de los 90, y su inutilidad. No solucionaron los problemas estructurales de déficit, paro y deuda… hasta que apareció la ducha de dinero gratis de los fondos de la UE. Tras devaluaciones superiores al 20%, el paro seguía por encima del 21%. Recordarán también que se dispararon los precios. Los problemas estructurales no se solucionan con burbujas. Se perpetúan y aumentan.
Consecuencia 3: Japón, Alemania y EEUU compitiendo por China.
“Beggar-thy-neighbor policies would not be healthy” (las políticas de empobrecer al vecino no serían sanas). Esto lo dice Charles Plosser... ¡de la Reserva Federal! Empobrecimiento y estancamiento. Caída de inversión productiva.
Treinta y dos años de “experimento económico”, como lo llama el ministro japonés de economía. Muy social, 300% de deuda sobre PIB y el paro estructural igual que en 2004.
La decisión del Banco de Japón de aumentar su objetivo de inflación al 2% y comprar 147.000 millones de activos mensuales es muy negativa para las exportaciones de Europa.
Europa compite con Japón tratando de vender a China. Una devaluación brutal del yen supone una caída de las exportaciones de la Unión Europea a Asia. Si añadimos la devaluación constante del dólar, el efecto es simple. Estados Unidos exporta inflación, porque el 75% de las transacciones mundiales se hacen en dólares. Las monedas de los países emergentes se disparan, las materias primas –sobre todo energéticas- se mantienen altas, y por tanto, se exageran los desequilibrios globales.
¿Y si el BCE y Europa hacen lo mismo?
Es curioso que la opinión generalizada sea que Europa debería participar en esta guerra loca. Es típico escuchar que la “culpa” es de Alemania, que se niega a poner en marcha la máquina de imprimir dinero.
Sin embargo la expansión monetaria en la UE y del balance del BCE se está llevando a cabo de manera muy rápida como hemos visto en el grafico superior... Solo que no consigue devaluar. ¿Por qué?
Europa –España, Alemania e Italia en particular- han mejorado sus exportaciones gracias a su política de “devaluación interna” –bajadas de salarios y costes-, y vender a precios dolarizados. Es decir, una gran parte del éxito exportador –hasta un 80%, según Goldman- en la crisis ha sido adaptarse vendiendo fuera en dólares o equivalente a billetes americanos.
Alemania sabe que la gran mayoría de las transacciones en euros se hacen entre nuestros países. Por tanto, intentar devaluar la moneda común artificialmente tiene el riesgo de que sea un disparo en nuestro propio pie. Que la inflación de la eurozona se dispare. La que dicen que no existe. En la oficina de la Unión Europea en Westminster son perfectamente conscientes de esto. Yo he hablado muchas veces del tema con europarlamentarios pero, desafortunadamente, alguno considera que sería un "mal menor" y que "no pasaría nada por probar".
En Europa, los bancos han devuelto 137.000 millones del LTRO, pero si entramos en una espiral devaluadora, el riesgo de volver a prestar a riesgo injustificado se reaviva. Yo temo que el Banco Central Europeo caerá en la trampa de activar políticas monetarias agresivas cuando el apetito por deuda actual se reduzca, pero la voracidad emisora continúe. Y lo hará.
Consecuencia 4: Riesgo al alza, y caídas abruptas.
Las guerras de divisas tenían un muy remoto sentido estratégico cuando no eran globales y concertadas, pero sobre todo cuando había:
- Confianza en el sistema financiero y político global.
- Bancos centrales independientes que paraban la maquina tras periodos cortos.
Hoy en día no se dan ninguna de esas condiciones. Las políticas excepcionales son ahora habituales. Redoblar la apuesta a que el año que viene todo mejora ha llevado a que la patada hacia delante cree una burbuja de préstamos y posiciones en futuros, sujeta a esas políticas, en apuesta alcista que genera un riesgo sistémico si hay una corrección, lo cual impide parar la máquina, porque se desploma el sistema bancario.
El balance de los bancos centrales es el motel de las cucarachas. Lo que entra no sale. Pero al no esterilizarlo –vender lo mismo que compra- tienen que seguir aplicando medidas no convencionales perennes para sostener la burbuja de crédito soberano y el insostenible gasto.
Cómo beneficiarse
Sepa lo que se prepara y que cuando termine será doloroso. Cuando tome riesgo sea consciente de los problemas estructurales. No se solucionan con más deuda y tipos bajos. Y actúe en consecuencia. ¿Corto plazo? Por supuesto. Y con mucho ojo, que la limpieza del sistema no ha ocurrido. Evite riesgo soberano, y céntrese en el corporativo que es donde se han hecho los deberes. Un 50% del desapalancamiento corporativo ya se ha llevado a cabo (Goldman).
En inversión, más gente ha perdido dinero por aguantar posiciones ganadoras “un poco más” que por inversiones incorrectas. Sean disciplinados, no busquen basura y empresas en quiebra que “suben mucho ahora”. Aprovechen ahora, precisamente, para invertir en calidad. El “flight to junk” siempre termina mal.
Un problema estructural de deuda y gasto, de falta de crecimiento y desindustrialización no se soluciona con deuda más barata. La solución es innovar y dejar crecer las áreas de alta productividad. Eso no ocurre cuando se imprime e incentiva al endeudamiento y a sostener sectores decadentes. La solución es precisamente la que todo el mundo parece querer evitar: la limpieza de un sistema exhausto y sustituir a los sectores zombi. Don’t Get Mad, Get Even.
-
Victor AlvargonzálezTELÓN DE FONDO
"Back to the USA"
26/01/2013
A veces, en los mercados, las informaciones más interesantes pasan desapercibidas. Esto se debe a la inmediatez en la que vivimos, tanto inversores como periodistas y asesores. Los resultados se miden a corto. Y para que a la gente le interesen las noticias financieras tienen que tener una influencia inmediata en los mercados. Si somos honestos, reconoceremos que el plazo real de inversión de la mayoría, es decir, el periodo en el que miden los resultados de sus inversiones, es de un año o, como mucho, de dos. No hay nada malo en ello, por supuesto. Simplemente funciona así y hay que adaptarse.
La misión del asesor financiero es obtener el mejor resultado posible para su cliente de acuerdo con el perfil de inversión del mismo. Que el cliente es muy agresivo (financieramente hablando), pues el asesor tiene que ir a por todas y tratar de ganar lo más posible, aunque ello suponga asumir riesgos. Que el cliente es muy conservador, el asesor se pone en sus zapatos y se centra en superar lo que el ahorrador podría ganar en un depósito bancario, por ejemplo, pero con la preservación de capital como condición esencial. Y lógicamente en los plazos de medición de obtención de resultados pasa lo mismo. Si el cliente te va examinar por periodos anuales, hay que respetarlo, y si su visión es a más largo plazo, utiliza las ventajas de tener ese margen de actuación.
Es por este motivo que yo suelo escribir sobre cuestiones centradas en el medio plazo. Aunque es cierto que llevo varios años diciendo que no hay que invertir en Europa -y que a España ni mirarla-, que había que centrarse en EEUU y en emergentes, y que ha sido a la vuelta del verano, después de tres largos años, cuando he recomendado un cambio de estrategia -con una segunda vuelta de tuerca en noviembre, como consta en las hemerotecas– y por motivos que ya expliqué en “Lo cortés no quita lo valiente”, lo cierto es que esa estrategia me la he ido planteando año a año (de hecho, emergentes salieron uno de ellos de mis recomendaciones) y si se ha repetido es porque el escenario no cambiaba. Y, aprovecho para decirlo, porque es de justicia: esa percepción de que las cosas están cambiando, y que yo tengo desde hace relativamente poco tiempo, ya la tenían en esta casa, en Tressis, antes de que yo llegara para dirigir la estrategia de inversión. Y no sólo tenían una percepción, ¡estaban sacándole un gran partido!
Aclarado, escrito y certificado que a corto -y posiblemente a medio plazo- preferimos Europa, quiero dejar claro en este post que no sólo no descartamos EEUU –que está en nuestras carteras modelo- sino que dentro de cierto tiempo –¿meses, un año?- podría volver a una ponderación neutral o incluso a la sobreponderación. Y ello por un motivo largoplacista.
No todo el mundo invierte a un año vista y, en consecuencia, también hay que escribir y asesorar a gente que invierte a largo plazo. Es más, el tema que nos ocupa ya ha empezado y no tardará tanto en empezar a ser descontado por los mercados. Se trata de la revolución energética y el renacer de la construcción en los EEUU.
La revolución energética
Según la Agencia Internacional de la Energía (AIE), gracias a las nuevas tecnologías de extracción, dentro de tres años los EEUU serán exportadores de gas natural. Es más, el coste de extracción ha bajado tanto que allí pronto costará lo mismo generar electricidad con gas “del país” que con carbón. Como la generación de energía con gas es mucho más limpia que con carbón, asistiremos a un proceso de sustitución de centrales térmicas de carbón por centrales basadas en gas natural y/o de ciclo combinado.
En otras palabras, aparte de las maravillosas implicaciones ecológicas de esta noticia, piensen ustedes en las económicas. ¿Se imaginan la cuantía de la inversión en bienes de capital que supone este cambio? ¿Y los puestos de trabajo que creará? Y ahí no acaba la cosa. Empresas químicas que antes basaban sus actividades en, por ejemplo, Venezuela, volverán a casa. “Back to the USA”, como dice el famoso rock and roll de Chuck Berry. ¿Y las consecuencias sobre las “utilities”?, etc., etc.
Pero ahí no acaba la cosa. La tecnología también está revolucionando el acceso a las reservas petrolíferas del país, multiplicando la capacidad extractora y bajando el coste de la misma. Hablando en plata, según la AIE, en el año 2017 los Estados Unidos rebasarán a Arabia Saudí y a Rusia como productor de petróleo. Si a eso añadimos todo tipo de medidas de eficiencia y ahorro energético que ha tomado la administración Obama y que seguirán adelante al repetir mandato el presidente demócrata, para el año 2035 Norteamérica será autosuficiente en producción energética.
No hay que pensar mucho para hacerse una idea de las implicaciones que desde el punto de vista del inversor tiene todo lo anterior, y no sólo a largo plazo, sino a medio e incluso a corto plazo. ¿Se imaginan, por poner un ejemplo, el efecto de este cambio sobre un gigante de la ingeniería como General Electric? ¿Y sobre la industria química norteamericana? Búsquense buenos analistas y gestores de fondos de inversión, que a la hora de seleccionar sectores la cuestión tendrá su miga, como la tuvo con la tecnología en los 90 o los valores defensivos durante la crisis.
El resurgir de la construcción
No se asusten, que no hablamos de una nueva burbuja. Para esa todavía queda mucho tiempo. Hablamos de algo más racional económicamente. Hablamos de la ley de la oferta y la demanda en estado puro. Hablamos de que el “stock” -la oferta- de viviendas construidas y vacías que había dejado la burbuja inmobiliaria USA –nada que ver con la nuestra, porque, en comparación, lo de allí ha sido una “burbujilla”– está empezando a vaciarse.
En otras palabras, que en breve se empezarán a construir más viviendas, porque las que hay ya no cubrirán la demanda. Y esto coincide con tipos de interés hipotecarios por los suelos, que lo están gracias, de nuevo, al señor Ben Bernanke, principal impulsor de la bajada de tipos de largo plazo en un país donde esa bajada se transmite casi automáticamente al mercado. Hablando, de nuevo, en plata, está calculado que una vuelta a la normalidad en la construcción de nuevas viviendas podría aumentar anualmente hasta un 1% el PIB de los EEUU.
Y esto no lo digo yo, sino un economista como el señor Robert Wescott, un grandísimo economista, de esos que sabe buscar más allá, que se atreve a hablar del futuro –y acierta–, que fue asesor de Bill Clinton y que actualmente trabaja como consultor para la gestora de fondos Pioneer, lo cual, por cierto, me parece un lujo de asesor. Él y sus ideas son, por cierto, los inspiradores de este artículo.
¿Implicaciones de inversión? Bueno, si de algo sabemos los españoles es del ladrillo, pero en este caso hablamos de un país que ya ha superado la burbuja y que inicia un nuevo ciclo, es decir, del lado positivo del asunto, no del desmadre posterior. Así que ahí queda otro tema que tanto selectores de fondos de inversión como de acciones deberán saber valorar si quieren estar entre los ganadores a medio plazo.
Dos cuestiones, la energía y la construcción en los EE.UU., que sirven para reafirmarme en lo que dije a primeros de año: que este será un feliz año nuevo para la renta variable, y también para la norteamericana, aunque a corto plazo el “rally del alivio” tire a favor de la europea. -
Yosi TruzmanFACTOR TRUZMAN
El mercado no tiene miedo... Qué miedo!!!
25/01/2013
Se viene hablando desde hace tiempo que la volatilidad cotizada en los mercados está por los suelos lo que refleja un nivel de complacencia que no se había alcanzado desde hace mucho tiempo. Otra forma de analizar hasta qué punto el miedo ha desaparecido de las bolsas (a mi esto sí me da miedo!!) se aprecia en el gráfico siguiente.

En este gráfico se compara la evolución del S&P500 contado en base diaria con el barómetro del miedo, índice este último elaborado por Credit Suisse. Este barómetro mide qué opción PUT a 3 meses se puede comprar con la venta de una opción CALL a 3 meses con un "strike" un 10% por encima del nivel actual del S&P500 (lo que se conoce con el nombre de un COLLAR).
Cada vez que este barómetro ha superado el cota de los 30 puntos (nunca antes en su historia se había visto un movimiento alcista de este índice tan rápido), se suele estar en un momento en el que, a no mucho tardar, se inicia un proceso correctivo de cierta envergadura. Es cierto que la relación no es automática; es decir, el simple hecho de haber alcanzado niveles por encima de 30 no significa que el índice se de la vuelta al día siguiente. Pero sí se aprecia que en el plazo de 1 a 2 meses después, como mucho, se inicia un proceso correctivo significativo.
La falta de prudencia en los mercados suele ser un mal compañero de viaje en la toma de decisiones de inversión. Es precisamente en esos momentos de falta de temor en donde se olvidan que las curvas de probabilidad tienen colas con lo que cualquier elemento inesperado por los mercados tienen un impacto muy agresivo a la baja inmediato. En otras palabras, el riesgo de una caída abrupta inesperada es muy elevado en estos momentos.

En este gráfico se analiza la evolución del S&P500 contado en base diaria. En la sesión de ayer logró superar el máximo del día anterior y cerrar muy marginalmente por encima del cierre anterior con lo que se fijó un nuevo máximo dentro del movimiento alcista en el que se está. El problema del riesgo descrito anteriormente es que podría no avisar; es decir, iniciarse sin la aparición de una estructura o una figura de techo relevante. Sin embargo, se debe prestar mucha atención a cualquier aviso que pueda aparecer.
En este sentido hay que resaltar que el índice se enfrenta en este momento a la parte alta del canal alcista que se puede construir desde los mínimos de mitad de noviembre. Y, sobre todo, hay que resaltar que en la sesión de ayer formó un "doji", figura que indica incertidumbre entre las fuerzas de compra y las fuerzas de venta y que cuando aparece tras un movimiento alcista definido como el actual, puede indicar la aparición de un techo. Obviamente, esta figura necesita confirmarse para lo cual no se debe superar su máximo y debe aparecer, a no mucho tardar, una sesión bajista agresiva que perfore no solo su mínimo sino también el de al menos las 2 sesiones precedentes.
Por lo tanto, los mercados siguen en la misma situación. De manera general no se aprecian ni estructuras ni figuras de techo lo suficientemente concluyentes para abrir ninguna posición corta. Ni tan siquiera como para realizar beneficios. Sin embargo, se viene hablando en estos posts desde hace varios días de muchas indicaciones potenciales de techo. Tal y como se viene recomendando, se debe estar especialmente atento en este entorno de mercado. E incluso y para no equivocarse, sería incluso prudente tomar algo de beneficios ante el riesgo de que cualquier chispa inesperada pueda provocar un incendio en un entorno de mercado en el que los bomberos parecen haberse marchado de vacaciones.
En cuanto a Europa, las señales de debilidad potenciales que se comentaron ayer fueron anuladas por lo que el peligro potencial bajista ha sido diluido en el plazo más inmediato.

En este gráfico se analiza la evolución del Futuro continuo del DAX en base diaria. Ya se ha comentado en varias ocasiones que el nivel de soporte crítico para este índice se sitúa en el 7.600, nivel que representa el máximo de 2011 en términos del contado, que se encuentra levemente por debajo del cierre del año pasado y por debajo del máximo de 2011 en términos del Futuro. La ruptura de este nivel indicaría que el movimiento lateral desplegado en enero podría ser una distribución.
Con ánimo de anticiparse a la ruptura del soporte comentado, si es que se produce, se viene analizando la evolución del indicador de tendencia secuencial Demark. Según esta metodología, se fijó un techo potencial el pasado 18 de enero. El giro bajista del 23 de enero inició su confirmación en la sesión de ayer tras abrir en negativo y perforar el mínimo de ese día. Sin embargo, el giro alcista posterior canceló esta señal potencial bajista al cerrar por encima del cierre de 4 sesiones atrás (7.730). Esto indica que la potencial presión bajista inmediata queda diluida.
Por lo tanto, la situación técnica sigue igual. De manera general, mientras no se perfore el 7.600 se pueden seguir manteniendo las posiciones largas. Sin embargo, se está en un momento en el que se debe seguir muy de cerca la evolución diaria del índice ya que podrían aparecer señales que anticipasen un proceso correctivo. -
EEUU SE LLEVARÁ LA PEOR PARTE
¿Corrección inminente? Los cortos sobre los índices se disparan
Javier Checa / Enrique Utrera24/01/2013 (06:00h) 2
Se acabó lo que se daba, por lo menos por el momento. El rally bursátil de los principales índices de todo el mundo desde finales del año pasado parece abocado a un punto y aparte. Los evidentes signos de sobrecompra en las bolsas han hecho saltar las alarmas entre los analistas. Se espera una inminente corrección a muy corto plazo con epicentro en Estados Unidos y Asia que puede congelar temporalmente la subida de los mercados europeos y más concretamente de los periféricos, los grandes vencedores del arranque del ejercicio. Los inversores están cortos en los grandes índices como no lo hacían desde hace meses, especialmente en los norteamericanos.
En España, las compañías están aprovechando las ventanas de liquidez que se han abierto tras la relajación de las tensiones de los mercados para colocar su deuda a toda prisa. Con la prima de riesgo estabilizada en el entorno de los 350 puntos básicos, el optimismo y también cierto exceso de complacencia imperan en los mercados. Sin embargo, los expertos no aprecian indicio alguno que sustente tanta desmesura alcista. “No está en cuestión que haya una apuesta por el riesgo, sino la velocidad de la subida. No es normal que los mercados pasen de estar ridículamente aterrados a ridículamente eufóricos. Hace falta un descanso”, apuntan los expertos.
La corrección ha comenzado, aunque de momento es muy suave. Dentro de casa, el Ibex ha bajado en seis de las nueve últimas sesiones. Pero, ¿dónde va a tener mayor incidencia? En este punto la unanimidad es casi total. Estados Unidos va a ser quien se lleve la peor parte. “Estamos viendo niveles de 2007, previos a la crisis económica. Está totalmente fuera de lugar y más cuando por delante hay una negociación sobre el techo de deuda pendiente”, apunta Daniel Álvarez de XTB Trading.
Desde IG la analista Soledad Pellón comparte esta misma radiografía e insiste en que buena parte de este optimismo se debe a la situación de anestesia que ha imprimido a los mercados la Reserva Federal y sus programas de estímulo. Así, en opinión de Pellón, la corrección al otro lado del Atlántico puede llevar al S&P 500 hasta los 1.390 puntos. Entre los clientes del bróker, más del 80% está corto en el Dow Jones y más del 70% en el S&P frente a un 66% que espera caídas en el Dax alemán y un 55% en el Cac francés.
También algunos de los indicadores que mejor miden el momento del mercado dejan lecturas concluyentes. Es el caso del índice de sorpresas económicas de Citigroup (CESI). El de Estados Unidos se ha situado por debajo de cero por primera vez desde el arranque del mes de septiembre. Cuando entra en terreno negativo, el índice muestra que los datos económicos publicados se han quedado por debajo de las expectativas del mercado. Cuando está por encima de cero, significa que los datos han superado las expectativas. Por lo tanto, el CESI parece indicar que el mercado estadounidense se ha pasado de velocidad.
Jorge Sanz, consejero delegado de atl Capital, cree que el recorrido alcista de EEUU es ya muy limitado. "No es que veamos los índices estadounidenses bajando un 20%, pero piedras en el camino va a haber", asegura Sanz, que apuesta por un año plano en en EEUU y mucho mejor en Europa. Una vez más, el CESI lo ratifica. El de la zona euro está en plena subida y ha alcanzado los 21 puntos, el nivel más alto desde febrero.
Una sana consolidación para el Ibex
¿Y qué hay de España y el Ibex? Los analistas creen que se espera una corrección que puede acabar viniendo bien para consolidar los niveles adquiridos y apuntalar los cimientos para una segunda oleada alcista. “Las expectativas para este año año son muy positivas, por lo que estimamos una mera corrección sin caer en pesimismos ni volver a resucitar los fantasmas de una recesión. Puede ser una corrección violenta pero, al fin y al cabo, viene bien encontrar nuevos fundamentales sobre los que sostener la tendencia futura”, añade Nuria Álvarez desde Renta 4.
Lo que parece un escenario probable en las próximas semanas es que el selectivo español puede experimentar un retroceso que le lleve a perder los 8.000 puntos. “Se va a adoptar una postura más prudente en la que una caída de entre un 7% y un 10% es más que probable”, asegura Renta 4. Un recorte que podría estar encabezado por los mercados asiáticos, donde ya ha comenzado una corrección más profunda después de conocer que el grueso de las medidas del banco central de Japón para devaluar el yen se aplicarán a lo largo del próximo año.
-
RECONQUISTA LOS 8.700 PUNTOS
El Ibex acaba la semana en su nivel más alto desde febrero
J.C.25/01/2013 Actualizado: 25/01/2013 (17:36h)
A trompicones pero sin descanso el Ibex 35 ha conseguido cerrar la semana en su mejor nivel desde febrero. Con los 8.700 puntos en el bolsillo, el selectivo español ha reaccionado en la última sesión de la semana, apoyándose en el buen dato de confianza empresarial de Alemania, así como en el hecho de que los bancos hayan devuelto al BCE 137.200 millones del préstamo LTRO, por encima de los 100.000 millones que se esperaban. "El resultado final de devoluciones nos da una idea de que la banca tiene suficiente solvencia, y es una buena señal para el medio plazo. Eso sí, el drenaje de liquidez podría interpretarse con tímidas correcciones cortoplacistas en renta variable, pero la señal es fuerte”, apuntan desde XTB. Buenas sensaciones en el sector financiero, que se traducen en subidas de los principales índices del Viejo Continente en el parqué.
El Ibex cierra la semana con un repunte del 1,4% hasta los 8.724 puntos después de haberse anotado un alza del 0,68% el viernes. En el resto de Europa, el Dax sube un 3% en la semana, el Cac un 0,7%, el Ftse 100 un 2%, el Mib un 1% y el Eurostoxx 50 un 1,1%. Desde XTB Trading
Mario Draghi desde el Foro Económico Mundial también ha puesto su granito de arena para arrojar algo de luz sobre los inversores. El pronóstico del presidente del Banco Central Europeo de que la recuperación de la zona euro será apreciable desde mediados de este año ha impulsado la cotización del euro frente al dólar hasta los 1,3451 dólares, su nivel más alto desde finales de febrero de 2012. Draghi ha definido 2012 como "el año del relanzamiento del euro, si bien todavía se debe superar la fragmentación latente en los mercados financieros".
Al otro lado del Atlántico las bolsas estadounidenses siguen imparables, en máximos de cinco años, y parecen haber encajado con cierta flexibilidad el desplome de Apple después de decepcionar por segundo trimestre consecutivo al presentar sus resultados. Este viernes la manzana corregía y repuntaba medio punto por encima de los 450 dólares. Buena parte de esta euforia viene justificada, entre otras cosas, por los mejores datos en los precios de vivienda nueva en Estados Unidos, lo que demuestra que la recuperación del sector inmobiliario es cada vez más un hecho.
En el mercado de deuda, la prima de riesgo española se mantiene estable en el entorno de los 350 puntos básicos, con la rentabilidad en el 5,01%, aunque a primera hora en algunas plataformas el diferencial subiera por fuerza como consecuencia de un problema técnico provocado por un cambio de referencia en el diez años, como ya ha ocurrido en ocasiones anteriores.
La próxima semana se conocerá el dato de PIB de España y un día después, el jueves, el del PIB armonizado de la Eurozona. Por su parte, el Tesoro alemán y el italiano saldrán a la palestra para tratar de colocar 3.000 y 4.000 millones respectivamente en letras y bonos.
Claves microeconómicas
Bankinter ha sido el gran protagonista del viernes después que Crédit Agricole haya vendido el 5,2% del capital de la entidad a través de una colocación exprés, como adelantó ayer El Confidencial. La gala, que aún conserva el 9,9% de la española, ha conseguido 116 millones de euros al colocar a 3,95 euros. Sus acciones han caído un 1,7% para acercarse al precio de colocación.
En el sector financiero también destaca Banco Popular, que esta semana ha recibido hasta cuatro mejoras de recomendaciones y en total son nueve desde que amplió capital el pasado mes de noviembre. Uno de los motivos que ven los analistas es que en el caso de la mejora del escenario macroeconómico en España que traiga parejo el resurgir de las pymes, la entidad que preside Ángel Ron será la gran vendedora.
Los bancos se disponen a empezar a devolver los préstamos LTRO del Banco Central Europeo y han sido Sabadell y Bankinter los primeros en anunciar que van a hacerlo tras presentar sus resultados ayer. La deuda de la banca española es superior a los 313.000 millones de euros y tienen de plazo hasta 2015 para devolverlos al regulador monetario.
Así, entre el resto de entidades, Santander sube un 0,7%, al igual que BBVA, mientras que CaixaBank sube un 1%, Sabadell cae un 0,1% y Bankia sube un 3,1% en el continuo.
Arcelormittal ha anunciado el despido de 1.300 empleados de su planta en Bélgica espués de decidir el cierre permanente de sus actividades de coque y seis líneas de producción en sus instalaciones en la ciudad. Sus acciones caen un 1,24%.
Abengoa se prepara a emitir también bonos por 250 millones de euros para refinanciar su deuda. Sus acciones se dejan un 0,5%.
OHL se ha adjudicado su primer contrato en México en el área de energía. Se trata de la construcción de una central de cogeneración de 60 MW en condiciones de diseño. El valor suma un 0,8%.
En clave internacional destacan las fuertes subidas del banco italiano Monte dei Paschi de Siena, que se dispara más de un 11% en Milan ante la llevada de un inminente rescate una vez sus accionistas den luz verde a la petición de ayuda que se vota este viernes.
-
SUBE EL PRECIO OBJETIVO A 9 EUROS
Suma y sigue en BBVA: N+1 dice que subirá otro 15%
TAGS > BBVA Enrique Utrera26/01/2013 (06:00h)
N+1 se suma al extenso grupo de analistas que está apostando fuerte por BBVA en bolsa en este comienzo de año. La firma asigna al banco que preside Francisco González un precio de objetivo de 9 euros por acción, lo que supone un potencial alcista del 15%. BBVA cerró el viernes a 7,81 euros por acción.
Eso a doce meses vista, porque la firma cree que BBVA puede casi duplicar su valor en bolsa hasta los 14 euros por acción en los próximos tres años. N+1 dice que el valor tiene aún un gran potencial alcista porque está cotizando en línea con sus comparables europeos a pesar de que su potencial de crecimiento es superior.
No obstante, el 'broker' prefiere ir con cinturón de seguridad a corto plazo. Advierte que tras la fuerte subida de la cotización en las últimas semanas, “estaríamos más cómodos comprando en niveles cercanos a los siete euros por acción”. Dicho de otra manera, la opción más atractiva es esperar a una corrección del valor para entrar a unos niveles más atractivos.
La recomendación de compra de BBVA se basa en “una atractiva combinación de fundamentos de calidad, perfil de bajo riesgo, las perspectivas de crecimiento atractivo y una buena valoración”, asegura el informe firmado por Francisco Riquel, cuyo precio objetivo anterior era de apenas 7 euros.
N+1 cree que BBVA completará en 2013 la inmensa mayoría de sus necesidades de provisiones y espera una mejora del beneficio por acción entre el 13% y el 18% en 2014 y 2015 gracias a la mejora de la situación en España y el crecimiento sostenido en los mercados emergentes. Riquel cree que 2013 será para el banco un año todavía de transición, pero que la rentabilidad mejorará claramente en 2014, con el Rote –rentabilidad sobre fondos propios excluyendo el fondo de comercio- normalizándose desde el actual 5% en 2012 hasta el 15% en 2015.
Cambio de escenario
La recomendación de compra de BBVA es un paso más en el cambio de percepción de la firma sobre la banca española. N+1, una de las casas más escépticas sobre la situación del sector financiero, cambió de opinión la semana pasada sobre los bancos medianos. El broker dio un giro radical en Popular y Sabadell, a los que cambió la recomendación de vender por la de comprar, y elevó a Bankinter desde vender a neutral.
Entre las grandes razones para hacer valer la nueva visión del sector, N+1 destacó el final de la guerra de los depósitos, un argumento que utiliza también con BBVA para justificar la recomendación de compra, la primera desde julio de 2011. Desde entonces había mantenido su consejo de neutral. -
EN UN LARGO REPORTAJE, EL ROTATIVO CUESTIONA EL FUTURO DEL BANCO SANTANDER
‘FT’ coloca a Botín ante su “tormenta perfecta”
Álvaro Rigal25/01/2013 (22:44)

Después de toda una vida de éxito profesional, Emilio Botín (y por extensión el Banco Santander) se encuentra ante un futuro más bien oscuro poblado por varios nubarrones que podrían empañar su brillante trayectoria. Al menos esa es la idea principal de “Emilio’s perfect storm”, el reportaje publicado por el prestigioso rotativo internacional ‘Financial Times’ en su suplemento de fin de semana.
En un largo perfil que recorre exhaustivamente el pasado y el presente del banquero cántabro, el diario presenta a Botín como un “diminuto duendecillo septuagenario” que tiene aspecto de poderse haber retirado hace 15 años pero que prefiere seguir siendo “el rey del mundo de los negocios en España”.
El artículo está firmado por Patrick Jenkins, editor de la sección de bancos, que describe a Botín como un hombre comedido y pulcro, pero con un deje de “pavoneo español” y el orgullo del exitoso hombre de negocios. Botín recibió personalmente al reportero, pero no quiso enfrentarse a una entrevista grabada.
Una historia de éxito que pierde fuelle
“El hombre que convirtió a una pequeña entidad en uno de los mayores bancos del mundo” es presentado como alguien con una “extraordinaria energía física” que, con sus 26 años al mando de “una institución cuyos activos se acercan al PIB español”, ha sobrevivido a una crisis que ha fulminado a numerosos presidentes de bancos.
El reportaje no escatima elogios hacia los múltiples éxitos de Emilio Botín, cuya “obsesión por los detalles” combinada con su “vena salvaje” le llevó a salir triunfante en operaciones como la fusión con Central Hispano o la compra a tres de ABN Amro, donde se llevó la mejor parte mientras RBS y Fortis salieron fuertemente perjudicados.
No obstante, mirar hacia el pasado parece más sencillo que hacerlo hacia el futuro. Pese a los espectaculares registros del banco hasta la fecha, el rotativo señala que los inversores “están empezando a perder la fe” mientras las acciones del banco se estancan.
Tres son los motivos que podrían desencadenar la temida “tormenta perfecta” en la hasta ahora rocosa nave del Santander:
- La amenaza regulatoria. A juicio de los analistas de Barclays, el futuro regulador bancario europeo no será tan benévolo como ha venido siendo el Banco de España, por lo que Santander podría tener que llenar un nuevo ‘agujero’ de 18.000 millones de euros.
- Un deterioro aún mayor de la economía española. El rotativo recuerda que en el último año, en lugar de reducir su exposición a deuda soberana, Santander ha aumentado su compra de bonos presionado para ayudar al país. Cualquier forma de ‘default’ convertiría el resto de problemas del banco en insignificantes, ya que “si España cae, el Santander cae”.
- La cuestión sucesoria. Acaso el tema más espinoso de cuantos se ciernen sobre el futuro del banco y que “para frustración de los inversores”, Botín se niega a afrontar por el momento. Con Alfredo Sáenz apuntando a la jubilación, los hermanos Rodríguez Inciarte tampoco convencen (Matías por edad y Juan por ser demasiado ‘agresivo’) mientras que Horta-Osorio prefirió irse a Lloyds. La única opción restante es su hija Ana Patricia, pero existen muchas dudas sobre su capacidad para asumir un puesto tan exigente.
El diario recuerda además que la reelección de Botín el pasado mes de abril fue cuestionada por numerosos inversores en protesta por la falta de 'independientes' en el consejo. "El Consejo es una farsa", declara un inversor anónimo, "al final es la familia la que lleva todo". El 'FT' señala que existen críticos que dibujan paralelismos con lo ocurrido con la familia Murdoch en News Corp, donde lo que en principio era una ventaja acabó siendo un problema.
Así las cosas, parece que, tras décadas de asir el timón con mano firme, Emilio Botín deberá esforzarse para evitar con éxito las nubes negras del horizonte. Y es que, como señala ‘FT’, “el presidente es poderoso, pero no omnipotente”. -
EL PAÍS VERÁ LA LUZ A FINALES DE 2013
FG (BBVA) cambia el discurso: "España puede sobrevivir sin ayuda financiera"
El presidente del BBVA, Francisco González (Efe).
E.C. / Agencias25/01/2013 (15:09)

El presidente de BBVa, Francisco González, uno de los que más ha presionado a Mariano Rajoy para que pidiera el rescate "cuanto antes", ha dado un giro de 180º a su discurso y ahora considera que España puede "sobrevivir" sin solicitar asistencia financiera adicional, una vez que ha afirmado que los mercados entienden que el país "va por el camino adecuado" tras el cambio de sentimiento al inicio de 2013.
"En las cuatro últimas semanas, las condiciones de financiación han cambiado sustancialmente a mejor", ha explicado González en un comunicado distribuido por BBVA sobre una entrevista con Bloomberg TV en el marco de la reunión anual del Foro Económico Mundial en la localidad suiza de Davos. El presidente del 'banco azul' ha afirmado además que a finales de este año España "verá luz al final del túnel".
En este sentido, ha subrayado que el "problema" sigue siendo el paro, más aún tras la publicación de la última Encuesta de Población Activa (EPA), que eleva el número de parados a casi seis millones.
Como recomendación al Gobierno español, el presidente del BBVA ha aconsejado proseguir en el impulso de "reformas estructurales" para lograr un crecimiento "sostenible en el futuro". "El Gobierno español no va a ser autocomplaciente", ha sentenciado.
En cuanto al sector financiero, González ha señalado que el principal reto pasa por "reactivar el flujo de crédito" hacia la economía, al tiempo que ha recordado que "no todos los bancos están en la misma situación en España".
También ha repasado la situación de la economía mundial y ha incidido en la necesidad de impulsar el crecimiento. "La situación de los mercados financieros en Europa ha cambiado mucho gracias a las acciones del Banco Central Europeo (BCE)", ha aplaudido, para después asegurar que el Viejo Continente "va en la buena dirección". "Los que apostaron en contra del euro cometieron un error", ha indicado. -
Los 10 valores más importantes de la cartera de Leon Cooperman
Sábado, 26 de Enero del 2013 - 8:33:00
Leon Cooperman, antiguo presidente y CEO de Goldman Sachs y fundador de Omega Advisors, es uno de los gestores más reputados de Wall Street.
Publicamos los diez principales valores de su cartera, así como el porcentaje que presentan en el total de acciones que mantiene.

-
Aplazan de nuevo las negociaciones del techo de deuda ¿Subirá la bolsa?
26/01/2013 - 08:00Antonio Iruzubieta
La bolsa permanece impasible a los acontecimientos y subiendo cada día. Desde los mínimos de hace 8 semanas, los principales índices de EEUU han subido más del 10%, un 18% el Russell
Aplazan de nuevo las negociaciones del techo de deuda ¿Subirá la bolsa?
La bolsa permanece impasible a los acontecimientos y subiendo cada día. Desde los mínimos de hace 8 semanas, los principales índices USA han subido más del 10%, un 18% el Russell. Argumentos hay para justificar las compras, como de costumbre, aunque también para mesurar el riesgo.
El principal argumento detrás del entusiasmo comprador está en que el año 2013 será positivo para las acciones porque sencillamente no hay alternativa, los bonos ofrecen unas rentabilidades reales negativas, y además las autoridades seguirán manipulando los mercados a su antojo como herramienta para salir de la crisis.
También incide en la psicología del inversor el positivo desarrollo reciente del mercado, que despierta el entusiasmo inversor al tiempo que invita a subestimar los riesgos.
Poco importa el estancamiento en los beneficios empresariales, o la debilidad económica, las medidas de ajuste presupuestario, los déficit o el techo de deuda, por citar algunos escolllos que afectan directamente a la evolución económica y financiera.
La Cámara de Representantes USA vota una posible extensión de tres meses del tiempo ya extendido, dos meses que se concedieron el 31 de diciembre, para fijar el techo de deuda, siempre y cuando el Senado presente ya los presupuestos.
En otras palabras, otra patada adelante, con el fin de demorar asuntos de vital importancia por puro interés político. La incertidumbre permanecerá en tanto los políticos no se pongan a trabajar. Incertidumbre que por otra parte se gestiona de manera muy conveniente desde la perspectiva del mercado, apuntalamiento.
La evolución económica es débil con un PIB merodeando el 2% a pesar de los ingentes estímulos y se mezclan datos positivos y negativos. El empleo y la vivienda están mejorando mientras que los últimos datos de manufacturas -PMI- han sorprendido al alza (56 frente a 53 estimado). Sin embargo, los datos de Actividad Nacional de la FED de Chicago han sido negativos en dos de los pasados tres meses y los datos de manufactura de la FED de Richmond muestran una intensa caída este mes hasta -12 cuando se esperaba +5 y caída en todos sus principales componentes.
Además, el sentimiento medido por la Universidad de Michigan se giró de manera violenta en su último registro y observen la situación en que se encuentra ahora respecto de anteriores recesiones, en el gráfico siguiente:

Si este gráfico circula sobre la mesa de los políticos no querrán introducir ahora medidas de corte austero, ni subir impuestos ni en definitiva ser acusados de responsables de provocar una recesión. Por esta o/y otras razones optan por extender el "marrón" todo lo más posible.
Los directivos de las grandes compañías, sin embargo, ajenos a las trifulcas políticas no lo están respecto de su patrimonio y en vista de una coyuntura y previsiones poco convincentes están decidiendo salir disimuladamente del mercado. El cuadro siguiente refleja la actividad de los insiders de las 10 principales empresas del Nasdaq durante los pasados seis meses.

En fin, la incertidumbre sobre el techo de deuda permanecerá con todos nosotros hasta el próximo día 19 de mayo, gracias a la benevolencia mal entendida del Partido Republicano que ha decidido conceder tiempo a los demócratas a cambio de reforzarse en unas negociaciones sobre el programa fiscal y de recorte de gasto que son, en todo caso, imprescindibles y afectarán a los americanos durante años.
El mercado se ha librado, por el momento, de la cita de calendario referida al techo de deuda prevista para dentro de 5 semanas. A partir de hoy son 16 semanas de incertidumbre, también de tensa espera bajo la ilusión de que surja una clara mejora en la evolución económica o de otra forma la primavera podría convertirse en un calvario financiero.
¿Aguantará el mercado tanto tiempo sin corregir? o quizá esta noticia se trate tan sólo de la guinda final sobre un gran pastel de entusiasmo comprador. El aspecto de los índices es muy elocuente con señales claras de sobre compra, divergencias, figuras técnicas de cuña alcista y con precios en la parte alta en la mayoría de índices (Dow, SP500, Russell, Dow de Transportes...)
Russel 200. Diario

Antonio Iruzubieta. CEFA -
¿Qué valores sufrirán más si la CNMV decide eliminar el veto a los cortos?
26/01/2013 - 08:00José Mª Camarero
Está previsto que el próximo 31 de enero la CNMV decida levantar o mantener el veto a las posiciones cortas, pero podría ser antes, según fuentes del regulador. ¿Qué valores podrían sufrir más con el regreso de los bajistas?
¿Qué valores sufrirán más si la CNMV decide eliminar el veto a los cortos?
Durante los próximos días nuestro mercado vivirá un nuevo examen de confianza. Está previsto que el próximo 31 de enero la CNMV decida levantar o mantener el veto a las posiciones cortas. Sin embargo, según fuentes del regulador, el anuncio podría llegar antes. La industria de la inversión se ha manifestado en contra de esta medida, que lastra la liquidez, dificulta las estrategias de cobertura de gestores y «traders» y perjudica al negocio de BME, el operador bursátil español.
En noviembre el organismo decidió prorrogar el veto. Ahora, Elvira Rodríguez, la presidenta del supervisor de mercados, se enfrenta a un nuevo escenario en el que se ha recuperado parte del crédito perdido sobre los activos españoles. ¿Confiará la CNMV en la mejoría? ¿Se podrá liberar a nuestra bolsa de esta medida que disuade a ciertos inversores de volver a España? ¿Qué sectores sufrirían más con su regreso? Hay muchos interrogantes abiertos.
Uno de los motivos que adujo el organismo para prorrogar el veto el pasado noviembre fue que el proceso de reestructuración bancaria aún no había finalizado. No hacía mucho tiempo que se habían conocido las exigencias de capital de Oliver Wyman. Y hubo quien interpretó la decisión como una concesión al Banco Popular, que preparaba en ese momento su macroampliación de capital. ¿Y ahora? ¿Se puede afirmar que la reestructuración bancaria ha terminado?
Aún falta por ver cómo se resuelven las subastas de entidades como Catalunya Banc y NCG Banco. Sin embargo, hay expertos que creen que lo visto en los últimos meses puede ser suficiente para terminar con la prohibición. «Se ha avanzado bastante en la recapitalización de la banca. Queda poco por aflorar, especialmente, en las entidades cotizadas. Si se levanta el veto, no creo que la activación de cortos pueda ser tan salvaje como en otras ocasiones», explica José Lizán, gestor de Banco Madrid.
Con todo, varios gestores de fondos extranjeros contactados por «INVERSIÓN» creen que todavía queda un largo camino por recorrer en este sentido. Los temores sobre la banca española no se han disipado del todo. Aún quedan muchos interrogantes en la cabeza de muchos inversores. Especialmente, extranjeros.
A cierre de esta edición, la CNMV no había informado sobre su decisión. Sin embargo, existía un consenso entre los distintos actores del mercado. La caída de la prima de riesgo y el buen tono de la bolsa, especialmente de la banca, durante los últimos meses anima a pensar en que se levantará el veto. «Creo que acabarán con la prohibición. El sentimiento ha mejorado y no creo que la vuelta de las posiciones cortas pueda acelerar los descensos», considera Luis Lorenzo, «trader» de Dif Broker. Este experto espera que tarde o temprano se produzca una corrección tras los fuertes ascensos de los últimos meses, pero no cree que los descensos vayan a ser mucho mayores por la vuelta de los bajistas.
¿Quién sufrirá el regreso?
Según el último informe de mercados de la CNMV, las estrategias a corto se redujeron en un 20 por ciento entre noviembre y diciembre del año pasado. «La media ponderada por capitalización de mercado de todas las posiciones cortas agregadas se situaba a finales de 2012 en el 0,376 por ciento del capital, frente al 0,475 por ciento» de noviembre, informa el regulador.
En general, los expertos no esperan una gran reactivación de estas operaciones. Con todo, Lizán aporta algunos nombres que podrían sufrir un incremento de bajistas. «Hay muchas dudas con Abengoa. Tiene un problema sin resolver con su deuda y esto podría animar a algunos operadores a ponerse corto con el valor», considera. También en Indra, que en este momento es el valor español con más porcentaje de capital con posiciones cortas. «En su caso, tenía demasiada exposición a administraciones públicas. Apostar en contra de compañías con demasiado negocio dependiente del Gobierno ha sido una forma de apostar contra España a lo largo de esta crisis».
Desde Dif Broker, Luis Lorenzo cree que la banca sí podría sufrir algún ataque de cortos, pero más leve que en otras ocasiones. No sólamente por el miedo que aún flota sobre el sector, sino también por la fuerte revalorización que ha vivido durante los últimos meses. «Los bancos no están exentos de riesgo. Creo que el sector financiero es uno de los que más podrían sufrir el levantamiento de la prohibición», señala Lorenzo.
Habrá que estar especialmente atentos a aquellas entidades que más han ganado en los últimos meses. Lizán cita a Bankinter. «Es cierto que es un banco sano, pero también está sufriendo una crisis de modelo de negocio y se ha revalorizado mucho». La entidad registra un repunte cercano al 70 por ciento en los últimos seis meses. Es el banco que más sube del mercado español. En el lado positivo, conviene seguir de cerca a BME, que podría beneficiarse de la recuperación de las posiciones cortas.
Riesgo regulatorio
Independientemente de lo que suceda, expertos y gestores del mundo empiezan a mirar con preocupación la oleada de cambios regulatorios y fiscales que ya se están aplicando sobre los mercados europeos. El ESMA, el supervisor bursátil del Viejo Continente, aprobó a finales de 2012 una nueva regulación de posiciones cortas sobre instrumentos y emisiones realizadas en Europa, que obliga a notificar estas operaciones en renta variable y en renta fija.
A ello se suma la famosa Tasa Tobin (véase apoyo) y los cambios fiscales que están teniendo lugar en Francia y España. ¿Hasta qué punto pueden disuadir la inversión? Las opiniones son contradictorias. Hay muchos intereses contrapuestos.
Sin embargo, la industria de la inversión teme que ciertos flujos de capital huyan a otros mercados más libres de impuestos y restricciones, como los asiáticos. En Estados Unidos, el «abismo fiscal» está despertando este debate con un posible cambio en la tributación de los dividendos, mientras que Singapur y otras plazas asiáticas son vistas como alternativas cada vez más eficientes y favorables para la comunidad inversora que pretende reducir al mínimo los costes fiscales. -
Es de AKER EUR/USD 21/25-01-13
En el analisis para la semana que viene quiero meter unos posibles escenarios de LP. Aunque haya unos cuantos mas son los que 1º se me han venido a la mente mirando el grafico mensual.
Todavia quedan 4 dias para el cierre de la vela pero tal cual me han salido los pongo...

Despues de la paja mental con lo de arriba pasamos al semanal donde tenemos al precio que ha llegado a la parte alta del cuello importante de cambio de tendencia semanal..

#3
Y por ultimo en diario tenemos al precio que ha llegado a nuestro iman desde donde le toca cuanto menos un descanso...

-
Banco Sabadell: En disposición de romper su tendencia bajista multianual

Sábado, 26 de Enero del 2013 - 10:30:00
Ayer los analistas de Mediobanca rebajaron el precio objetivo del Banco Sabadell a 1,4 euros desde los 1,6 euros anteriores. Exane, por contra, lo subió un 73% a 1,9 euros. Estos precios están sensiblemente por debajo del precio al que cotiza el banco.
De cualquier forma, el análisis técnico del valor no es tan pesimista como la opinión de estos analistas.
Como vemos en el gráfico adjunto, Sabadell está desarrollando una estructura triangular que podría perforarse al alza en las próximas sesiones. Un cierre por encima de los 2,25 euros, llevaría al valor hacia la directriz bajista principal, ahora en los 2,35 euros, con la suficiente fortaleza como para perforar también esta última.
Este escenario podría romper definitivamente la tendencia bajista multianual del banco, y desencadenaría compras de inversión con un objetivo de medio largo plazo.
Los indicadores técnicos de referencia se encuentran en zona neutral, a la espera de si finalmente la estructura de precios rompe la directriz bajista. -
Tubacex: Tomar beneficios en las proximidades de los 2,50€

Sábado, 26 de Enero del 2013 - 10:35:00
El pasado 15 de enero publicábamos sobre Tubacex: "Los títulos de Tubacex se encuentran en fase alcista, iniciada en los mínimos de marzo de 2012. El valor podría corregir algo más hacia la zona de los máximos relativos anteriores (2,10 euros), desde donde debería rebotar."
"Los indicadores técnicos de referencia se están girando a la baja, lo que refuerza el escenario correctivo. Tomaríamos posiciones largas en las correcciones".
Tubacex corrigió hasta la zona de los 2,15 euros, desde donde rebotó al alza, tocando en el día de ayer a los 2,50 euros. Los índices de sobrecompra son elevados, por lo que el escenario más probable es una cierta corrección en el título.
Tomaríamos beneficios en el valor, dado la importante ganancia potencial en siete jornadas, al pasar Tubacex desde niveles por debajo de los 2,20 euros, a las proximidades de los 2,50 euros. -
Faes: Una corrección otorgaría un nueva oportunidad de compra
Sábado, 26 de Enero del 2013 - 10:45:00
Las acciones de Faes superaron la tendencia bajista de largo plazo el pasado 17 de diciembre con un hueco alcista y confirmación de la tendencia alcista tras la superación de los 1,818 (máximos de febrero de 2012).

El primer soporte se encuentra entre 2,15/2,17 euros y después los 1,82 euros. La primera resistencia se sitúa en 2,70 euros y después los 2,95/3,00 euros.
El momentum de largo plazo se mantiene alcista, aunque el de corto plazo sigue presionando a la baja. El comportamiento relativo ha superado, al igual que el precio, su tendencia bajista de largo plazo.

Desde un punto de vista operativo, seguimos siendo positivos con el valor, aunque en el corto plazo podríamos ver un pullback hacia la zona 2,00/1,82 euros que aprovecharíamos para reanudar las posiciones largas con objetivo 2,70/3,00 euros y stop de protección en 1,74 euros en términos de cierre. -
Dinamia: ¿Pullback o Bandera bajista?
Sábado, 26 de Enero del 2013 - 10:40:00
Los títulos de Dinamia se encuentran corrigiendo lateralmente la superación de la tendencia bajista de fondo iniciada en los máximos de julio de 2007. El desplazamiento lateral de corto plazo podría desembocar en un clásico pullback sobre la resistencia superada y reiniciar la tendencia alcista o en una bandera bajista que propiciaría un nuevo movimiento bajista de corto plazo hacia los 3,75/,385 euros.

El momentum de largo plazo parece estar girándose a alcista, aunque debe ser el precio el que confirme la figura. El momentum de corto plazo está neutral. El comportamiento relativo es plano en el corto plazo.

Desde un punto de vista operativo, la pérdida de los 4,53 euros en términos de cierre pondría en peligro la estructura alcista actual y abriría las puertas a un movimiento bajista hacia la zona de 3,75/3,80 euros. La superación de los 5,65 euros despejaría el camino alcista hacia los 6,40/6,70 euros.
-
JP Morgan también apuesta por Banco Popular
Gráfico publicado por Jesus Perez Sanchez · Hoy, 09:59 h ·

Esta acumulación es sorprendente -
IBEX 35, análisis técnico 25/01
Escrito por LONE__ el 25 enero, 2013
El Ibex 35, se mantenía bajo presión compradora en la sesión de hoy, y terminaba cerrando con beneficios del 0,68% en los 8.724,60 puntos, por encima de los máximos de impulso previo, en los 8.721 puntos.
En la sesión de hoy, el Ibex da una nueva señal de fortaleza, superando los máximos previos, aunque debe confirmar sobre los 8.800 puntos, dando así fin a la consolidación y continuidad a la tendencia alcista en dirección a los 9.000 puntos, nivel de recuperación del 100% de todo el impulso bajista previo desde febrero, y por tanto objetivo natural lógico del presente impulso.
En el corto plazo, el impulso alcista permanece vigente mientras el Ibex cotice sobre los 8.520 puntos, y a mayor plazo, mantiene intactas las perspectivas de continuidad de la tendencia alcista, mientras los precios se mantengan sobre los 8.000 puntos, su pérdida si invalidaría el escenario y abriría la posibilidad de caídas en dirección a los 7.670 – 7.600 puntos

Por lo que se refiere a indicadores técnicos, el indicador de movimiento direccional ADX es alcista, sobre ADXR y en niveles de 35,31, mientras que el indicador de convergencia divergencia MACD, es positivo y alcista y el oscilador de momentum, es positivo y divergente bajista. Indicadores que muestran fuerza en la tendencia del Ibex 35, aunque el volumen no esta apoyando y hay que vigilar la divergencia de momento.
Los osciladores por su parte giran al alza, con estocástico y RSI en fuerte sobrecompra, mostrando mayor presión de las fuerzas compradoras.
En consecuencia, la tendencia del Ibex 35 en el corto plazo es alcista, con primeros objetivos en los 8.800 – 9.000 puntos.
El sesgo de corto plazo permanecerá alcista, mientras el Ibex se mantenga sobre los 8.520 puntos. Su pérdida invalidaría el escenario de impulso y abriría la posibilidad de caídas en dirección a los 8.300 – 8.000 puntos.
Saludos y felices inversiones.
LONE___
-
BANKIA, análisis técnico
Escrito por LONE__ el 25 enero, 2013
Bankia vuelve a encontrarse bajo fuerte presión compradora en la sesión de hoy y cotiza con beneficios del 4,66%, en los 0,6070 euros, apoyándose sobre el soporte en lo 0,58 euros.
La tendencia de Bankia sigue siendo muy bajista, y rebotes como el de hoy, no cambian demasiado las cosas por el momento, limitándose a definir un rango lateral bajista con todo el aspecto de ser de agotamiento.
No consideraremos ninguna mejoría de las expectativas técnicas de Bankia en el corto plazo, mientras los precios se mantengan bajo los 0,76 euros y a mayor seguridad, con confirmación sobre los 0,85, nivel en que coinciden directriz bajista y 38,2% de recuperación de todo el impulso bajista previo y que por tanto será difícil de pasar.
Mientras los precios se mantengan bajo los 0,76 euros, existe la posibilidad de vuelta en dirección a los 0,47 – 0,34 euros.

En cuanto a los indicadores técnicos de Bankia, el indicador de movimiento direccional ADX es bajista, bajo ADXR y en niveles de 23,44, mientras que el indicador de convergencia divergencia MACD, es positivo y alcista, y el oscilador de momentum es positivo y bajista. Indicadores que muestran debilidad en la tendencia de Bankia.
Los osciladores por su parte son bajistas, con estocástico en sobrecompra y RSI en sobreventa, mostrando mayor presión vendedora.
En consecuencia, la tendencia de de Bankia es bajista, aunque en proceso consolidación lateral, que pudiera ser de continuidad o agotamiento, mas potablemente lo segundo.
Mientras los precios se mantengan bajo los 0,76 euros, existe la posibilidad de vuelta en dirección a los 0,47 – 0,34 euros.
Saludos y felices inversiones.
LONE___
-
Bon jour!
Qué bueno el que las puesto guillem que dice "cuándo haces pop ya no hay stop"
Ja ja -
Pardi...
Has leído el de botín?
Ja ja ja -
Blete dijo:
Pardi...
Has leído el de botín?
Ja ja ja
:-)) X_X -
guillem dijo:Blete dijo:
Pardi...
Has leído el de botín?
Ja ja ja
:-)) X_X
Cómo ha salido el IFO?
-
Leopoldo AbadíaDESDE SAN QUIRICO
Espero un papel
25/01/2013AAEnviar4883 0
Esto está cada día más divertido. España es un cúmulo de casualidades. Va un señor a Andorra con su novia y, de repente, se abre una bolsa, y ¡hala! billetes de 500 por el maletero. Va otro señor, hace negocios industriales con socios extranjeros y ¡hala! 22 millones de euros en Suiza. Otro hace no sé qué con cosas de formación y ¡hala! a devolver no sé cuántos mil euros sin que se le mueva un músculo de la cara. A otro, hace años, se le escapa lo del 3 % y todos se escandalizan. A una fundación le cambian el nombre para que suene mejor. Un alcalde dimite por unos días. Luego prorroga su dimisión por otros días más.
Otra casualidad es que muchos de ellos -realmente casi todos- sean políticos. Y uno llega a pensar que la clase política, eso que han inventado unos y de lo que viven ellos, sus familias y otros que se les pegan, es una cuadrilla de sinvergüenzas, o de indecentes, o de impresentables, o de lo que queráis (podéis elegir el nombre, con tal de que no suene bien).
Menos mal que sale Mariano y, mientras con un plumero limpia el polvo y con un cepillo de púas el barro de su partido, nos asegura a todos los españoles, y a quien quiera oírle aunque no sea español, que la clase política en general es honrada y que “no es aceptable que se diga que en política todo es sucio, porque no es cierto y además es injusto”.
Me lo creo, Mariano. Porque me lo dices tú. Tema resuelto.
Pero, como lo de las cuentas claras es bueno, porque ahuyenta los malos pensamientos, me gustaría que Mariano por el PP, Alfredo por el PSOE, Oriol por Convergencia y Josep Antoni por Unió, me hicierais llegar en el plazo de una semana el siguiente formulario:
Partido… (Póngase el nombre del partido)
Dirigido por… (Póngase el nombre del máximo responsable)
Fecha: 1 de Febrero de 2013
Asunto: Cuentas del partido a 31 de diciembre de 2012
Ingresos del año 2012
Cuotas de afiliados: Tantos afiliados x tantos euros por afiliado A euros
+ Subvenciones y donativos
*Presupuestos Generales del Estado B
*Donativos de empresas (detallado empresa por empresa) C
*Donativos de personas (detallado persona por persona) D
*Donativos de otros partidos europeos y americanos que
nos echan una mano porque les caemos bien (detallado
partido por partido) E
*Donativos de fundaciones que nos dan dinero porque
les gusta lo que hacemos (detallado fundación por
fundación) F
+ Varios
*Fiesta del aniversario del partido G
*Lotería que, una vez más, le ha tocado al Diputado
XX y que, lleno de generosidad, como siempre, ha
entregado al partido como aportación personal H
*Otros, detallado uno por uno. J
Total Ingresos 2012: A + B + C + D + E + F + G + H +I +J = K
Gastos del año 2012
Personal, detallado individualmente. Incluye sueldos y S.S. L
Viajes y estancias, detallado viaje por viaje y estancia por estancia M
Electricidad, agua y gas N
Alquileres O
Otros, detallados individualmente P
Total gastos 2012: L + M + N + O + P = Q
K menos Q = Ingresos menos gastos = superávit/déficit del partido en 2012.
Si hay superávit, cómo está invertido o guardado: fondos en España, dinero en la isla de Gernsey, puesto debajo del colchón de la cama del Secretario General, etc.
Si hay déficit, cómo se piensa arreglar: derrama a los afiliados, reducción de sueldos, colectas especiales por la calle, fiestas benéficas, créditos de algún banco que milagrosamente se lo quiera dar, etc.
Mariano, Alfredo, Oriol, Josep Antoni. No hace falta más.
Si presentáis eso dentro de una semana, os podéis ahorrar lo de “pongo la mano en el fuego”, “me estáis queriendo destruir”, “no me temblará el pulso”…y todas esas patochadas que decís mirando a la cámara y que, ora dan pena, ora dan asco, ora dan risa, ora producen desprecio. (¡Vaya frase que me ha salido!).
La gente no es idiota y esas patochadas ya no cuelan. En consecuencia, tenéis varias posibilidades:
1. Iros (la que más me gusta).
2. No hablar más que con números, porque los números se entienden muy bien.
3. Siempre: callaros.
4. Siempre: tener vergüenza.
Porque no sé si os acordáis de que estamos en aquello tan bonito de la regeneración moral que, para muchos, es una filfa, o sea “mentira, engaño, noticia falsa”.
P.S.
1. No quiero comisiones de investigación, porque ya me sé las etapas: quiénes las forman, qué plan de trabajo se va a seguir (hasta aquí, 6 meses), el lugar, la frecuencia de reuniones, etc. Y 13 años después, la mitad de la gente se ha muerto y la otra mitad no se acuerda.
2. Quiero números, actuales, reales, que los tenéis, majos. Decidle a una secretaria que los pase a limpio y me los mandáis. Firmados por vosotros, como es natural. Enviádmelos a Cotizalia, que me los harán llegar y los publico la próxima semana. ¡Ánimo!
3. Escribo este artículo el martes. Hoy, en la COPE, en el programa de Javi Nieves, he pedido lo mismo y he puesto como plazo el viernes. O sea, es posible que cuando salga este artículo el viernes, yo ya tenga los datos. En ese caso, lo diré y ya está.
4. Si, al leer este artículo, alguno dice que parece que estoy cansado, acierta. Estoy muy cansado de cuentos, explicaciones, frases vacías y falsas.
5. Y cuando oigo a Inocencio Arias decir que ya no sabe qué porcentaje de políticos es honrado, estoy por llamarle y decirle: “Chencho, yo, tampoco lo sé. Pero, por lo que veo, me parece que el porcentaje es extremadamente bajo”.
6. Y, como soy español y quiero a mi Patria, copio lo que dijo Unamuno: “Me duele España; ¡soy español, español de nacimiento, de educación, de cuerpo, de espíritu, de lengua y hasta de profesión y oficio; español sobre todo y ante todo!”
7. Pues yo también y por eso, también a mí me duele España.
8. Y lo vamos a arreglar.
9. A pesar de. -
Blete dijo:guillem dijo:Blete dijo:
Pardi...
Has leído el de botín?
Ja ja ja
:-)) X_X
Cómo ha salido el IFO?
De la leche.....ja,ja \m/ -
VIERNES, 25 DE ENERO DE 2013
La caída de Apple y un (previsible) futuro de Inditex
Ramón Ceresuela 11:24
Lo que sucedió ayer con Apple algún día pasará con Inditex, desconozco cuando y si antes el valor subirá a 120, 150 o incluso 200 euros, pero sucederá, un buen día los resultados y previsiones en lugar de ser excelentes serán solo muy buenos o lo que es peor, simplemente buenos, y ese día el valor caerá con mucha fuerza y probablemente antes, como ha sucedido con Apple...
habrá casas de inversión que en aras de salir del valor al mejor precio posible dirán que la acción puede seguir subiendo hasta el infinito (Apple como perder dinero siguiendo las recomendaciones de las agencias.) Cuando Apple cotizaba a 700 $ no fueron pocas las que se apresuraron a dar precios objetivos de 1000 $ o más, desde entonces no ha hecho otra cosa que caer.http://4.bp.blogspot.com/-3RNi18fXcuM/UQJWfaWnDlI/AAAAAAAAF3g/a1DM9Vu-xow/s1600/APPLE+

Veamos ahora los gráficos de Apple, si antes os presentaba un gráfico intradiario para hablar de micro tendencias ahora tenéis en la parte superior uno semanal para ver la situación a largo plazo, y es que Apple se enfrenta a un momento decisivo en bolsa pues aparentemente pueden ocurrir dos cosas, irse a cumplir el objetivo de la figura de hombro cabeza hombro que podría llevarle a 370 euros (evidentemente no a corto plazo y con múltiples rebotes) o bien respetar el suelo del canal alcista principal en que viene moviéndose desde Abril de 2003 cuando cotizaba a 6 euros y continuar su periplo alcista contra viento y marea, existe evidentemente una tercera opción y es que haga lo que le venga en gana, pues para eso la bolsa es imprevisible y los gráficos no siempre proporcionan el resultado esperado.
Hay que entender que Apple no es un chicharro y que probablemente su capitalización está justificada, aunque desconozco si la acción debe cotizar a 300, 500 o 700 $, en realidad se supone que para eso está la bolsa. Lo que debemos entender es que las empresas tecnológicas dependen de mil factores, las modas, su grado de innovación, su cuota de mercado... en cuanto la evolución comienza a cambiar o el modelo muestra signos de agotamiento o simple estabilización la valoración se reduce mucho, pues el mercado no está descontando que la compañía va a seguir manteniendo los resultados sino creciendo un 30 % o un 50 % cada año, y al final llega un día que eso no es posible.
Y como antes os he hablado de Inditex, aunque no quiero ser agorero, voy a tratar de predecir un futuro para la acción, realmente no sé si pasará el mes que viene, el año que próximo o dentro de un lustro, pero un buen día la compañía no podrá seguir manteniendo el ritmo actual de crecimiento de ventas y beneficios, disminuirán los márgenes y poco antes algunas agencias dirán que Inditex puede subir en bolsa hasta el infinito, después, tras una presentación de cuentas, o probablemente algo antes como ha sucedido con Apple pues siempre hay información privilegiada o simplemente gente mejor informada, el valor caerá fuertemente en bolsa, y es que Apple ya ha caído mas de un 35 % en los últimos 6 meses así que ya tiene sus primeros a largo plazo, lamentablemente el triste fallecimiento de Steve Jobs no parece haberle sentado nada bien a una empresa que ha tenido y tiene la obligación de reinventarse cada poco tiempo.http://2.bp.blogspot.com/-DjAIMtt72U0/UQJWfl98hmI/AAAAAAAAF3k/hhhMgoDTlrQ/s1600/APPLE+

http://4.bp.blogspot.com/-5W4ynV94p50/UQJWkgmE-rI/AAAAAAAAF3w/ic5Bs-lvYQc/s1600/APPLE+

-
Os dejo un rato,de verdad q no me enfado si alguien cuelga un post o da su vision ;-)
-
Qué grande es quirico!!!!
-
Buenos días.La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
guillem dijo:
Os dejo un rato,de verdad q no me enfado si alguien cuelga un post o da su vision ;-)
:">La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
¿A donde va el SP500?. Según proyecciones de fibonacci
fuente: http://inbestia.com/blogs/post/a-donde-va-el-sp500-segun-proyecciones-de-fibonacci
Los números o series de fibonacci se usan para muchas cosas y se cumplen en muchos sitios en la naturaleza y también se usan y cumplen en la bolsa. Es una herramienta utilizada para intentar predecir la magnitud de los impulsos o correcciones de los productos cotizados.
Voy a aventurarme a hacer una predicción de lo que hará el SP500 y por tanto los demás mercados.
Evidentemente tengo riesgo de equivocarme y que el mercado me de en los morros, pero si no os presento las herramientas que utilizo para mis análisis, para que carajo tengo este blog.
Dicho esto decir que no invierto ni cierro posiciones en base a Fibonacci pero creo que es una herramienta útil en determinados momentos de mercado y este es uno de ellos.
Vamos con los graficos.
En primer lugar vemos el gráfico del sp500 en diario de forma que veremos el más corto plazo. En el corto plazo si hacemos la proyección de fibonacci con la herramienta de prorealtime, tomando como referencia el último impulso o swing (rayas en morado) nos dan un objetivo del SP500 en los 1500 puntos aproximadamente. Por tanto el objetivo está cumplido o a punto de cumplirse.

En el caso de los gráficos semanales vemos como los objetivos de las proyecciones de fibonacci alcanzan los 1550, pero antes deberia descansar desde los 1500 que nos marcan los gráficos diarios, hasta los 1420-1425 o incluso los 1400.
Bueno, este es un posible escenario en este aburrido mercado. Pero no olvidéis que es una posibilidad con un tipo concreto de herramienta que personalmente no uso para invertir pero si para observar posibles escenarios.
Recordad que la paciencia es la virtud más rentable del inversor-trader.

La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Estamos llegando a la hora de la verdad, además de la formación de las wolf y octavas, tenemos un muy posible shark en semanal, pienso que como mucho podría alcanzar el 13972, ya que durante las próximas 4 semanas estará mareando la perdiz por aquí.
Si este escenario se cumple (para mi es el correcto, aunque pueda estar equivocada), la caida alcanzar el objetivo de 10955.
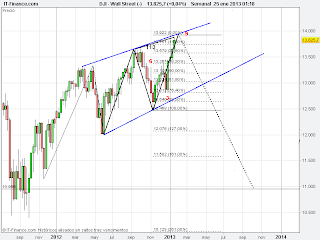
http://bolsapirata.blogspot.com.es/2013/01/dj.html?utm_source=feedburner&utm_medium=feed&utm_campaign=Feed:+Bolsapirata+%28BOLSAPIRATA%29La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Buenos dias a todos!!
guillem dijo:Os dejo un rato,de verdad q no me enfado si alguien cuelga un post o da su vision ;-)
Jajajaja voy a cambiar el nombre a bolsaguillem.com >:D<
Blete dijo:Qué grande es quirico!!!!
Yo voto por la proxima quedada hacerla en San Quirico. Fletamos un autobus y bocadillo en mano nos vamos a pasar la tarde con este hombre jajaja.
Debe ser como cantaba Enriquito Iglesias, una experiencia religiosa
Despues os dejo mis analisis o algo parecido a un analisis :-))
Pardiiii, las San se nos sublevan!!!!! Tito esta perdiendo su mojo \m/ :-))El conocimiento es el único bien que crece cuanto más se comparte - kiko -
CONSIDERACIONES A TENER EN CUENTA:
- LA EVOLUCIÓN ES CONSTANTE.
- Intente evitar siempre fuertes pendientes tanto de subida como de bajada. Generalmente no son mercado, y el riesgo es elevado.
- Salga siempre en la cresta del segundo impulso de una formación teórica o esperada. En muchas ocasiones se produce fallo del tercer impulso, por lo que es preferible salir a tiempo y si fuere necesario volver a entrar cuando se está seguro del inicio de dicho tercer y último impulso.
- No olvide poner nunca un stop de protección que deberá ir ajustando de manera dinámica según vaya evolucionando la serie en la dirección prevista. Tenga en cuenta también que ha de poner un filtro añadido a este
stop por posibles "barridas" que pueda hacer el cuidador.
- No ponga nunca los stops en "números redondos", pues suele ser donde se sitúa el cuidador para girar el precio, lo que haría que ud. se saliese de forma precipitada y errónea.
- Tenga en cuenta que:
Estructura alcista: mínimos crecientes
Estructura bajista: máximos decrecientes
- Como ya habrá visto, todo lo dicho para estructuras alcistas es extrapolable a las estructuras bajistas. Todo exactamente igual.
- Ni Ud. ni yo pintamos nada en el mercado. El precio se mueve según lo desee el cuidador, no ud. ni yo. Por mucho dinero que Ud. tenga, ha de tener en cuenta que el cuidador tiene más. Y lo mismo le decimos para el papel.
- No preste atención a las noticias y a toda la parafernalia que pueda salir en los medios. Sólo está para calentar el valor. Razone y dése cuenta que una determinada noticia tiene a lo sumo una mínima repercusión momentánea que no cambia la tendencia del valor.
Y si no, haga un repaso de las gráficas e intente encuadrar en ellas las diferentes noticias que va oyendo (situación de Argentina, Torres Gemelas, Guerra del Golfo, etc, etc ...) y verá que no alteraron en absoluto la marcha del precio. Pero si sabe de alguna próxima noticia, evite estar en ese valor en el momento de ser publicada. Muchos cuidadores la aprovecharán (" a río revuelto, ganancia de pescadores").
- No haga lo que hace la mayor parte de la gente:
Cuando ganan venden ya que han conseguido un porcentaje interesante.Cuando pierden mantienen el valor en la seguridad de que girará y ellos - como siempre - tienen la razón, además de la corazonada.
Ud. mantenga el valor cuando éste suba, por más que lo haga, sin miedo alguno. Ponga un stop de protección y santas pascuas. Y cuando baje no le permita bajar de su stop. Venda tan pronto lo sobrepase. Si luego el precio girase ya tendrá tiempo de volver a entrar.
- No diversifique. Y se lo explico:
Caso a) Ud. es un inútil y no tiene ni idea de cuáles dos valores escoger. Suponga que escoge dos aleatoriamente en tendencia -que ud. creía - alcista. Pueden suceder cuatro cosas:
a.i) ambos suben.
a.ii) el primero sube y el segundo baja.
a.iii) el primero baja y el segundo sube.
a.iv) ambos bajan
Si el comportamiento en porcentaje de ambos fuese el mismo, ¿Se da ud. cuenta que sólo tiene un 25% de posibilidades de ganar, 25% de perder, y 50% de quedarse como estaba?
Caso b) Ud. conoce la bolsa y el comportamiento estructurado de las series. En este caso, si estudia las formaciones,
las zonas de control, el posicionamiento del cuidador, el retorno que recibirá por diferencia de precios, etc ... ¿Por qué no centrarse en la que mayor rentabilidad le va a proporcionar?
- No pondere. Y también se lo explico:
La verdad es que no sé qué explicar en este caso, pues basta con ver una serie como la de Terra para darse cuenta (pero podríamos poner a cualquier otra desde comienzos del 2000). Mucha gente cuando Terra había bajado a 80 tomó la decisión de añadir dinero con la esperanza de que al rebotar le ganaría todo el tramo desde 80 a 150.
Cuando aquello se iba para abajo tomó la decisión de volver a añadir dinero - digamos en 40 - con el mismo fin. ¿Y qué ha pasado hasta el momento? Pues que nunca recuperará esa inversión, pues casi con toda seguridad Terra desaparecerá como tal (absorción, fusión, etc ...). De hecho, Terra tendría que valer ahora mismo muchísimo más que antes de haber hecho todas las inversiones que llevó a cabo, y la tenemos justamente por los suelos.
¿Suelos? Pues no, pues aún puede bajar más.La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Buenos dias, presi como siempre incansableTu eres el unico dueño de tu destino, si no te gusta tu vida, cambiala.
-
Buenos días de Sábado.
Dejo actualizada la cartera en el blog, después de una semana de lo más rentable.
No ha habido posición que no haya sumado.
Supongo que seguir la tendencia es lo que nos está llevando por el buen camino.
Mantendremos entonces nuestra forma de actuar.
http://enbolsados.wordpress.com/cartera-2013-2
Saludos y feliz fin de semana.
%%- >:D< %%-Mi opinión y comentarios en http://www.enbolsados.wordpress.com -
meri dijo:guillem dijo:
Os dejo un rato,de verdad q no me enfado si alguien cuelga un post o da su vision ;-)
:">
Meriiiiiiiii como me alegro de verte por aqui,espero q tengas muchisimo trabajo.Un beso grande Meri,y mucha mucha suerte
>:D< >:D< :* -
Sin querer compararme con la de bolsapirata q es buenisima yo tambien creo q el dow va a 13970
-
En mi churrigrafico,primera parada 13870

-

Primer objetivo:13870,despues 13980,luego espero correccion como mucho a 13330,para ir a 14200 +-.Esto todo me lo invento yo,fiabilidad poca ;-) -
FORO DE DAVOS
Soros: La Eurozona "desafina"
26/01/2013 - 12:09EFE
El multimillonario George Soros afirmó hoy que la zona euro está desafinada con respecto al resto del mundo en las medidas que se consideran necesarias para salir de la crisis por su rechazo a estimular con dinero la economía.
"La zona euro, dominada por Alemania, está desafinada con respecto al resto del mundo y aunque la crisis del euro está más o menos controlada, sigue habiendo un gran desacuerdo acerca de cómo se ha de salir de la recesión", dijo Soros en el Foro de Davos.
Ese desacuerdo "se ha agudizado este mismo año después de que Japón cambiara de rumbo", subrayó el financiero en referencia a la decisión del Banco de Japón (BOJ) de promover una política centrada en reflotar su estancada economía, atrapada en la deflación, con compra de activos que sirven para inyectar dinero en el sistema.
El especulador que logró sacar a la libra del Sistema Monetario Europeo (SME) en 1992 señaló que en el caso de la eurozona "la cuestión no resuelta es la de poder retirar el crédito soberano adicional a medida que la economía avance, algo que no se ha hecho".
"Existe el temor de que esto derive en una inflación descontrolada, un miedo instalado principalmente en Alemania, porque se considera que se dispararían las tasas de interés y se pondría en peligro la recuperación", indicó el financiero.
Soros lleva varios años siendo muy crítico con la política económica de la canciller alemana, Angela Merkel, por su insistencia en la austeridad y la reducción del déficit público.
En su opinión, Merkel "hizo lo que tenía que hacer para salvar el euro apoyando a Draghi en vez de al jefe del Bundesbank y ahora el euro está aquí para quedarse, pero cualquier sensación de complacencia y de optimismo es prematura".
"Alemania hizo el mínimo posible para salvar el euro y después de salvarlo las concesiones que hizo su Gobierno (el de Merkel) están desvaneciéndose", afirmó Soros.
El financiero, que tiene una fortuna estimada superior a los 10.000 millones de euros, defendió las políticas de estímulo de las economías a través de la inyección de dinero, el "quantitative easing" de la jerga financiera, de las que consideró pionero al presidente de la Reserva Federal de EEUU, Ben Bernanke.
En su opinión, han sido estas políticas las responsables de que "se lograra recuperar el control del coche tras su resbalón" y se "evitara el error cometido en la Gran Depresión de 1930".
Soros advirtió no obstante de que "aunque la primera fase está prácticamente completada y hayamos conseguido recuperar el control del coche, ni siquiera hemos empezado aún la segunda fase de volver a encarrilarlo en la dirección deseada".
En el caso de Europa, consideró que el problema fue que durante la crisis "hubo un énfasis en la inyección de crédito soberano, lo que reveló un fallo en la construcción del euro, un fallo fundamental que las autoridades europeas no vieron".
El problema, dijo, es que "la deuda estatal de los Estados miembros está designada en una divisa que no controlan, es como si tuvieran una deuda en divisa extranjera, similar a lo que ocurrió con los países en desarrollo que se endeudaron en dólares".
"Esto fue lo que añadió un riesgo que no se reconoció, el peligro de una suspensión de pagos. Si emites en tu propia divisa nunca vas a quebrar porque puedes imprimir, pero los países del euro no podían imprimir, por lo que sí podían quebrar", explicó.
"Cuando los mercados se dieron cuenta, y fueron bastante lentos, pusieron una gran prima de riesgo en este mercado", agregó.
Soros consideró que lo ocurrido con el euro es la evidencia de la incapacidad de los Gobiernos a reconocer errores.
"Es más, se aferran a sus errores. La crisis del euro es el ejemplo perfecto, porque habiendo cometido un error en el origen no se ha admitido, ni reconocido, ni corregido", aseguró.
-
Buen fin de semana familia >:D<
-
guillem dijo:
Os dejo un rato,de verdad q no me enfado si alguien cuelga un post o da su vision ;-)
:-S -
Ahí voy, así veo el Bundy:
Para el lunes solamente... no me atrevo a aventurar más estando todo como está...
Bajada al 142-141.9 (400-423 de ese fibo) y repunte hasta 142.50-142.70 (300-261.8 fibo), incluso central de Bollinger 142.80.
70 pips para trabajárselos, a 10 euritos... un, dos, tres, responda otra vez. Ahora que, npc a este :(|)
>:D< >:D<

-
Y aquí mi visión del Nasdaq para esta semana:
En mi opinión, se dirige hacia las inmediaciones del 2800, puede que no lo dé y se quede en el 423 de ese fibo, 2798. Pero eso sí, creo que antes debe volver a los 2720 o algo menos.
Ni caso al :(|)

-
Y el chicharrete en horario para esta semana o quizá algo más...
Según lo veo, después de pasar otra vez por los 8675-8680, se dirige hacia el 361.8 de ese fibo que son unos 8885.
Ya sabéis, cuidadín... :(|)

-
Se sabe algo de Panzeta?, se fue a merendar un día y no volvió...
-
Graxias x los graficos sanca. >:D<Tu eres el unico dueño de tu destino, si no te gusta tu vida, cambiala.
 guillem
 Blete
 meri
 Cervantes
 Crock
 Ados
 Sancarabo
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- Ados enero 2013
- Aguila enero 2013
- Blete enero 2013
- Cervantes enero 2013
- Crock enero 2013
- Fineo enero 2013
- guillem enero 2013
- Loquillo enero 2013
- meri enero 2013
- mopane enero 2013
- Sancarabo enero 2013
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com