Utilizamos cookies propias y de terceros para mejorar nuestros servicios. Si continua navegando, consideraremos que acepta su uso. Puede cambiar la configuración o obtener más información aqui
A todos los nuevos usuarios registrados. Puede ser que no os llegue el mail de aceptación del foro, pero todas las nuevas altas se tramitan en un maximo de dos dias. Si te has registrado para poder acceder a Bolsacafe.com, ya tienes acceso.
Análisis Semana Santa 2015(3,4,5,6 de Abril)
-
JUEVES, 2 DE ABRIL DE 2015
Repsol ante zona de fuerte resistencia
Ramón Ceresuela 9:22

Antes de entrar en materia comentaros que ayer actualice el gráfico de Mapfre que ya está en subida libre absoluta podéis verlo en el siguiente enlace: gráfico mapfre actualizado. Y con respecto a nuestro mercado vemos una apertura confusa, con los grandes valores rondando los niveles de ayer y Aena alcanzando los 100 euros.
En la parte superior vemos el gráfico de Repsol con el valor atacando una zona de fuerte resistencia...
favorecido sobre todo por el tirón del crudo de ayer, cuesta pensar que con el petroleo a 50 Dolares Repsol sea capaz de romper al alza esta zona pero... cosas más raras se han visto, desde luego superar los máximos de estos últimos días sería una señal de fortaleza e incluso podría entrarse con stop loss bajo el soporte de 17,10 euros (16,99 por ejemplo), aunque hay que ser conscientes de que la zona de 18 - 18,50 también será complicada de pasar.
Personalmente creo que de haberse entrado en Repsol debió hacerse más abajo, pues el valor ha ido dando oportunidades con su subida escalonada, ojo si pierde la zona de 17,10 y romper la cuña por el lado inferior.
-
VIERNES, 3 DE ABRIL DE 2015
BBVA: Rompe resistencias


-
Lex van Dam: 'Hay que tener mucho cuidado con el Ibex 35, su impulso se debe a la falta de rentabilidad en otros mercados'
Si me dieran a elegir, diría que es momento de comprar, afirma el experto
Las compañías robóticas son muy interesantes, ahí es donde yo pondría mi dinero, explica Van Dam
Noemí Jansana Bolsamania | 02 abr, 2015 06:51 - Actualizado: 09:17 |
Lex van Dam tiene más de 20 años de experiencia en los mercados financieros. Ex operador de renta variable para Goldman Sachs, también trabajó para GLG, el mayo hedge fund de Europa. En 2009, Van Dam apareció en un programa de BBC2, titulado Million Dollar Traders que tenían como objetivo educar a ocho personas sin experiencia previa en el mercado de valores, en una recreación del famoso experimento ""turtle trader" de Richard Dennis en la década de los 80.
En la actualidad, dirige su propio hedge fund y también forma nuevos operadores a través de la Academia de Trading Lex van Dam. Además, viaja alrededor del mundo como coach de traders y se ha unido recientemente al fundador de FxForaliving, David Aranzábal, en la formación de los operadores del mercado español a través del sistema Trading Accelerator, creado por Aranzábal en colaboración con el trader independiente Rob Booker y Boris Schlossberg, director de BK Forex Management.
Bolsamanía tuvo la oportunidad de entrevistarlo durante una de esas sesiones en Barcelona.
Lea también: El Ibex inicia abril con una subida del 0,42% y alcanza máximos de cinco años
Pregunta. ¿Cómo aplica su experiencia a las dos facetas actuales de su carrera: la gestión de fondos y la formación a operadores?
Respuesta. Me parece muy útil ejercer la operativa sobre una base diaria y educar a la gente al mismo tiempo. Cuando hablo con mis estudiantes, trato de enseñarles acerca de los mercados: qué puede ser una buena operación y qué no, dándoles consejos o señalándoles los errores que cometen. Así que operar yo mismo, al mismo tiempo, me pone en una posición similar a las personas a quienes educo. En consecuencia, si tengo buenas ideas, puedo compartirlas con ellos y ellos tienen buenas ideas que ponen en común conmigo: aprendo de la gente a quien enseño.
P. Ser operador de mercado conlleva una gran dosis de estrés, ¿qué recomendaría usted para lidiar con la presión?
R. La regla número uno es: no operar cuando se está estresado. Así que la pregunta realmente se convierte en ¿cómo controlar nuestro estrés cuando entramos al mercado?. Si hemos logrado desarrollar un buen proceso de operativa, sabemos lo que estamos haciendo y estamos bien preparados, sólo entonces el operar en el mercado se convierte en la ejecución de un plan, lo que es mucho más fácil. El trading en sí es sólo la última parte de todo el proceso, por lo que de antemano debemos hacer nuestra investigación, saber lo que está pasando en el mundo, para entender el riesgo que se toma en la operación y estar listos desde una perspectiva psicológica. Por último, debemos asegurarnos de que tenemos una idea que otros no tengan.
Lea también: Daniel Lacalle, más cerca de Pimco que de Aguirre: 'Quienes proponen soluciones mágicas, defraudarán'
P. Pero aún así, no siempre somos rentables como operadores. De hecho, ha declarado en más de una ocasión que debemos desconfiar de un trader que afirme que siempre obtiene beneficios. ¿Por qué?
R. Porque es imposible. A pesar de que hagamos nuestros deberes y estemos perfectamente preparados, a veces la divisa o el valor decide ir hacia otro lado. Así que cuando alguien dice que nunca pierde dinero simplemente no es verdad. Gran cantidad de operadores pierden el 50% de las veces. Los mejores traders, con una buena gestión del capital, gran experiencia y que tengan una hoja de operaciones con un acumulado positivo, incluso ellos no obtienen beneficios cada día, cada semana o cada mes. Hasta podríamos hablar de un mal año. Pero lo más importante de la operativa es que el mercado siempre va a estar ahí el día siguiente: es otra regla a tener en cuenta.
"Cuando alguien dice que nunca pierde dinero, simplemente no es cierto"
P. ¿Y cómo podemos aprender de nuestros errores?
R. El fallo puede estar en cualquier lugar: se puede ser demasiado confiado, o no tener la confianza suficiente en nuestras operaciones, o tal vez no prestar suficiente atención. El error podría ser la consecuencia de múltiples razones, por lo que es necesario analizar cada operación y cuestionarnos a nosotros mismos: ¿qué hice bien?, ¿qué salió mal?, profundizar en nuestro histórico de operaciones es la clave para mejorar. Eso es lo que hay que hacer, porque el trading no es como el juego, no se puede decir: “voy a hacer esto rápidamente"; uno tiene que estar realmente preparado y necesita formación.
Lea también: Las bolsas europeas tienen los máximos anuales a un tiro de piedra
P. Vamos a pasar a la situación de los mercados: ¿Cuál es su visión acerca de la bolsa española? ¿Existen sectores o empresas del Ibex 35 que le gusten más que otros?
R. Yo tendría mucho cuidado con muchos índices a día de hoy y concretamente el Ibex 35 ha sido impulsado por la falta de rentabilidad de cualquier otra cosa, como los bonos a 10 años que cotizan en mínimos históricos. Su rendimiento no tiene mucho sentido si se mira a la línea de la economía española. Dicho esto, si queremos compra acciones españolas no hay mucho que hacer, así que tienes que ser muy, muy cuidadoso. Hablando de sectores, yo no recomendaría ninguno en específico, pero si alguien me preguntaba si es el momento de comprar o vender el índice español, diría que es momento de comprar, porque no hay una alternativa real.
P. ¿Alguna otra recomendación para quienes deseen invertir en nuestro selectivo?
R. Sí, como dije, hay que tener mucho cuidado, quien quiera entrar ahora, debe tener un muy buen manejo de los stops para tener claro cual es nuestro margen y cuánta caída podemos soportar. Hay que tener en cuenta que el mercado siempre estará allí mañana, por lo que incluso si se pierde un poco de dinero hoy, todo irá bien siempre y cuando mantengamos la disciplina en todo momento.
“Las compañías robóticas son muy interesantes. Ese es el tipo de lugar donde yo pondría mi dinero"
P. Entonces, ¿dónde invertir?
R. El mercado de acciones en este momento es probablemente el lugar para estar y en sectores que sólo pueden evolucionar como las acciones de biotecnología. Estas empresas son muy interesantes por los nuevos desarrollos que podrían lanzarse como algunas curas sorprendentes para el cáncer; hay una gran cantidad de la inteligencia artificial, las personas están siendo reemplazados por máquinas, por lo que las compañías robóticas son muy interesantes... Ese es el tipo de lugar donde yo pondría mi dinero.
P. ¿Utiliza un enfoque técnico o fundamental para invertir en esas empresas?
R. Yo tengo mi propia metodología que es de 5 pasos. El primero es tener ideas originales, hay que ir más allá y no limitarnos simplemente a copiar a los demás. Para obtener mejores resultados que el resto se necesita un enfoque fresco sobre el mercado. Estoy seguro de que cada uno somos expertos en algo, por lo que siempre digo que hay centrarse en lo que nos diferencia de otros operadores. El segundo paso es el análisis fundamental, porque incluso teniendo una gran idea acerca de una empresa, siempre debemos asegurarnos de que los fundamentales de la empresa son correctos. Lo que significa entender sus ganancias, su volumen y tamaño y hasta conocer el sector al que pertenece en términos de competencia, etc. El tercer paso es el análisis técnico. Digamos que tengo una gran idea, la empresa es increíble, pero las acciones han subido un 10% o 20% recientemente. Es algo que necesitamos saber. Así que debemos utilizar los gráficos para conocer cuándo comprar acciones y también es importante saber cuándo hay que venderlas.
P. Nos faltan dos pasos…
R. En cuarto lugar, debemos considerar nuestra propia psicología. Podemos tener la mejor idea, la compañía es la más increíble, el momento es favorable para comprar, pero no nos encontramos psicológicamente en el estado de ánimo adecuado. Digamos que estamos atravesando un divorcio, un bache en nuestra vida, bajo estas circunstancias es probable que no debamos entrar al mercado. El quinto paso, y el más importante, es la gestión: si todas las condiciones que rodean una operación son perfectas, podríamos tener la tentación de poner todo nuestro dinero sobre la mesa y esto es un error porque, aunque todo está alineado, algo podría salir mal. Y esto es el trading.
P. Pero a pesar de que siga los cinco pasos, todavía voy a perder dinero como ha señalado anteriormente. No hay recetas mágicas entonces…
R. Si seguimos estos pasos al detalle, le garantizo que tiene una gran oportunidad de ganar dinero. El problema no es que cada uno de estos cinco pasos, por separado, sea muy duro; lo realmente complicado es seguirlos todos cada vez que entramos al mercado, en todas y cada una de nuestras operaciones del día. Eso es excepcionalmente difícil. Por lo tanto, la mejor manera de ser rentables es tener la disciplina de ceñirse al proceso.
-
El acuerdo con Irán analizado por los expertos: ¿Qué significa para el precio del petróleo?
Los analistas advierten de que estamos ante un pacto previo que debe concretarse y cerrarse antes de junio
El petróleo registró esta jueves caídas del 4% tras conocer la noticia
Nieves Amigo Bolsamania | 03 abr, 2015 08:37 - Actualizado: 08:37 |
Los precios del petróleo cayeron con fuerza este jueves tras conocerse que Irán había alcanzado un acuerdo preliminar con seis potencias mundiales sobre su programa nuclear.
Según se supo por la noche, las dos partes habrían “acordado las líneas generales de un entendimiento que permita abrir el camino a una fase final de las negociaciones nucleares”. En la rueda de prensa, que se realizó desde Suiza, se precisó que el 30 de junio sigue siendo la fecha límite para que se alcance un acuerdo global.
El ministro de Relaciones Exteriores iraní, Javad Zarif, dijo en Twitter que se encontraron “soluciones” y que el país está “listo para iniciar la redacción de inmediato”.
El levantamiento de las sanciones contra Irán podría significar que el país pueda exportar petróleo, lo que significa nuevos suministros que desembocan en que el mercado acabe "nadando" en demasiado "oro negro".
Antes del acuerdo, un analista dijeron que el regreso de Irán al mercado del petróleo sería “largo y arduo”. Tras conocerse la noticia, esto es lo que han manifestado algunos expertos, según recoge MarketWatch:
Tyler Richey, analista de 7:00's Report: “Parece que las conversaciones de Irán han dado como resultado un acuerdo y que se va a seguir negociando para trabajar hacia un acuerdo final sobre el programa nuclear en Irán y las sanciones económicas con la fecha límite en junio”. “El resultado está muy en línea con las expectativas del mercado de que se conocería un 'marco' previo para seguir negociando los detalles específicos del acuerdo final, lo que es la razón de que la reacción del mercado haya sido limitada”.
Un esquema de un entendimiento es un buen comienzo de todos modos, pero no es un acuerdo final, advierten desde CMC Markets
Colin Cieszynski, estratega jefe de mercado de CMC Markets: “Un esquema de un entendimiento es un buen comienzo de todos modos, pero no es un acuerdo final. La conferencia de prensa podría hacer caer más al petróleo si se da un calendario claro de cuándo se van a quitar las sanciones y el petróleo va a volver al mercado. De lo contrario, gran parte de la reacción ya estaría recogida”. “El progreso hacia un acuerdo podría ayudar a cerrar el spread Brent-WTI”.
Naeem Aslam, analista jefe de mercado de AvaTrade: “El acuerdo nuclear de Irán es un duro golpe para el precio del petróleo. Este acuerdo representa en realidad 1 millón de barriles diarios de petróleo extra en el mercado, con un efecto neto en la ecuación de la oferta cercana a los 2 millones (barriles por día). Ahora vamos a tener serios problemas con el almacenamiento y las acciones de estas empresas podrían subir aún más”.
-
Irán 'guarda' una sorpresa que puede hundir aún más el precio del petróleo
BLOOMBERG / ELECONOMISTA.ES 25/03/2015 - 17:59
Tiene millones de barriles de petróleo almacenados en tierra y mar

El fin de las sanciones petroleras a Irán podría afectar a los mercados mundiales de crudo antes de lo esperado. Esto se debe a que este miembro de la OPEP ha estado 'guardando' petróleo en tierra firme y en superpetroleros en el Golfo Pérsico, según datos recopilados por Bloomberg.
Según las estimaciones de los agentes navieros y funcionarios de gobierno, la cantidad de petróleo almacenado podría variar entre 7 millones de barriles y 35 millones, Barclays y Société Générale predicen que este crudo sería el primero en venderse al exterior si se llega a un acuerdo sobre el programa nuclear de Irán, que es el paso previo para levantar las sanciones sobre el país asiático.
Estados Unidos y otras cuatro potencias mundiales tienen previsto reanudar las negociaciones con Irán esta semana, brindando un alivio a las sanciones que pesan sobre las exportaciones, el transporte y las transacciones financieras si la república islámica reduce su programa nuclear y permite inspecciones para verificar el cumplimiento de las normas. De llegarse a un acuerdo, el país del Golfo Pérsico podría sumar sus reservas a un mercado petrolero con un exceso de oferta y donde los precios han caído más de 50% desde junio.
"La primera ola a tener en cuenta cuando se eliminen las sanciones es que ese petróleo almacenado volverá al mercado", explica Miswin Mahesh, analista de Barclays en Londres. "Su capacidad para vender desde el almacenamiento dependerá de que también se levanten las restricciones sobre el transporte y los seguros".
Compradores reacios
El petróleo iraní tardaría en llegar al mercado entre tres y seis meses a partir de un plazo, según funcionarios del gobierno estadounidense que pidieron no ser identificados. Las reuniones de esta semana se espera que se llegue a un acuerdo con Irán, que ahora parece mucho más dispuesto a negociar.
Irán ha almacenado el exceso de crudo en buques durante los últimos dos años y medio, las restricciones más sobre sus ventas de petróleo dejaron sin salida a millones de barriles que excedían el consumo nacioanl. El país exporta entre 1 millón y 1,1 millones de barriles de crudo por día, por debajo de los 2,5 millones previos, antes de que Estados Unidos y la Unión Europea aumentaran las sanciones petroleras a mediados de 2012.
"Probablemente comenzarán a poner petróleo en el mercado de inmediato, en cuanto se levanten las sanciones", señala Robin Mills, analista de Manaar Energy Consulting con sede en Dubai, que trabajó en Royal Dutch Shell en Irán hasta mediados de la década anterior.
Entre el 15 de marzo y el 18 de marzo, frente a las costas de Bandar Abbas, Assaluyeh o la Isla de Kharg en Irán había anclados trece superpetroleros bajo la bandera de National Iranian Tanker. La profundidad de sus cascos en el agua sugiere que los barcos, que han pasado entre tres semanas y nueve meses en sus posiciones actuales, están cargados con crudo. Cada navío puede transportar un promedio de 2,1 millones de barriles, según han explicado los expertos.
Si finalmente las negociaciones llegan a buen puerto, Irán se puede convertir en un nuevo enemigo de los precios del petróleo, que ya han sufrido caídas superiores al 50% desde junio de 2014. No sólo por el petróleo almacenado y que saldría de golpe al mercado, sino porque Irán pondría de nuevo a funcionar toda su maquinaria petrolera para volver a los niveles previos (antes de las sanciones) de producción.
-
https://En las grandes crisis se gestan las grandes fortunas
-
ZONA DE TRADING
Santander: Recupera brillo y gana opciones para atacar los máximos de 2014
01/04/2015 - 12:02Josep Codina
Santander: Recupera brillo y gana opciones para atacar los máximos de 2014 Santander: Recupera brillo y gana opciones para atacar los máximos de 2014
La fiesta de la bolsa española no estaba completa, faltaba el sector bancario que sigue pendiente de superar niveles relevantes que han dejado atrás muchas otras compañías del índice Ibex35, pero con mucho menor peso en el mismo. El retraso respecto a otros índices europeos se podrá compensar si los pesos pesados del sector bancario confirman las maneras que apuntan.
El Santander tras la ampliación si derecho preferente ha vuelto a sus niveles previos y lucha por revertir el escenario correctivo en que se había instalado. Los mínimos alcanzados tras la ampliación a principio de ejercicio quedan como nivel clave para marcar el cambio de escenario a medio plazo. Por tanto, son la referencia de stop de las posiciones de fondo en el valor y lo tenemos sobre los 5,60€. Si perdiera esta referencia probaría soportes en los 5,40€ y después referencias testimoniales en los 5,00€ para acabar buscando el objetivo en los 4,00€.
En estos momento este es el escenario que menos probabilidades asignada tiene desde la perspectiva técnica, pero no es posible su descarte hasta que el valor no supere el objetivo de los máximos del pasado ejercicio y confirme la entrada en un escenario impulsivo. Ahora tiene que consolidar la superación de los 7,00€ que le colocan recuperando al directriz de avance anterior perdida con la ampliación y por encima del techo del canal correctivo en que desde los máximos del pasado año en julio venía desarrollo su movimiento. Si consolida el avance sería interesante que no se pierda la zona de los 6,75€ para no quedar dentro del canal de corrección y abrir opciones a la continuidad del retroceso dentro del escenario lateral.
Ahora el siguiente objetivo a confirmar en el avance es la superación de los de los máximos de octubre del pasado año sobre los 7,30€y si lo consigue ya se apuntaría al objetivo de los máximos del pasado ejercicio sobre los 7,60€. Para mantener la ortodoxia del impulso debería prolongar el avance hasta la zona de los 8,00e que dejaría la valor en máximos históricos y en condición de subida libre con la siguiente proyección hasta la zona de los 9,00€. Si confirma la salida del escenario lateral con el sesgo positivo este es el escenario que le sigue con mayores probabilidades de proyección. Y sin duda ellos ería beneficioso para que continuara el ajuste a favor del Ibex35 frente al resto de índices europeos en lo que a rentabilidad del ejercicio se refiere.

-
ZONA DE TRADING
BBVA, atacando máximos, apoya los objetivos del Ibex
31/03/2015 - 10:45Josep Codina

El factor indispensable para que el Ibex superara los máximos del pasado ejercicio y recuperar diferencial con el resto de bolsa europeas en el ejercicio era que los grandes bancos apoyaran el movimiento. BBVA lo ha hecho de forma contundente marcando sus máximos anuales y el Santander está también en el buen camino. Si se mantiene esta dinámica los avances el Ibex continuarán y se consolidaran los niveles buscando los objetivos proyectados.
El BBVA está atacando la zona de resistencia de los máximos del pasado ejercicio en torno a los 9,60€ a los que se dirige. Si consigue superarlos con intención presenta una zona de resistencia histórica anterior sobre los 9,75€ para después ya encara el nivel de los 10,00€. Los objetivo siguiente al recuperar el escenario de avances a medio plazo se irían escalonando en los 11,00€, 12,00€ y finalmente en la proyección del techo del canal mayor y el vigente en torno a los 13,30€ que supondría superar los máximos históricos del valor que se marcaron en 2007. Está claro que no lo va hacer del tirón y necesitará consolidar los diferente impulsos en que se desarrolle el movimiento con sus distintos retroceso y pruebas a soportes.
Si falla ahora en la superación de esta zona de resistencia entre los 9,50€-9,60€ puede tener un patrón de continuación en tanto no cedan los 9,00€ que mantendría las pendientes de avance actuales. Si se sitúa por debajo de los 8,80€ nos devuelve al rango lateral y nos retrasas las opciones del objetivo, porque a pesar de que mantendría el sesgo positivo dentro del mismo supondría corrección en la pendiente de avance. Por debajo de los 8,40€ el sesgo se coloca en negativo y obligaría a vigilar la zona de la zona de soporte confluyente de los 7,70€. Su pérdida comprometería el escenario de avance a medio plazo que por ahora cuenta con mayores probabilidades asignadas. Y por debajo de los mínimos de este ejercicio de los 7,10€-7,00e se colocaría en escenario de corrección a medio plazo. Por ahora esta posibilidad desde la perspectiva técnica es la que menores probabilidades tiene asignada peor seguimos sin poderla descartar o reducir significativamente en tano no logre consolidarse de forma clara por encima de los 10,00€.
-
ZONA DE TRADING
Veinte enemigos poderosos que pueden tumbar al 'day trader'
03/04/2015 - 00:34J.JIménez
El trabajo de un 'day trader' consiste en abrir posiciones de compra o venta en un activo financiero y cerrarlas en el mismo día obteniendo un beneficio. No es un inversor, ni le importa el largo plazo, ni las proyecciones de las empresas que compra o vende. De hecho, cuanto menos tiempo permanezca en el mercado, tanto mejor le irá. La principal aspiración no es tener razón sino sacar beneficio cuanto antes de los movimientos más probables y favorables. Sin más.
No obstante, como explica Borja Muñoz en su libro "Day Trading en una semana" (Gestión 2000), esto no es tan simple como parece y el 90 por ciento de las personas que operan pierden el total del dinero que invirtieron en los primeros seis meses. "es un juego de suma cero, lo que ganamos se lo quitamos a otro", explica Muñoz. En la obra hace un repaso completo a todo lo que necesita un 'day trader' para funcionar con garantías. Aquí te presentamos a modo de resumen una lista con los enemigos más poderosos que se puede encontrar el trader intradía.
1.- Operar con posiciones superiores a la capacidad de la cuenta. Es decir, para un trader novato, el excesivo apalancamiento supone "un peligro de muerte".
2.- Centrarse en el resultado o gran objetivo, en vez de en la búsqueda de patrones. Este es un fiasco que acaba con la mayoría de los traders a las primeras de cambio. Muchos traders noveles se preguntan cuánto ganarán el primer mes, cuando la cuestión correcta es cuánto perderán hasta que aprendan a operar y creen una estrategia correcta.
3.- Hacer demasiado caso a las opiniones de los demás. "Escucha las opiniones de otra pero tómatelas como eso, como opiniones", explica Muñoz. Lo mejor es analizar los mercados desde la información y perspectivas propias.
4.- La impaciencia. "Debemos pensar trade a trade, punto a punto", dice Muñoz. Lo más conveniente es ir poco a poco.
5.- No pedir ayuda. No hay que tener miedo a solicitar ayuda; esto es algo que les pasa a muchos operadores, y cuando finalmente se deciden a pedirla, ya es demasiado tarde. "La operativa intradía vista desde fuera por otro trader desvela conductas o errores que el propio sujeto puede pasar por alto".
6.- Compararse con otros traders y sus resultados. Otro error. Mirar mucho por el retrovisor (las pérdidas o errores pasados) y a los lados (los resultados de otros traders) "no es garantía de mejora sino todo lo contrario, pues suele minar nuestra confianza".
7.- La adicción a la seguridad. En el 'day trading' viajas desnudo, nada te protege salvo el sentido común. Todo lo demás puede provocar una falsa sensación de seguridad que podría llegar a ser perjudicial.
8.- Pensar que un buen día lo es solo si has ganado dinero. La realidad es que si has seguido buenas prácticas, ejecutando bien las órdenes y respetando la gestión monetaria, "has tenido un buen día de trading", explica Borja Muñoz, "con independencia del resultado".
9.- Subestimar el mercado. Una estupidez, un descuido o un simple ataque de orgullo pueden vaciarnos la cuenta ganada a lo largo de muchos meses.
10.- Salir al mercado con escasa formación. La prisa puede resultar nefasta si salimos al mercado sin un sistema de especulación no testeado o con poca experiencia en el manejo del broker o su plataforma.
11.- Pensar que has descubierto el Santo Grial. Todos los osciladores e indicadores pueden ayudarnos, pero "el trader es la pieza más importante en el rompecabezas de la especulación intradía".
12.- Operar en más de cinco o seis mercados. El sentido común sugiere que solo te aventures una vez que domines el mercado elegido. Operar en diecisiete mercados no tiene sentido. Máximo cuatro.
13.- Intentar recuperar el dinero de la forma que se ha perdido. Cómo hemos llegado a perder, ¿saltándonos un stop? ¿teniendo poca paciencia? Pues para volver a las operaciones positivas debemos hacer lo contrario. El dinero perdido ya no volverá.
14.- No definir los objetivos. Hay que esperar lo mejor y prepararse para lo peor. Los objetivos deben escribirse, y si es posible, con mucho detalle. No hay objetivos inalcanzables sino fechas poco realistas.
15.- Enamorarse de nuestras entradas a mercado. No mantengas operaciones perdedoras, pues puedes volver a entrar y que dejen de serlo. No conviertas una entrada a mercado en una entrada a "swing trading" (entradas que no se cierran en el día sino que pueden estar abiertos varios días o semanas)
16.- Operar en equipo. El trading es una actividad solitaria. Las órdenes que pones en mercado no deben ser por consenso sino por criterio propio. "Confía en tu talento y olvida a los skypetraders", opina Muñoz.
17.- Buscar los giros de mercado. Hacer de profeta intradía es otro error. La intuición es buena y necesaria pero en dosis moderadas.
18.- Olvidarse de que el primer objetivo no es vivir del trading sino mantener la cuenta, minimizar las pérdidas y afinar el sistema.
19.- Operar siempre. Es otro error. Hay días que estamos cansados, resfriados o, simplemente, no nos apetece. "Si no estás centrado o no te ves bien, apaga la pantalla y no operes", aconseja Borja Muñoz.
20.- Operaciones impulsivas. Son tan excitantes como peligrosas. "Aunque seamos operadores intradía, debemos tener paciencia, no todo ocurre en el primer minuto de operativa", apunta el experto. -
Euro/dólar: ¿Más allá de la paridad?
03/04/2015 - 00:35Alicia Miguel Serrano
Los gestores hablan del uno a uno pero creen que ahí se quedará todo: advierten de que la Fed limitará la apreciación de su divisa, que le da margen para retrasar las subidas de tipos. De momento, apuestan por un dólar fuerte en sus carteras, pero también
Hace más de una década que se conseguían tan pocos dólares por un euro. La divisa europea se cambia ahora por apenas 1,07 dólares y su depreciación podría ir más allá. Son muchos los expertos consultados que auguran una paridad entre las principales divisas de ambos lados del Atlántico en los próximos meses e incluso aquellos que creen que las cosas pueden ir más lejos, aunque tampoco faltan los que prevén que la Fed acabará frenando la tendencia para no poner en riesgo la recuperación económica del país.
Aunque hay diferencias en cuanto a los tiempos y todo dependerá del ritmo de normalización monetaria de la Fed y de los datos de recuperación económica en ambas regiones, el consenso habla de paridad, debido a las divergencias entre políticas monetarias del Banco Central Europeo y la Reserva Federal estadounidense, los distintos momentos del ciclo económico que atraviesa cada región y la persistencia de asuntos que profundizan la debilidad del euro, como la situación en Grecia y Rusia. «La paridad es muy probable, ya que los catalizadores principales están todavía en su lugar. Respecto a la debilidad del euro, el QE europeo que se acaba de lanzar está pesando sobre los rendimientos en todos los plazos, haciendo que la moneda única sea menos atractiva. En EE.UU., la sólida mejora del mercado laboral sugiere que la Fed aumentará los tipos una vez este año con el fin de hacer el dólar atractivo», explica Yves Longchamp, responsable de análisis de Ethenea.
Desde SYZ Asset Management creen que podría llegar antes de lo que se cree: «La paridad podría producirse más rápido de lo esperado, sobre todo si la Fed cambia a una línea dura y sube de forma agresiva los tipos», explica Maurice Harari, analista de la gestora. Entre los que creen que esa paridad aún tardará en llegar destaca Alfonso de Gregorio, director de Gestión de Gesconsult: «Vamos hacia la paridad, pero aún falta un último impulso para llegar a ese punto. Hasta que no haya una expectativa más clara de subida de tipos en EE.UU. no lo veremos», explica, convencido de que el euro estaba sobrevalorado atendiendo a los diferenciales de los bonos a dos años de Alemania y EE.UU.
Movimiento rápido
En esa línea, Joaquín González-Llamazares, responsable de renta fija de Deutsche AWM, recuerda que el movimiento ya ha sido muy rápido desde comienzos de año y se ha acrecentado en los últimos días, y por eso cree que «a corto plazo, salvo por factores geopolíticos, no parece probable que lleguemos a la paridad; sin embargo a medio plazo no es descartable». «Se podría llegar a la paridad, pero es difícil decir si en cuestión de días o meses», dice Clothilde Malaussene, gestora senior de Mercados y divisas emergentes en Natixis AM. «Si los diferenciales de crecimiento y tipos de interés se amplían más podría darse pero ya se ha avanzado mucho y muy rápido», con una depreciación del euro del 25 por ciento desde julio de 2014 (pasando de niveles de 1,40 a 1,05), recuerda.
En March AM consideran que el camino hacia la paridad es posible. «Nuestro objetivo de dólar/euro lo seguimos manteniendo en el rango de 1-1,10, con lo que no descartamos que veamos la paridad en este cruce», explica Carlos Andrés, director de Inversiones, pues el mercado ya está descontando próximas subidas de tipos en EE.UU. También en Andbank creen que el movimiento de fortaleza del dólar tendrá continuidad y consideran la paridad como «una posibilidad» hasta donde está justificada esta tendencia: «La Fed empezará a dar señales de próximas subidas de tipos y el QE acaba de empezar y durará al menos 18 meses», señala Marian Fernández, analista. «El próximo objetivo para el cruce es la paridad.
Entonces, sería bienvenida una corrección antes del resurgimiento de la fortaleza del dólar», explica Jean-Sylvain Perrig, CIO de UBP, que apunta que estamos asistiendo a un completo realineamiento de paridades en las divisas «en un cortísimo periodo de tiempo, es fascinante».
Luke Bartholomew, gestor en Aberdeen AM, matiza que «no hay nada económicamente significativo en la paridad entre el euro y el dólar, pero constituye un nivel psicológico importante» y espera « que las dos monedas continúen sus caminos».
¿Más allá de la paridad?
Pero, con la actual situación económica y monetaria, algunos creen que la revalorización del dólar podría ir más allá: «Cuando a finales de este año la Fed acometa su primera subida de tipos, mientras que el BCE continúe ejecutando su programa de compra, se espera que el euro/dólar se mueva debajo de la paridad», como ocurrió de 2001 a 2003. Por otra parte, «los mercados de divisas tienden a pasar por una «fase de rally», que se unirá a la dinámica actual», aseguran Bart Van Craeynest, economista jefe de Petercam IAM y Maarten Geerdink, gestor de la entidad. Las previsiones de Goldman Sachs, que ve al euro por debajo del dólar en un periodo de doce meses y, a finales de 2017, en niveles de 0,80, son significativas.
¿Hasta dónde lo permitirá EE.UU?
Pero otros expertos tienen en mente que gran parte de las subidas de tipos de la Fed ya están descontadas en la divisa americana (para Natixis, unos 100 puntos básicos), que el euro podría apreciarse si Europa sale del escenario de deflación -y si la economía mejora más rápido de lo estimado- y, sobre todo, advierten de que la Fed se cuidará de poner en peligro la recuperación del país -considerando también que la apreciación otorga mayor margen para demorar la subida de tipos-. «La Fed está siendo extremadamente cuidadosa en no perjudicar demasiado a la economía. El alza inicial de los tipos podría empujar al dólar aún más arriba, pero Yellen tratará de suavizarlo con algún tipo de comunicación», explican en SYZ AM. «Una postura más acomodaticia de la Fed, que posponga a septiembre la primera subida de tipos en lugar de junio -para no perjudicar más los beneficios de sus exportadoras- podría ralentizar la subida del dólar», dicen en Natixis AM.
Y es que, aunque Mario Draghi estará encantado de que la debilidad del euro ayude a los exportadores del continente, la pregunta es hasta qué punto lo está su homóloga en la Fed, pues los exportadores han perdido el 20 por ciento de competitividad en menos de nueve meses. «En algún sentido la fortaleza del dólar ya ha hecho parte del endurecimiento monetario en nombre de la Fed y los altos precios de las exportaciones en EE.UU. están limitando la recuperación. Podría llegar un momento en el que la Fed considere que el dólar es demasiado fuerte para alcanzar sus objetivos; todavía estamos algo lejos de este punto pero cuando el consenso se vuelve tan abrumador, es difícil no sentirse nervioso ante una progresiva mentalidad de rebaño», dicen desde Aberdeen. «Uno se pregunta cuánto tiempo más se puede apreciar el dólar en términos ponderados sin que empiece a impactar en crecimiento, evolución de precios, y la Fed sea vocal al respecto», añaden desde Deutsche AWM.
Para Alberto Spagnolo, director de inversiones de Julius Baer, «la debilidad del euro frente a la fortaleza generalizada del dólar es excesiva si tenemos en cuenta indicadores como el diferencial de tipos de interés o los flujos de dinero», y añade que son «escépticos en cuanto al consenso que hay en mercado de un dólar fuerte», aunque no descartan que el dólar podría subir en un escenario de aversión al riesgo. En esta línea se pronuncian desde Ethenea: «Debemos tener cuidado con la paridad, ya que los datos económicos a ambos lados del Atlántico sugieren que la primera economía del mundo se está consolidando, mientras que el ciclo europeo se está acelerando»; por eso, el dólar «está claramente sobrevalorado, no se puede apreciar mucho más. Estamos cerca del punto en que la fortaleza de la divisa podría afectar a la política monetaria y, por lo tanto, el cambio dólar-euro no estaría muy por debajo de la paridad». -
08:17
El Nikkei sube un 0,63 por ciento hasta los 19.435,08 puntos
05:35
Mayoría de ganancias en jornada festiva en las bolsas del Sudeste Asiático -
Viernes Santo de bolsas cerradas pero con la importante referencia del Informe de Empleo en Estados Unidos
Se espera un dato de nóminas no agrícolas de 244.000
Nieves Amigo Bolsamania | 03 abr, 2015 07:56 - Actualizado: 07:56
Viernes Santo y mercados cerrados a ambos lados del Atlántico. No abren las bolsas europeas y tampoco las americanas. Nuestro Ibex, por tanto, permanecerá cerrado después de terminar la semana con unas alzas acumuladas del 1,8%. De momento, con las bolsas asiáticas operando con normalidad, hemos conocido allí el PMI servicios de Japón, que ha quedado en 48,4 y el PMI servicios HSBC en China, que se ha situado con encima de 50 (nivel que diferencia la contracción de la expansión) en 52,3 (anterior: 52,0).
Lo más importante de la sesión llegará a las 14:30 hora española, cuando se publique el Informe de Empleo de marzo en Estados Unidos. La estimación es un dato de nóminas no agrícolas de 244.000 frente a la referencia de febrero de 295.000. Este último dato fue mejor de lo esperado ya que la previsión estaba entre 235.000 y 240.000. Además, la tasa de paro bajó en febrero hasta el 5,5% frente al 5,6% previsto. Para marzo, se prevé que la tasa de desempleo se mantenga sin cambios en el 5,5%.
La estimación es un dato de nóminas no agrícolas de 244.000 frente a la referencia de febrero de 295.000
Respecto a otras variables en febrero, el promedio de horas trabajadas se situó en línea con lo esperado, 34,6. Por su parte, el promedio de ingresos por hora estuvo en el 0,1% frente a la estimación del 0,2%.
Lea también: Informe de Empleo de febrero en EEUU, mejor de lo esperado: 295.000 frente a la previsión de 240.000
EL INFORME ADP FUE PEOR DE LO PREVISTO
Como saben, este miércoles se publicó la referencia de empleo de la consultora ADP, que se considera la antesala del Informe de Empleo y que salió peor de lo previsto. Las empresas de Estados Unidos crearon 189.000 puestos de trabajo durante el mes de marzo en comparación con febrero, lo que supone su cifra más baja desde enero de 2014, cuando se crearon 157.000 empleos.
-

-

Ibex también en mensual alcanzando objetivo de proyeccion de HCHI y zona de posible recorte 11730-11860 -
El Informe de Empleo de marzo en Estados Unidos arroja una cifra de 126.000, la más baja desde finales de 2013
La previsión del consenso era de 244.000
También se ha revisado a la baja el empleo de enero y febrero
La tasa de desempleo se mantiene en el 5,5%
Nieves Amigo Bolsamania | 03 abr, 2015 14:34 - Actualizado: 14:57
El Informe de Empleo de marzo en Estados Unidos arroja una cifra de 126.000, la más baja desde finales de 2013.
La tasa de paro se mantiene igual que en el mes anterior, en el 5,5%, tal y como se esperaba.
Lea también: Viernes Santo de bolsas cerradas pero con la importante referencia del Informe de Empleo en Estados Unidos
Los economistas esperaban un dato de 244.000 nóminas no agrícolas, por lo que esta caída es una gran sorpresa. Además, el incremento de empleo para los meses de enero y febrero fue revisado a la baja en 69.000. El Gobierno dice ahora que en febrero se crearon 264.000 puestos de trabajo en lugar de los 295.000 anunciados hace un mes. En enero, se redujo a 201.000 desde 239.000.
Los economistas esperaban un dato de 244.000 nóminas no agrícolas, por lo que esta caída es una gran sorpresa
El mal dato del informe de la consultora ADP de este miércoles ya anticipaba un débil Informe de Empleo este viernes, sin embargo las estimaciones eran más optimistas. Cabe destacar que el jueves las bolsas asiáticas subieron precisamente porque un mal dato se interpreta como la posibilidad de un retraso en la posible subida de tipos por parte de la Reserva Federal (Fed) de Janet Yellen.
- -
Las claves para operar el euro contra el dólar en Viernes Santo y con el informe de empleo de EEUU
Lo mejor para entrar al mercado es operar con la reacción inicial, según Kathy Lien
Podríamos ver al Euro/Dólar tratar de saltar por encima de las resistencias recientes y atacar los 1,11
Noemí Jansana Bolsamania | 03 abr, 2015 13:33 - Actualizado: 13:43 |
En los últimos 15 años, sólo en tres ocasiones se ha dado la situación de que el informe de nóminas no agrícolas de EEUU y el Viernes Santo hayan coincidido en la misma fechs y muchos son los expertos que han advertido que este hecho puede provocar mayor volatilidad de la esperada en los mercados a raíz de la publicación del informe en un día en el que muchos mercados permanecen cerrados.
La escasa liquidez del mercado de las divisas, prácticamente el único que permanece operativo, ha puesto a los operadores que no están descansando del largo de fin de semana en alerta, pero analistas como Kathy Lien, directora de BK Asset Management, advierten que “no hay por qué esperar una reacción fuera de lo normal en los pares del dólar, especialmente en el Euro/Dólar y el Dólar/Yen”.
En el caso del euro, el aspecto técnico del cruce contra la divisa de EEUU hace pensar al analista técnico de Bolsamania, José María Rodríguez, que “da la sensación de que las caídas de las últimas sesiones podrían haber sido el típico ajuste/retroceso al rebote previo que le llevó desde los 1,04610 hasta los 1,10520”.
No hay por qué esperar una reacción fuera de lo normal en el Euro/Dólar y el Dólar/Yen
El par reaccionó al alza después de la publicación de las actas del Banco Central Europeo, en la sesión del día 2 de abril y se disparó a máximos de la sesión, en un intento de “ir a poner de nuevo a prueba la zona de resistencia de los 1,1040-1,1050”, según Rodríguez. En las horas precedentes al informe de empleo de EEUU, el Euro/Dólar ha rozado los 1,09 y es que, tal y como señala el experto de Bolsamania, en la medida en que no se perforen los mínimos del 31 de marzo, en los 1,0712, el cruce puede poder a prueba las resistencias de corto plazo y tratar de reconquistar los 1,11.
EUR/USD

En cuanto al Dólar/Yen, el analista señala que ”en los mínimos de la semana del 23 al 27 de marzo (118,328) tenemos un soporte intermedio cuya perforación nos haría barajar como escenario más probable la vuelta al movimiento lateral de los últimos meses, en torno a los 116,50”. “Mientras no lo perfore lo cierto es que podría intentar buscar la parte alta del rango en los 122. Lo que es evidente es que hasta que el precio no salte por encima de los 122 o perfore el soporte de los 116 no tendremos ningún movimiento realmente importante”, aclara Rodríguez. Lo cierto es que en la sesión del 3 de abril se ha mantenido en un estrecho rango de apenas 30 pips entre los 119,590 y los 119,785.
Lea también: ¿Quienes son los auténticos perdedores de la guerra de divisas que existe entre el euro y el dólar?
EL DATO DE EMPLEO
El mercado espera un dato de nóminas no agrícolas de 244.000 frente a la referencia de febrero de 295.000. Este último dato fue mejor de lo esperado ya que la previsión estaba entre 235.000 y 240.000. Además, la tasa de paro bajó en febrero hasta el 5,5% frente al 5,6% previsto. Para marzo, se prevé que la tasa de desempleo se mantenga sin cambios en el 5,5%.
Habrá que ver si el dato acaba saliendo peor de lo esperado. Si es así, las bolsas podrían tomárselo bien, tal y como ocurrió el jueves, tras conocer el informe de la consultora ADP, que también fue peor que lo previsto por el consenso. Esa positiva reacción se debe a que los datos malos se interpretan como que la posibilidad de que la Fed retrase la subida de los tipos de interés. En consecuencia, se podría esperar que el Euro/Dólar se disparara hasta los 1,11 y que el Dólar/Yen operara a la baja.
Además, el anuncio de este mes de marzo es especialmente importante por el retroceso que ha vivido la divisa norteamericana en las sesiones recientes y porque el mercado está pendiente de este dato para aventurar si la Fed iniciará las subidas de tipos en juio o septiembre (o már tarde).
El dólar no ha operado contra el euro ni el yen como se esperaba en Viernes Santo y con informe de empleo de EEUU
Tal y como recuenta Lien, sin embargo, en las tres ocasiones anteriores de coincidencia Viernes Santo y de informe de empleo en EEUU, ninguno de los dos pares ha operado como se esperaba: “en 2012, sólo se sumaron 120.000 nuevos puestos de trabajo, sobre el consenso de 205.000. El dólar se depreció un 1,2% contra el yen y alrededor de un 0,6% contra el euro. En 2010, sólo se crearon 162.000 empleos, en relación con los 184.000 esperados, pero el dólar operó al alza contra sus dos rivales, porque a pesar del mal dato, fue el mayor aumento en tres años. En 2007 se dio una mejora de la tasa de desempleo y un fuerte dato de creación de empleo, lo que hizo que el dólar se apreciara un 0,7% contra el yen y el euro. Sin embargo, ese año, el Euro/Dólar experimentó la clásica reacción en forma de V antes del anuncio”. Además, explica Lien en ninguno de los tres casos hubo seguimiento de la tendencia al lunes siguiente, con ambos cruces operando en rangos muy estrechos.
Concluye Lien: “La mejor manera de operar siguiendo el informe de nóminas no agrícolas de EEUU es atrapar la reacción inicial, tomar posiciones de antemano, o bien esperar a que los mercados vuelvan a abrir el martes”.
-
INTRADÍA
El euro se dispara contra el dólar tras el dato de empleo
03/04/2015 - 15:06
Véase gráfico de 1 minuto adjunto

Leer más: http://www.estrategiasdeinversion.com/carpatos/euro-dispara-contra-dolar-tras-dato-empleo-269949#ixzz3WFtO7lbU -
carpatos: Futuro del mini S&P 500 en Globex baja 0,90% tras el dato de empleo
-
VIERNES, 3 DE ABRIL DE 2015
BBVA rompe resistencias con objetivo en 10,50 euros
Ramón Ceresuela 15:24
BBVA rompió ayer al cierre semanal (pues hoy es festivo en las bolsas) los máximos desde mayo de 2008, una ruptura algo falta de volumen pero aparentemente consistente, aunque deberá refrendarlo la semana que viene ya con todos los operadores en el mercado.
Personalmente creo que ha pasado el momento ideal...
para comprar BBVA pues en cualquier momento podría corregir un 10 % sin que afectará a su tendencia de fondo, aunque creo que a medio plazo le veremos bastante más arriba de los niveles actuales.
En este gráfico semanal de BBVA podéis ver con claridad como el siguiente objetivo para el valor se sitúa en la zona de 10,45 - 10,50 euros, más arriba encontramos los máximos históricos para de BBVA en la zona de 13 euros (en gráficos ajustados por dividendo y ampliaciones). -
Por primera vez en la década BBVA lidera la parrilla entre las grandes
POR C. JARAMILLO Y V. BLANCO MORO8:00 - 4/04/20150
Por segundo año consecutivo, un banco logra el primer puesto en el 'ranking' de preferencia entre los ocho grandes valores más capitalizados del parqué español.
Con el primer trimestre del año finalizado los analistas ya empiezan a vislumbrar quién es la gran compañía de la bolsa española mejor colocada para afrontar los tres trimestres que quedan del 2015. Este año no ha habido cambios entre las ocho empresas más capitalizadas del parqué español y han sido un total de 32 firmas las que han revisado el estado de las carrocerías de los grandes valores del parqué español.
Así, en la décima edición de la Fórmula 1 de la bolsa española elaborada por elEconomista, por primera vez, la pole position ha sido para el BBVA. Así, después de ocho años sin ver a un banco en primera posición, 2015 es el segundo ejercicio consecutivo con una entidad financiera a la cabeza. Un puesto que Telefónica ha ocupado cinco veces, Repsol dos e Iberdrola y CaixaBank una cada una. La entidad acumula un ascenso del 20 por ciento en lo que va de año y los expertos creen que será la firma que mejor comportamiento tendrá en los próximos nueve meses.
Con todo a su favor
La posición del segundo banco español contrasta con la del Santander, que si bien sube un puesto desde el año pasado se queda en la sexta en el ranking y nunca ha logrado la pole. En este sentido, Nuria Álvarez, analista de Renta 4, señala que con respecto al Santander, BBVA cuenta "con mejores niveles de capital, una exposición geográfica más atractiva y una política de dividendos mejor". Y es que, con la reducción del dividendo, este año la entidad cántabra abonará 0,20 euros por acción, lo que, a precios actuales, supone una rentabilidad por dividendo del 2,9 por ciento, frente al 3,9 por ciento que ofrecen las remuneraciones, pagos en acciones y efectivo, de BBVA.
Uno de los temas candentes en los mercados en el último año ha sido la depreciación del euro frente al dólar, lo que podría impulsar los beneficios del BBVA. El mercado de México y Estados Unidos es el principal para la entidad, por lo que su exposición al billete verde es notable. En el último año, la moneda única se ha depreciado más de un 23 por ciento frente al dólar y expertos de los grandes bancos apuntan a que puede estar dirigiéndose hacia la paridad y que, además, ese podría no ser su suelo. Así, si las previsiones de los expertos se cumplen, la entidad verá impulsadas sus ganancias a la hora de repatriar beneficios. "Las fortalezas las encontramos en su exposición a México y a dólar, por lo que debería verse beneficiado por la reciente depreciación de euro", afirma Álvarez. Mientras, Pablo Iturriaga, analista de Tressis, señala que a medio-largo plazo BBVA se verá beneficiado con respecto a Santander "por unos niveles de capital más cómodos y por la exposición a México". "Santander está muy expuesto al mercado brasileño y la incertidumbre política y económica en el país es creciente", indica Iturriaga.
Los analistas esperan que el BBVA incremente sus ganancias un 39 por ciento este año, hasta los 3.505 millones de euros. No obstante, las de Santander también se elevarán un 30 por ciento. Además, BBVA cuenta con una mejor recomendación que Santander, aunque ambas son un mantener. En el aspecto técnico, José Luis García, analista de Dif Broker, señala que es "esperanzador para el corto plazo", mientras indica que en el caso de Santander "tiene un aspecto técnico más difícil". Así, García señala que es "dentro de los bancos es el que puede tener un mejor comportamiento comparándolo con Santander o CaixaBank".
Después del banco, la igualdad es máxima, y cuatro valores (Telefónica, CaixaBank, Inditex e Iberdrola) se encuentran prácticamente emparejados persiguiendo al BBVA. Entre ellas, la que ha tenido la mejor evolución ha sido Inditex, que en 2014 fue farolillo rojo. Además, ya asciende en el año un 25 por ciento. Mientras, la eléctrica cuenta con una recomendación de mantener cuando a estas alturas del pasado año tenía un consejo de venta. CaixaBank ha perdido la pole position del pasado año y Telefónica es quien encabeza el pelotón de segundones.
El combustible pasa factura a Repsol
El otro claro protagonista de la parrilla de 2015 es sin duda Repsol. Se trata de un valor histórico en esta clasificación, ya que ganó las ediciones de 2012 y 2013, y en 2014 logró la segunda posición.
Sin embargo, el bólido no está logrando mantener el ritmo de sus competidores en la parrilla, y este año ha caído hasta el penúltimo puesto de la clasificación, principalmente por los problemas que está experimentando la compañía de derivados de la caída del petróleo. Su mala posición en la parrilla ya se veía venir, teniendo en cuenta el deterioro que también experimentó la empresa en el Eco10, la selección de los diez títulos más recomendados por el mayor consenso de analistas del mercado español.
El pasado 14 de junio de 2014, Miguel Martínez, director general económico financiero de la empresa, destacó a elEconomista en una entrevista exclusiva que "por cada dólar que sube o baja el crudo, la empresa varía sus ganancias en 50 millones". Así, el rápido descenso del oro negro que comenzó pocas semanas después ha pasado factura a la multinacional, y ahora los expertos creen que la situación seguirá siendo complicada para la empresa, ya que no se espera una pronta recuperación del precio de la materia. Desde JM Kapital Partners destacan que, aunque suba la bolsa, "las empresas de sectores relacionados con las materias primas seguirán siendo débiles, especialmente las ligadas al precio del crudo. Es por ello que consideramos que Repsol va a comportarse peor que el mercado durante los próximos meses".
Y es que, al margen de las tensiones geopolíticas que están teniendo lugar durante los últimos días y que han impulsado el precio del petróleo en días concretos -los bombardeos de Arabia Saudí en Yemen que comenzaron hace dos semanas generaron un avance que ya hoy parece anecdótico-, la decisión de no recortar la producción por parte de los países de la OPEP, liderados por Arabia -el mayor exportador del mundo- sigue siendo firme. Esto supone que la sobreproducción de crudo continuará durante los próximos meses, y más si se suman otras circunstancias como el posible levantamiento de las sanciones económicas a Irán, que, de llevarse a cabo, incrementará la oferta de petróleo en otro millón de barriles cada día.
Pablo Iturriaga explica que "la caída en los precios del petróleo va a ejercer una presión sobre los márgenes de beneficios en el área de upstream significativo. A pesar de que Repsol goza de un negocio integrado bien diversificado, donde está realizando un esfuerzo enorme por equilibrar sus divisiones de upstream y downstream, y mantiene una sólida estructura financiera, creemos que el presente año va suponer un año de transición para el sector hasta que se vaya ajustando la oferta y demanda al escenario actual y se estabilice el precio del crudo".
El experto añade que "para próximos trimestres debemos estar muy atentos a la evolución del flujo de caja de Repsol. Así, podremos analizar si es capaz de compensar la caída de márgenes en upstream con la reducción en capex y en costes, y a su vez garantizar la sostenibilidad del dividendo".
Otro de los factores clave que hay que valorar a la hora de analizar el futuro de la compañía española se encuentra en la compra de Talisman Energy por cerca de 7.300 millones de euros, y que se ratificó el pasado mes de febrero al aceptarse en la junta de accionistas de la empresa canadiense. Repsol no ha publicado sus estimaciones para el futuro de la empresa, una vez se haya unido con Talisman, lo que puede generar incertidumbre para los inversores a la hora de valorar a la multinacional.
-
carpatos: Goldman dice que la FED debería mantener tipos. No es de extrañar tras ver el dato de empleo de ayer. Esta economía no va tan bien
-
Santander hace historia con un valor bursátil de 98.700 millones de euros
ISABEL M. GASPAR10:54 - 3/04/20156
EL ECONOMISTA
SANTANDER
7,07 +0,77%
Había que remontarse al año 2010 para encontrar el valor máximo de Santander en bolsa, hasta ahora... A golpe de ampliaciones de capital para remunerar con el scrip dividend, además de otras como la llevada a cabo en enero por valor de 7.500 millones de euros, el pasado miércoles la entidad consiguió batir esa marca al capitalizar 98.705 millones, una cifra récord en la historia del banco.
Es decir, en lo que va de ejercicio ha engordado su valor bursátil en más de 10.600 millones de euros. Eso sí, sus títulos aún están muy lejos de recuperar los casi 14 euros marcados en octubre de 2007, ya que ahora apenas superan los 7 euros.
En cualquier caso, Santander ha logrado este hito en un contexto de senda alcista en Europa, donde el Ibex 35 ya gana más de un 12%. Incluso los alcistas parece que repetirán en 2015 y no harán las maletas en Semana Santa (hoy viernes y el lunes las bolsas europeas permanecerán cerradas). Durante los últimos años, los inversores habían decidido que el Ibex protagonizase su particular via crucis con sendas pérdidas.
Sin embargo, el año pasado esta tendencia se rompió y el selectivo de referencia español logró unas ganancias superiores al 2% en este periodo. A este respecto, desde que arrancó esta festividad el pasado 29 de marzo, el índice ya avanza un 1,2%.
-
Anticiclón por el norte
Análisis técnico semanal
Sábado, 4 de Abril del 2015 - 9:25:00
El puente de Semana Santa viene de la mano del puente del IBEX35 hacia los 12250 puntos, tras haber roto los 11250 puntos, zona que pasa a convertirse en su primer soporte.
Las altas temperaturas en la bolsa española contrastan con la templanza en los últimos días de bolsas tradicionalmente candentes como la alemana, contra la que nuestro IBEX35 ha conseguido recuperar nada menos que un 4% desde el 20 de marzo, día en que conseguía derrumbar su archifamosa barrera.
Al margen si estas fechas representarán un “vía crucis” de consolidación o una continuación de la gloria en la ascensión, los niveles de descanso aparecen bien definidos, teniendo en los 11250 puntos un primer soporte antes de los 10800 puntos, hace días tan cercanos y recurridos y hoy a más de un 7% de distancia.
Futuro Ibex 35. Recomendación:COMPRAR MEDIO PLAZO

Rompe los máximos de 2014 en los 11200 puntos, convirtiendo este nivel en soporte inmediato y despejando el camino al alza hacia los máximos de 2009 en los 12250 puntos. Soportes inmediatos en 11200 y 10850 puntos

Futuro Eurostoxx 50. Recomendación:MANTENER
Multitud de referencias clave se agolpan en la zona de 3750 puntos, pese a que algunos índices homólogos han roto al alza niveles idénticos. Cualquier debilidad no será grave mientras mantenga el soporte en 3300 puntos. Soporte intermedio en 3425
Futuro S&P 500. Recomendación:MANTENER

Cede desde la zona de 2100 puntos, estableciendo este punto como su principal resistencia a corto plazo. Soporte inmediato en 2040 puntos antes de 1980 puntos.
Futuro crudo. Recomendación:AL MARGEN DEBAJO 57

A corto plazo establece resistencia en 57 dólares y 52,5, en su camino a la baja hacia referencias de mínimos históricos registradas durante los años 1986 y 1998 en la zona 39-38 dólares. Soporte clave a corto plazo en 43,5 euros
Futuro euro/dólar. Recomendación:AL MARGEN DEBAJO 1,12

La paridad se acerca, y parece un psicológico imán, a pesar de las referencias de soporte presentes en 1,05. La proyección bajista apunta a 0,97. La sobreventa es acusada, pero la debilidad en el precio también lo es debajo de 1,11
Futuro bund. Recomendación:MANTENER
Se mantiene en máximos históricos pese a la alta sobrecompra que presenta en los indicadores. A corto plazo se hace imprescidible vigilar el soporte anual en 156. Pequeña resistencia en 160.

Eduardo Faus
Original de Renta 4 Banco -
JP Morgan fija un precio objetivo de Dia un 40% por debajo de su cotización

Sábado, 4 de Abril del 2015 - 9:16:00
Los analistas de JP Morgan recomiendan infraponderar los títulos de DIA con un precio objetivo de 4,30 euros desde los 7,235 euros a los que cotiza en estos momentos. Argumentan esta recomendación de la siguiente manera:
- Los alcistas en el valor consideran que DIA es una forma efectiva de invertir en la recuperación económica española, los analistas de JP Morgan, sin embargo, consideran que esta correlación en el mejor de los casos es cero. El mejor ejercicio de DIA fue en 2012 cuando España estaba en una profunda recesión.
- La densidad de ventas, no la cuota de mercado, es la clave para identificar los ganadores y perdedores en el sector de distribución. Bajo este parámetro los ganadores son empresas como Mercadona, Lidl, Ahorramas, Consum o Condis. Dia, en contraste tiene la más baja densidad de ventas entre las principales cadenas comerciales, y se prevé que baje aún más.
- La estrategia de Dia no es efectiva en el largo plazo. El formato descuento no dará resultado en el largo plazo. La baja densidad de ventas y la limitación de su tamaño potencial está provocando la pérdida de competitividad de la empresa, con la consiguiente reducción de márgenes. -
Las 10 mejores acciones en Europa
Sábado, 4 de Abril del 2015 - 9:14:00
En los últimos tres meses hemos visto como los datos económicos han mejorado considerablemente en Europa, impulsando una recuperación de las bolsas hasta máximos multianuales y en algunos casos máximos históricos.
La flexibilización cuantitativa del Banco Central Europeo (QE) también ha hecho su parte, haciendo que los inversores se lancen a por los activos de mayor riesgo en la búsqueda de rentabilidad.
A pesar de las sensibles alzas en los mercados de acciones, todavía hay casas de análisis que creen que hay grandes oportunidades. Estas son las 10 mejores acciones europeas para Barclays según el potencial de revalorización:
10) Wolseley. Proveedor de materiales de construcción con sede en Reino Unido
Wolseley ha remodelados sus divisiones desde que se incorporó el director general Ian Meakins, dejando a Wolseley como el líder indiscutible en el mercado de fontanería y calefacción.
Potencial alcista de las acciones: +16%
9) Credit Suisse Group. Banco Europeo de Inversiones
Credit Suisse sustituye a ING como nuestro Top Pick entre los bancos europeos CS está haciendo un gran progreso sobre el capital y el apalancamiento, con una reducción sustancial del balance, y recobrando un nuevo impulso con la nueva administración. La transformación debe fortalecer el capital, y allanar el camino para el crecimiento de dividendos. Es importante destacar que también debe aumentar la rentabilidad financiera.
Potencial alcista de las acciones: +17%
8) Alcatel-Lucent. Empresa francesa de telecomunicaciones
Alcatel-Lucent ofrece una atractiva combinación de crecimiento de los ingresos y auto-ayuda que aún no está plenamente descontada por el mercado, en nuestra opinión. El próximo capítulo de crecimiento vendrá impulsado por las redes de migración hacia una arquitectura definida por software, donde Alcatel está bien posicionada, dada su fortaleza en el enrutamiento IP y plataformas.
Potencial alcista de las acciones: +20%
7) Norilsck Nickel. Minería y metales de Rusia
Norilsk Nickel es uno de los mineros diversificados más rentables con una cesta de productos básicos convincente que ha recibido una gran ayuda de la fuerte devaluación del rublo ruso. Gracias al conjunto favorable de factores externos, la empresa está pasando por un cambio de tendencia de la eficiencia interna y se ha comprometido a distribuir al menos el 50% del EBITDA (una medida de los ingresos) en forma de dividendos.
Potencial alcista de las acciones: +21%
6) Redrow. Constructor de viviendas del Reino Unido
A diferencia de la mayoría de las otras constructoras de viviendas, Redrow continúa invirtiendo en su crecimiento futuro ya que cree que el ciclo de la vivienda tiene un largo camino por recorrer y creemos que esta inversión se verá recompensada en el medio plazo. Creemos que esto beneficiará a aquellos que estén dispuestos a sacrificar los dividendos a corto plazo por un crecimiento a largo plazo.
Potencial alcista de las acciones: + 22%
5) Renault. Fabricante de automóviles francés
Vemos potencial de crecimiento significativo en Renault que sigue siendo nuestro Top Pick en el espacio europeo de automóviles Creemos que el mercado ha penalizado injustamente a Renault debido a su exposición en Rusia. Rusia sigue siendo claramente un problema hasta la fecha, pero creemos que los ingresos rusos ya han sufrido su mayor declive.
Potencial alcista de las acciones: +23%
4) UCB. Empresa farmacéutica belga
Seguimos positivos con UCB dado su potente mezcla de crecimiento de los ingresos, apalancamiento del margen y productos en investigación. Sigue siendo nuestra primera selección entre las farmacéuticas europeas con franquicias tan importantes como Vimpat, Cimzia y Neupro y eficiencias operativas que triplicarán el EBITDA (ganancias) en 2018.
Potencial alcista de las acciones: +26%
3) Capgemini. Servicios de TI y consultoría francesa
Capgemini se beneficiará tanto del momentum positivo de los beneficios (creemos que superará en un 10% las estimaciones del mercado) y una expansión de los múltiplos de valoración a medida que continúa su viaje hacia la primera división del sector.
Potencial alcista de las acciones: +28%
2. Repsol. Petrolera española
La compra de Talisman Energy por 12.900 millones de dólares va a transformar tanto la exposición geográfica como la combinación de negocios del grupo. Al hacerlo Repsol está a punto de completar un viaje que comenzó hace casi tres años tras la expropiación de sus activos en Argentina.
Potencial alcista de las acciones: +38%
1) Petrofac. Empresa de servicios petroleros que cotizan en Londres
Petrofac está en camino de conseguir un fuerte crecimiento de las ganancias en el período 2015-17. En un entorno macroeconómico incierto, creemos que la fuerte cartera de pedidos de Petrofac y la alta exposición a empresas petroleras nacionales (NOC) ayudarán a sustentar las previsiones de beneficios.
Potencial alcista de las acciones: +42%
Carlos Montero
Lacartadelabolsa -
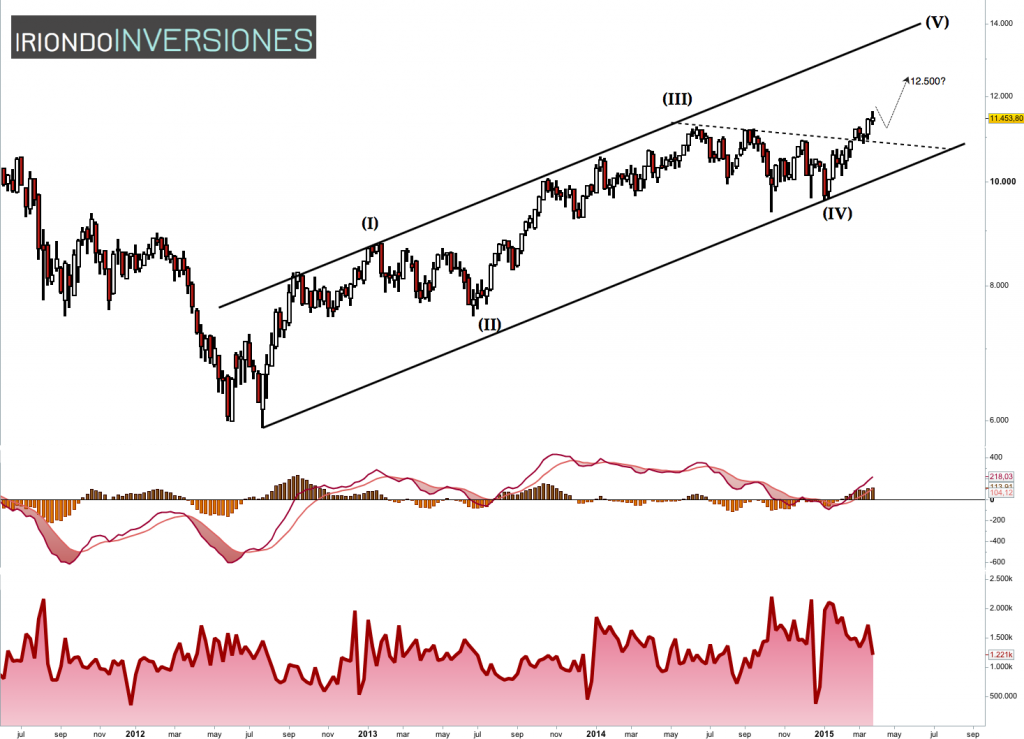
12.500p es el primer target teórico del IBEX-35
por iriondoinversiones•Hace 1 semana
Finalmente la onda (Quinta) ha dado comienzo en el selectivo español y aunque el recorrido de las mismas suele ser muy acelerados y con un final de ciclo bastante difícil de predecir con antelación, vamos a generar un primer objetivo teórico para el mercado de renta variable español: 12.500p. La tendencia finalmente es sana y la ruptura no ha sido el falso si bien el volumen sigue sin ser elevado por lo que a corto todavía se podrían producir ciertos recortes que creemos serán más bien anecdóticos. Puede que el sector bancario vuelva a hacerlo bien a medida que finalice este próximo verano y vemos con mayor potencial el sector energético.
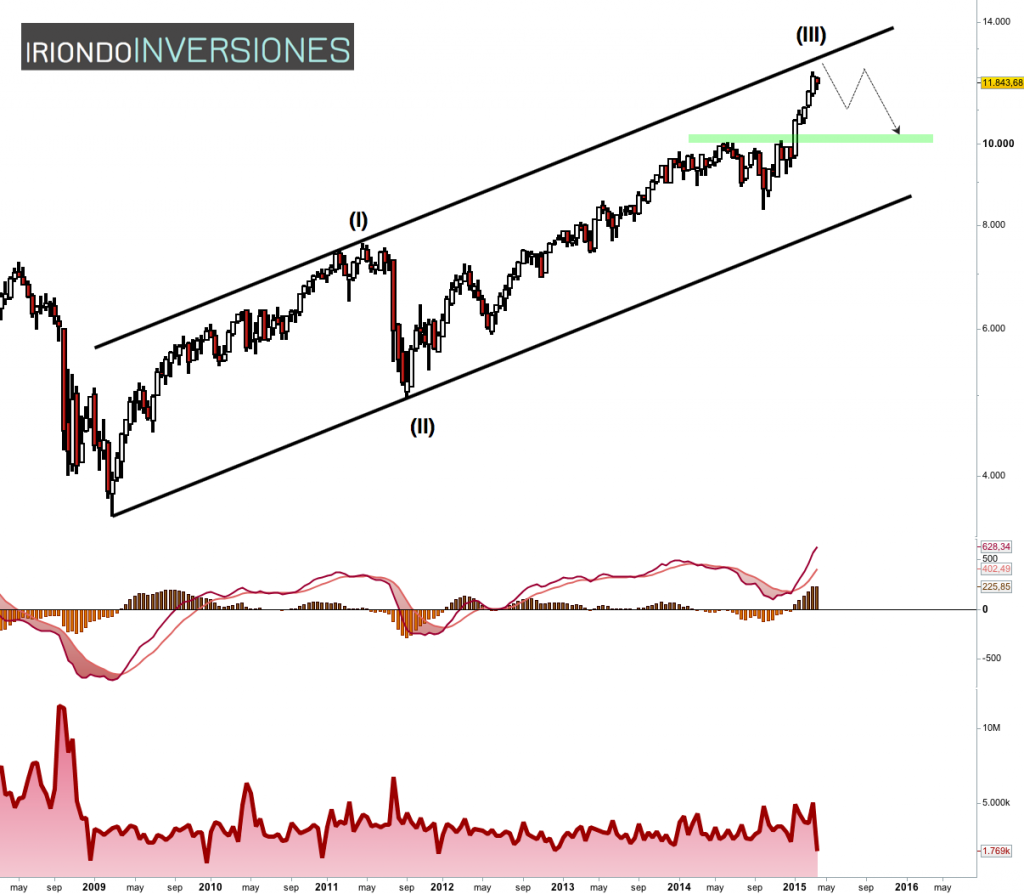
Mientras tanto seguimos valorando muy positivamente el DAX - Alemán aunque a tenor de que aún podría tener un cierto recorrido hacia los 12.500p como punto de dilatación al tramo de subida experimentado desde mínimos de octubre de 2014, lo más lógico sería que dentro de las ondas de impulso donde se encuentra ahora mismo intente desplegar en próximas semanas un tramo correctivo complejo con posibilidades de búsqueda de suelo próximo a los 10.000p. Recuerden que este movimiento correctivo debería de darse más en el tiempo que como consecuencia de caídas aceleradas. Una vez cumpla la pertinente corrección nuestra esperanza es que el DAX desarrolle su último tramo alcista y fin de ciclo.
Seguiremos desde iriondoinversiones valorando cada vez más Italia donde hemos estado invirtiendo en estas semanas de cara a un tramo alcista que promete ser tan esperanzador como próspero en terminos de rentabilidades.
-
El escenario del franco suizo frente al euro y el dólar
por Ismael de la Cruz•Hace 3 días
Ismael de la Cruz
Es momento de hablar del Banco Central de Suiza y del franco suizo frente al euro, así como de una pequeña recomendación para los titulares de hipotecas multidivisa en francos.
En primer lugar, empezaré recordando algunas cosas, el origen de todo (aunque ya lo he comentado en otros artículos anteriores, he querido finalmente reunir todo en uno). Acto seguido, analizaremos la situación.
Se estaba produciendo una huida de depósitos de la zona euro, de capital de varios países hacia lugares en principio más estables y seguros, siendo el principal destino Suiza. Pero claro, el Banco Central de Suiza no quería una entrada masiva de dinero, ya que ello llevaría a fortalecer al franco suizo, perjudicando a las exportaciones del país helvético.
En el mes de agosto de 2011, el Euro/Franco estuvo a punto de llegar a la paridad (se colocó en 1,0064). Este hecho hizo reaccionar al Banco de Suiza en el mes de septiembre del mismo año, adoptando una política de compra agresiva de euros. Fue este motivo el que en el mes de septiembre hizo reaccionar al Banco suizo, el cual adoptó una política de compra masiva de euros con la finalidad de evitar a cualquier precio que se perdiera dicha referencia.
Este planteamiento permitía al Banco de Suiza lograr su objetivo, puesto que desde septiembre del 2011 hasta el 15 de enero del 2015 nunca había perdido la barrera de 1,20 (salvo un día, el 5 de abril de 2012 y sólo perdió 8 pipos).
¿Por qué esta intervención de Suiza en su divisa? Para evitar el riesgo de la deflación ante una moneda tan fuerte que recibía gran cantidad de flujo de capital proveniente de muchos países. Así pues, las autoridades monetarias suizas decidieron intervenir, hasta enero del 2015.
Pero el Banco Central de Suiza (SNB) se vio abocado a eliminar el suelo que tenía frente al euro por el inmenso coste económico que ello le habría supuesto, algo que en modo alguno le compensaba respecto a las ventajas de haber seguido fiel a su política monetaria. En una frase, la entidad se vería seriamente expuesta a perder cantidades ingentes de reservas si se aventuraba en una loca y frenética carrera comprando euros, una “guerra” en la que no podría vencer al Banco Central Europeo cuando puso en marcha el programa QE.
Es cierto que en un primer intento se aventuró el SNB a implementar tipos de interés negativos para los depósitos de los bancos, concretamente a finales del 2014, pero el intento resultó en vano, poco había que hacer, y la decisión de abandonar el suelo del euro frente al franco (en 1,20) originó graves consecuencias.
Una cosa es que el SNB estime que lo mejor es eliminar el suelo y otra muy diferente es la alevosía. Resulta que un martes, el vicepresidente del Banco de Suiza dijo que el suelo de 1,20 en el euro/franco era vital para ellos. Pero dos días después y por sorpresa lo eliminan. Como resultado, la volatilidad vivida fue 5 veces mayor que la máxima del año 1995.
Precisamente, el jueves 15 de enero por la mañana escribí en Twitter que el Euro/Franco suizo (Eur/Chf) se dirigiría a la zona de 0,95-0,96 próximamente, que éste era el primer objetivo que estimaba que tendría la caída de este mercado. Finalmente, por la noche, el mercado alcanzó dicho objetivo (bajó a 0,9534). De momento, una vez logrado, no ha podido seguir cayendo y está rebotando al alza.
Respecto al dólar norteamericano frente al franco suizo (Usd/Chf), en el artículo que escribí el 19 de enero, les comenté que es un mercado donde deberíamos de ver una subida bastante más fuerte que en el Eur/Chf, y que cuando rompiese por arriba la zona de 0,87 debiéramos de empezar a ver una recuperación. De momento está siendo así, Usd/Chf rompió al alza 0,87 y la subida es mucho más fuerte, fíjense que se quedó a punto de recuperar la zona previa al movimiento del SNB, algo que en el Eur/Chf apenas llegó a la mitad del camino.
En estos momentos, tanto en Eur/Chf como en Usd/Chf no es el técnico lo que prima, sino lo macroeconómico. Mientras Suiza no decida volver a intervenir, muy difícil tendrá el euro recuperar la zona de 1,20 frente a la divisa helvética.
Muchos abogados especializados en estos temas están aconsejando a sus clientes, a los titulares de hipotecas multidivisa (no solo en francos suizos, también en yenes, libras, etc), que emprendan acciones legales contra las entidades bancarias que se lanzaron masivamente, allá por el 2007 y 2008, a comercializar este producto sin advertir a sus clientes del enorme riesgo que conllevaban. Se trataría de buscar la anulación del contrato. Eso sí, ya les digo yo que es bastante complicado, pero el no ya lo tienen y las pérdidas que están sufriendo son enormes. -
Las mejores ideas de inversión en el mercado europeo de JP Morgan
Sábado, 4 de Abril del 2015 - 9:26:00
Publicamos la "Focus List" de acciones europeas de los analistas de JP Morgan, donde los analistas de la firma recogen sus mejores ideas de inversión. No necesariamente son las que tienen un mayor potencial bajista/alcista respecto de sus precios objetivos.


-
Repsol, Mapfre, Telefónica, Endesa, BME y Enagás
Los seis valores del Ibex más generosos con el accionista
GEMA ESCRIBANO / VIRGINIA GÓMEZ JIMÉNEZ MADRID 02-04-2015 17:09 0
CINCO DIAS
La rentabilidad por dividendo de la Bolsa española se sitúa por encima de las plazas europeas e incluso las estadounidenses. En concreto, el Ibex 35 dispone, a día de hoy, de una rentabilidad por dividendo del 5,57%, a gran distancia del Footsie británico (3,8%), el Eurostoxx (3,2%), el Cac francés (2,8%) y el Dax alemán (2,3%). Por su parte, el Dow Jones y el S&P 500 ofrecen un 2,3% y un 2%, respectivamente.
Las razones que justifican este liderazgo, en comparación con otros parqués bursátiles, son muy variadas.David González, de Bolsa General, apunta a la posibilidad de que esto se derive de la propia composición del índice. “Son empresas estables con beneficios recurrentes y de poca innovación (banca, utilities y aseguradoras) por lo que dedican parte de sus beneficios a repartirlos entre sus accionistas”, recalca. Por su parte, Adrián Pernas, de DCM Assores, considera que “nuestro mercado es un mercado periférico y para conservar la notoriedad es necesario que mantenga la actual rentabilidad y la elevada retribución al accionista”.En su opinión esta es la mejor estrategia que tiene para atraer a los inversores.
No obstante, a la hora de invertir en Bolsa y apostar por valores con dividendos jugosos es necesario tener en cuenta varios factores. Uno de ellos es elegir compañías con sólidos balances, que dispongan de una política de retribición al accionistas constante y, en la medida de lo posible, creciente, así como que sus acciones mantengan un comportamiento estable.Es decir, que sus títulos no se vean sometidos a una gran volatilidad.
Con la vista puesta en el medio plazo, y según los niveles actuales de cotización, estas son las compañías del Ibex con la rentabilidades por dividendo más elevada, según las previsones que manejan los analistas consultados por Factset.
Repsol
Tradicionalmente este puesto ha estado reservado a Santander. Sin embargo, el cambio anunciado a comienzos de año, según el cual el dividendo a repartir con cargo a 2015 pasaba de los 0,6 euros que abonaba a través del scrip dividend desde 2009 a los 0,2 euros por acción, que entregará en efectivo, llevan a la entidad a caer del primero al decimosexto puesto de la Bolsa española, con una rentabilidad por dividendo del 3,4%.
Con estos cambios, Repsol pasa a liderar el ranking de las cotizadas del Ibex 35 con una rentabilidad por dividendo del 5,8%, que incluye la fórmula del scrip dividend. Con cargo a 2014, repartirá entre sus accionistas 1,9 euros por acción, retribución que ha fraccionado en varios pagos. Uno por importe de un euro, entregado en junio de 2014 después de haber cerrado su salida de Argentina; otro, por valor de 0,47 euros abonado mediante la fórmula del scrip dividend en enero de este año y el más reciente, que será aprobado por la junta de accionistas el 30 de abril, por valor de 0,5 euros también bajo la fórmula del dividendo flexible. Con cargo a 2015 el consenso de los analistas consultados por Facset espera que reparta 0,96 euros, en línea con la retribución de los últimos dos ejercicios, y un 49% menos que en el ejercico anterior.
Telefónica
La operadora que preside César Alierta ocupa el segundo puesto con una rentabilidad por dividendo del 5,6%. En relación a las cuentas de 2014, la retribución de Telefónica está fijada en los 0,75 euros, pagadero en dos tramos.El primero, por valor de 0,35 euros, que entregó en noviembre del pasado año por medio del scrip dividend, y el segundo de 0,40 euros.Este será en efetivo y está previsto que la compañía desembolse 1.863 millones entre sus accionistas.De cara a 2015 y 2016, la teleco informó a la ComisiónNacional del Mercado de Valores (CNMV) que propondrá la adopción de los acuerdos pertinentes para mantener la retribución actual de 0,75 euros. Asimismo, para los próximos dos años Telefónica tiene previsto amortizar autocartera por un total del 1,5% del capital.
Endesa
En octubre del año pasado la rentabilidad por dividendo de la eléctrica se disparó por encima del 45% después de que la compañía anunciara el mayor dividendo de la historia de la Bolsa española (desembolsó 14.600 millones de euros). Para 2015, el consenso de Factset le otorga una rentabilidad del 5,2%, la tercera del Ibex. Con cargo a las cuentas de 2014, la retribución al accionista asciende a 14,5 euros, todo ello en efectivo. Del total, 7,79 euros por acción y 6 euros fueron pagados el pasado octubre. En enero, la eléctrica repartió 0,38 euros y está previsto que en julio abone otros 0,38 euros. Con estos pagos, la compañía dará 15.400 millones. En relación a las cuentas de 2015, el consenso de los expertos espera que reparta 0,92 euros por título.
BME
El cuarto puesto sería para el operador de la Bolsa española con una rentabilidad esperada del 5%. BME es una de las cotizadas que más proporción de su beneficio reparte entre sus accionistas y el mejor ejemplo de esto es su pay out, que supera el 95%. Respecto a las cuentas del pasado ejercicio la retribución queda fijada en los 1,89 euros por acción, a pagar en tres veces. Hasta la fecha, la compañía ha repartido 83 millones de euros y en mayo tiene previsto entregar otros 74,4 millones (corresponden a un dividendo de 0,89 euros por acción). Con vistas al próximo año, BME dará 1,94 euros, es decir, un 2,6% más que en 2014.
Enagás
La compañía, que cuenta con igresos recurrentes fruto de su negocio regulado, ratificó el pasado mes de octubre el aumento de su dividendo un 2,4% en 2014 y un 1,5% en 2015. Con cargo a las cuentas del último ejercicio, los expertos esperan que la gasista entregue 1,3 euros por acción (hasta el momento solo ha pagado 0,52 euros) y 1,32 euros en relación a las cuentas de 2015. De confirmarse esta retribución, la rentabilidad por dividendo de la empresa se situaría en el 4,92%. En 2014, Enagás se revalorizó un 45% y en los que va de año avanza un 3,4%.
Mapfre
En junio Mapfre tiene previsto pagar un dividendo complementario de 0,08 euros, cantidad que se suma a la dada en diciembre. En total, con cargo las cuentas de 2014, la compañía abonará 0,14 euros, un 7,7% más que un año antes.Con vistas a 2015, los expertos prevén que reparta 0,15 euros. Es decir, según esto su rentabilidad por dividendo es del 4,7%.
La banca inicia la transición al efectivo
El scrip dividend, fórmula estrella de retribuir al accionista en los últimos seis años y que nació al calor de la crisis, tiene los días contados. Uno de sus principales adeptos, Santander, anunció en enero su regreso progresivo al pago en metálico. Precisamente, la semana pasada, ante la junta de accionistas, la presidenta de la entidad, Ana Botín, defendió este giro en la política de retribución que supone, además una caída del pago en efectivo del 66%. De hecho, su política de dividendos empezaba a ser contraproducente para el accionista después de las numerosas ampliaciones de capital por el scrip dividend. “Nos parece correcto y positivo, incluso, a pesar de que que la vuelta al pago progresivo en cash conlleve rebajar el dividendo, pero nos parece importante que vuelva al reparto de benefico de caja y no a realizar ampliaciones de capital para ir pagando dividendos a costa del efecto dilución”, explica David Galán, de Bolsa General.
BBVA ya combina los pagos en metálico y en acciones. CaixaBank también anunció en febrero que el pago del cuarto dividendo con cargo a los resultados de 2014 será cash, contrariamente a cuanto indicado hasta ahora. El banco catalán anuncia que en 2015 seguirá avanzando para reducir los pagos en acciones, aunque durante el ejercicio se seguirán combinando las dos formas de pago. En 2016, prevé “un aumento de los pagos íntegramente en efectivo”.
“La vuelta al efectivo en el caso de los bancos denota que existe en el fondo una recuperación de los beneficios y también unos niveles de solvencia y posición de liquidez holgadas que permiten distribuir más efectivo y mayor parte del beneficio”, asegura Nuria Alvarez, analista de Renta 4.
Desde la eafi Didendum explican que es una manera de trasmistir al mercado que sus balances están saneados, que disponen de suficiente generación de caja y que tienen unas buenas perspectivas de beneficio” mejorando así su imagen”.
Nueva fiscalidad para los dividendos
La reforma fiscal cambia de forma relevante la tributación de los dividendos que pagan las empresas cotizadas a sus accionistas.
Entre las novedades más importantes para los inversores a partir de 2015, destaca la eliminación de la exención de los primeros 1.500 euros cobrados en dividendo, que era uno de los incentivos de la inversión en acciones de las sociedades, sobre todo de cara al pequeño accionista.
De esta manera, este año ya los inversores tendrán que tributar por el 100% de las cantidades percibidas en el año en concepto de dividendos, desde el primer céntimo de euro. Este cambio bien puede influir en las decisiones de los inversores e inclinar la balanza hacia el scrip dividend en contra del cobro en metálico. Al menos, a efectos fiscales.
Con la fórmula del scrip dividend, la compañía da a elegir al accionista entre cobrar el dividendo en acciones o en metálico. La empresa efectúa una ampliación de capital liberada, sin coste para ella, y ofrece a los accionistas comprarles los derechos de suscripción de las nuevas acciones a un precio determinado. Esta última opción es lo más parecido a cobrar el dividendo en efectivo y, de hecho, tiene los mismos efectos fiscales. Con el dividendo en forma de scrip, los socios también pueden optar por recibir acciones nuevas o vender los derechos de suscripción en Bolsa. Esta última opción se convertirá en la más eficiente fiscalmente en 2015 y 2016 si se quiere obtener dinero contante y sonante. Y es que la enmienda introducida en la reforma fiscal permite seguir disfrutando del diferimiento del pago de impuestos hasta la venta de las acciones de las que proceden los derechos.
Además, la nueva reforma fiscal que ha entrado en vigor en 2015, ha modificado los tipos que gravamen el ahorro. Se han rebajado en todos los tramos, lo que en parte reduce el impacto del fin de la exención anteriormente citada.
El ahorro hasta 6.000 euros, que hasta este año tributaba al 21%, pasará al 20% en 2015 y al 19% en 2016. Entre 6.000 y 24.000 euros pasará del 25% de 2014 al 22% en 2015 y al 21% en 2016. Entre 24.000 y 50.000 euros, el tipo pasa del 27% actual al 22% el año que viene y al 21% en 2016. Por último, el ahorro que supere los 50.000 euros bajará del 27% de este año al 24% en 2015 y al 23% en 2016. -
guillem dijo:
carpatos: Goldman dice que la FED debería mantener tipos. No es de extrañar tras ver el dato de empleo de ayer. Esta economía no va tan bien
Cuando empiece la segunda recesión en USA, alguno se va a llevar las manos a la cabeza 8-X 8-XEn las grandes crisis se gestan las grandes fortunas -
Telón de Fondo
VíCTOR ALVARGONZáLEZ
Lo de comprar me queda claro, pero ¿cuándo vendo?
En el mercado lo más fácil suele ser entrar, pero a la hora de vender es difícil decidirse. Tranquilos, por el momento no hace falta
Foto: Lo de comprar me queda claro, pero ¿cuándo vendo?
VÍCTOR ALVARGONZÁLEZ03.04.2015 – 05:00 H.
Llevo tiempo insistiendo hasta ponerme pesado en que había que invertir en bolsa europea. No me arrepiento. De tanto insistir seguro que más de un lector me ha hecho caso y se ha ido de vacaciones un 20% más contento. El 20% que ha subido el Eurostoxx 600 en los últimos 12 meses, del cual un 16% se ha obtenido en los últimos tres. Más si también siguió la recomendación de sobreponderar Alemania (“And the winner is … ¡Germany!”).
Los motivos por los que insistía en “entrar” en Europa han sido desgranados en tantos artículos que obviamente no voy a repetirme, aunque probablemente “La hora de Europa II” y “Los Reyes Magos han llegado y nadie se ha enterado” sean los más significativos. Además, de nada sirve analizar el pasado. Ahora lo que importa es intentar adelantarnos a lo que pueda ocurrir en el futuro. En otras palabras: ¿cuándo vendo? o ¿cuándo realizo beneficios para luego volver a entrar más barato? Salvo que se trate de un inversor de comprar y mantener –una estrategia muy respetable y efectiva-, en cuyo caso no es de aplicación nada de lo que viene a continuación. De hecho, si siguió mi recomendación compro muy bien y ahora lo que le sugiero es que se siente sobre la inversión y se olvide de ella.
Como apasionado de la sabiduría del refranero español, siempre me han gustado los refranes del mercado. Los refranes son como los chistes: los hay generales y los hay “sectoriales” (de médicos, abogados, …). También los hay –refranes- de inversores (chistes de inversores he oído pocos, tal vez porque el dinero es un tema muy serio). Y hay varios muy buenos. El primero es “que el último euro se lo lleve otro”. Y el de que “es más fácil comprar que vender”. Es humano: cuando vas ganando un 20% en un año -o un 16% en tres meses - cuesta bajarse del carro.
De momento, no se preocupen: en mi modesta opinión, es pronto para abandonar la renta variable europea. En mi artículo anterior explicaba los motivos por los que pienso que, si bien el Eurostoxx 600 tiene muchas probabilidades de encontrar una fuerte resistencia en sus máximos históricos –que están a la vuelta de la esquina– o incluso tener una corrección para que “corra el aire”, la tendencia de fondo y los factores que la soportan son muy sólidos.
Pero en aquel artículo no entraba cuál sería el momento de realizar beneficios. De eso vamos a hablar hoy.
Cuando la economía "vaya" bien
Uno de los consejos que doy a los inversores que quieren hacer sus pinitos en renta variable es que el mejor momento para comprar no es cuando la economía va estupendamente, sino antes, cuando empieza a mostrar síntomas de mejora. Gana más todavía el que lo hace cuando todo está fatal, pero para eso hace falta mucho estómago. Además, queremos respetar otro dicho, el de que “el primer euro lo gane otro”. Pero cuando la economía va “de cine” los mercados ya lo han descontado en los precios. Es como ocurre en los medios de comunicación: una noticia vende cuando es novedad. Cuando deja de serlo, da igual que sea importante: ya la conoce todo el mundo.
Así que cuando –esperemos– la economía europea haya entrado en un crecimiento sostenido y de cierta magnitud –entre el 3%/4% anual– ya tenemos que estar fuera, entre otras cosas porque para entonces el Banco Central Europeo (BCE) habrá conseguido sacar a la eurozona de su espiral desinflacionista -con un nivel de crecimiento del 3%/4% es muy difícil que bajen los precios– y habrá normalizado su política monetaria, es decir, ya no habrá QE ni bajadas de tipos, que han sido y son uno de los motores más importantes de la actual subida bursátil.
Cuando capitule Wall Street
Después de subir más de un 200% en menos de cinco años, el S&P 500, principal índice de la bolsa norteamericana, acabará tomándose algo más que un respiro. Será por algo inesperado, será porque empiecen a subir los tipos de interés o por cualquier otro motivo. Una buena señal de la posible madurez de la tendencia alcista es que empiece el baile de fusiones adquisiciones que no aportan valor. Y matizo lo del valor porque no es el caso de las que se han realizado hasta la fecha. Me refiero a las que van de intercambiarse “papelitos” –emitir acciones- en las que el único que genera “valor” es el banco de inversión que asesora la operación.
Otro síntoma es el de lo que llamaría “snobismo” financiero, que es cuando se valora una ppp como si fuera Gillette o Coca Cola o Amazon. Un ejemplo lo tuvimos hace mucho en España cuando una puntocom que eran cuatro mesas y tres ordenadores llego a valer en bolsa lo mismo que Endesa. Obviamente luego volvió a su valor real, para desesperación de los que habían comprado en lo más alto. Si nota que llegan la avaricia, la perdida de sentido común y la tontería financiera a las bolsas norteamericanas, realice parcialmente beneficios en su inversión europea y venda totalmente su posición USA. Y cuando la cosa esten muy mal reinvierta todo lo vendido en Europa, que tiene por delante un recorrido mayor que el de Norteamérica. O en otro mercado que se haya puesto interesante -¿China? (*)-, pero que ahora mismo no sé cuál será.
(*) El Hang Seng lleva plano desde el año 2008.
Irán, Israel... atento al cóctel político-religioso
Esas cosas las carga el diablo. Podemos seguir como hasta ahora, que Arabia Saudíe Irán se pelean por el control geopolítico de Oriente Medio a través de terceros (Irak, Siria, Yemen,..) o teniendo en cuenta que hablamos de jeques y ayatolás se les podría ir “la pinza” y llegar directamente a las manos. When push comes to shove, que dicen los anglosajones.
O que Israel esté realmente convencido de que el acuerdo nuclear con Irán es dejarles a media hora de la bomba (atómica), y que su enfado actual no sea una forma de presionar y hacer de policía malo para occidente. Visto que Netanyahu se fue a quejar directamente al Congreso de los EEUU, saltándose al presidente Obama, algo poco habitual, no es descartable que estén realmente preocupados y decidan actuar por su cuenta (para regocijo de Arabia Saudí, que la política hace extraños compañeros de cama). No es muy probable, pero yo no dejaría de vigilar la evolución de los acontecimientos.
Un dólar con alas
Si el dólar añadiera otro 20% o 30% a su reciente subida –y no es descartable- pondría en un serio compromiso a las economías emergentes, muy especialmente a las empresas que tienen deuda en dólares. Y no es poca: es mayor que todo el mercado High Yield norteamericano. Si el dólar se dispara, preparen liquidez.
Nada de lo anterior tiene aspecto de suceder en el corto plazo ni probablemente en el medio plazo. Yo creo que pueden irse muy tranquilos de vacaciones con sus fondos de renta variable europea. Esto es sólo un listado de las cosas que hay que vigilar, como cuando uno va en el autobús y mira las calles y plazas que van pasando para así saber cuándo se tiene que bajar. De los imponderables, como que choque el autobús antes de llegar a la parada, no hablamos. Son impredecibles y lo único que se puede hacer frente a ellos es ir realizando beneficios parcialmente según se vayan obteniendo buenas revalorizaciones, para así tener liquidez si surgen (con el inconveniente de que no surjan o lo hagan dentro de mucho tiempo).
¡Que tengan unas buenas vacaciones! -
¿y que vamos a hacer mañana con la bolsa cerrada?
-
Los futuros americanos cotizan con fuertes caídas, del 0,70%
08:22
El índice VIX de volatilidad cotiza en los 14,67 puntos (-2,91%)
08:21
Futuro petróleo (Tipo Brent´May15): $58,80 (+1,52%)
08:21
Futuro petróleo (Tipo West Texas´May15): $50,20 (+2,11%)
08:21
La onza de oro cotiza en los $1.217,80 (+1,23%)
08:20
El euro contra el yen cotiza en los 130,644
08:20
La libra contra el dólar cotiza en estos momentos en los 1,49188
08:20
El euro contra el dólar cotiza en estos momentos en los 1,09807
Leer más: Listado de noticias para la categoría ÚLTIMAS NOTICIAS - Bolsamania.com http://www.bolsamania.com/noticias/ultimas#QlS00N1tOBt035QI
-
VALORES QUE MÁS SUBEN
Los tres bancos del mes de abril: Popular, Sabadell y BBVA
Redacción / Estrategias de Inversión 06/04/2015 - 07:00
Comenzado el mes de abril, hay quien piensa que hay que aprovechar este mes para, en mayo, vender y no volver hasta septiembre. No extraña si se piensa que el Ibex 35 acumula en lo que va de año una revalorización de más del 12% y ha hecho gran parte del recorrido pronosticado para este año. Aun así, este mes todavía se puede hacer cartera y hay valores que no han dudado en desmarcarse del resto. ¿Será este el mes de los bancos?
Dicen los expertos que el selectivo español es uno de los indicadores más bancarizados – no extraña si pensamos que en torno al 17% del índice son bancos- y, si tal y como se espera el Ibex35 va a buscar niveles superiores, lo hará de la mano del sector financiero. ¿Este mes de abril? A priori, y sólo con dos sesiones a la espalda, parece que sí. Y es que entidades como Popular, Sabadell, BBVA o Bankia se encuentran en los primeros puestos con revalorizaciones de más de dos puntos porcentuales en los dos primeros días del mes. Y no sólo eso. Víctor Peiro, director de análisis de Beka Finance ve bastante potencial en los bancos de cara a “mejoras de resultados en los próximos dos años. Además, se beneficiarán también del sector consumo pues la gente está más capacitada para tomar créditos”. Pero vayamos por partes.
La llegada del Ibex35 por encima de los 11.600 puntos ha provocado que las entidades lleguen a niveles de resistencia significativos o de largo plazo. Claro que, eso también ha favorecido que haya muchas entidades que cotizan con cierta sobrecompra y bastante por encima del objetivo fijado por las casas de análisis. Dicen los expertos que, en caso de decantarnos, tendríamos que hacerlo por la banca mediana “más vinculada a la evolución de la economía española, que continuamente está sujeta a revisiones al alza”. (Ver: Si tenemos que elegir, nos quedamos con Bankia y Sabadell). Luis Francisco Ruiz, director de análisis de Estrategias de inversión reconoce que para esto “debemos estar dispuestos a asumir un posible incremento en la alta volatilidad actual pues, aunque el programa de compra de activos del BCE disminuya el efecto contagio, la probabilidad de Grexit es creciente”
Filtros técnicos sobre los bancos del Ibex 35
Filtros bancos
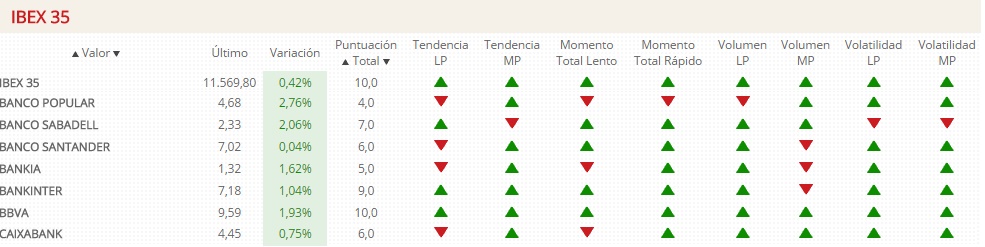
Banco Popular y Sabadell son las dos entidades que más suben en lo que llevamos de mes, con un 3% y un 2%, respectivamente de revalorización.
Popular y Sabadell, entre los medianos
Banco Popular está a un paso de romper la línea de tendencia bajista que pasa por los 4,63 euros. Si eso sucede, saldría del canal bajista y podría dibujar en los 5,20 euros su objetivo. La entrada en largos pasaría por consolidar la superación de los 4,70 euros, según Miguel Méndez, de Big Deal Capital. Y está ahí.
Gráfico Banco Popular con volumen y MACD
Gráfico Banco Popular
http://www.estrategiasdeinversion.com/adjuntos/bancopopular(6).jpgPor este motivo, Eduardo Faus, de Renta 4 pronosticaba un tramo alcista del 10% para el valor después de romper esta canalización bajista desde los máximos del año pasado. “Con sus correcciones, su escenario alcista se despeja hacia los 5,2 euros, a un 10% de distancia de los niveles actuales”, reconoce este experto sobre uno de los valores que es recomendación de compra.
Y no es el único. Su homóloga catalana, Banco Sabadell, también está entre las opciones. Y eso que está inmersa en una ampliación de capital que finalizará el próximo 17 de abril. Dicen los expertos que ahora es interesante adquirir derechos o directamente comprar títulos ya que una vez finalizada la ampliación de capital pensamos que el valor continuará con su ascenso”, reconoce Méndez.
A más corto plazo, el objetivo que tiene la entidad está en los 2,50 euros. Y a medio plazo también presenta un buen aspecto técnico dentro de un canal alcista y con mínimos ascendentes que dibujan el soporte en los 2 euros. La resistencia de la entidad está en los 3,30-2,50 euros. La entidad además es de las que más puntuación tienen dentro del sector en los filtros técnicos, favorecido tanto por el momento como por el volumen en todos los plazos.
Filtros técnicos sobre Banco Sabadell
Filtros técnicos sobre Banco Sabadell
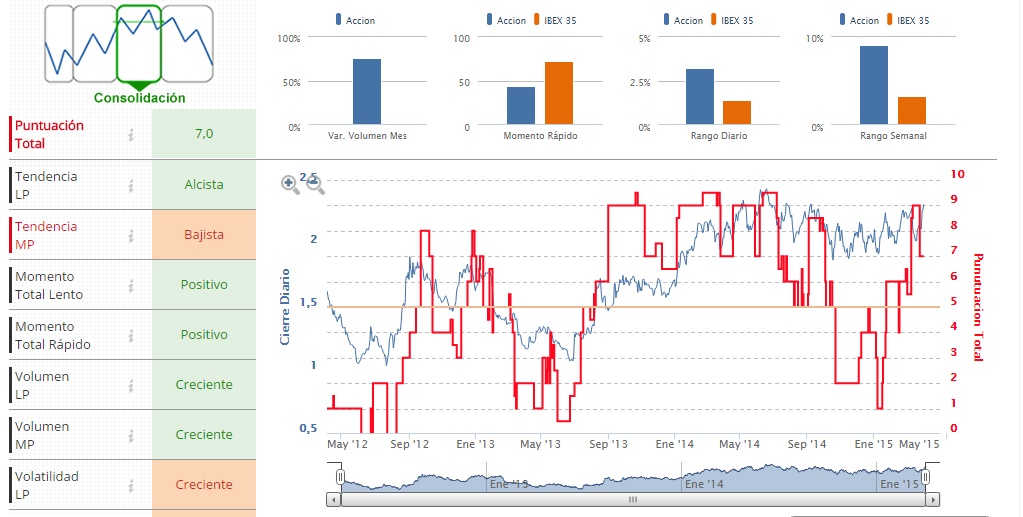
BBVA, de los grandes
Por eso de no dejar de lado a los grandes, mejor BBVA. La entidad superó la resistencia que tenía en 9,50 euros –y que abriría un nuevo tramo al alza – y se ha dirigido hacia los 9,62 euros. Los expertos reconocen que el objetivo de la entidad podría estar en los 10,6 euros siempre que los 9,15 euros se mantengan como soporte.
La entidad mantiene la puntuación más alta dentro del sector, según los filtros técnicos de la Zona Premium y mantiene todas las luces en verde para seguir ganando posiciones.
Gráfico de BBVA según los indicadores técnicos
Filtros sobre BBVA
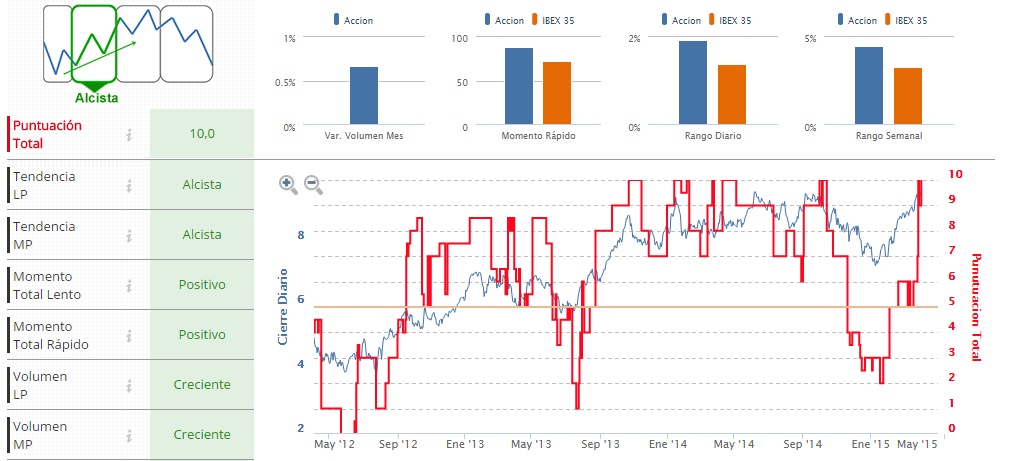
Leer más: http://www.estrategiasdeinversion.com/top-10-ei/tres-bancos-mes-abril-popular-sabadell-bbva-269936#ixzz3WVfh4LYz -
Valor Añadido
S. MCCOY
Como agua de mayo: Bankia se encuentra con un inesperado regalito
Veintitrés meses más tarde, la venta del City National Bank of Florida al chileno BCI aún no se ha perfeccionado. La apertura de un nuevo proceso puede llegar como agua de mayo para Bankia

?mtime=1428294065Foto: El presidente de Bankia, José Ignacio Goirigolzarri. Reuters
El presidente de Bankia, José Ignacio Goirigolzarri. Reuters
S. MCCOY06.04.2015 – 05:00 H.
En los casi tres años que lleva José Ignacio Goirigolzarri al frente de Bankia se ha limitado a hacer las cosas by the book, esto es: como mandan los cánones. Combinando la actuación sobre el balance con la motivación de la red y la recuperación de la marca con el cumplimiento de los objetivos que se había marcado, ha ido dando los pasos necesarios para devolver a la compañía a la senda de la viabilidad, primero, y de la rentabilidad, después. Es indudable que su andadura comenzó desde un generoso punto de partida, los más de 20.000 millones de euros aportados por el Estado. Pero no es menos cierto que nadie puede reprochar al equipo gestor el no estar haciendo todo lo posible para que al final del camino el impacto sobre las arcas públicas sea el mínimo posible, justicia y arbitrariedades aparte.
Pues bien, en esta trayectoria de razonable éxito hasta ahora, Bankia se puede encontrar con un inesperado regalito que requiere una mínima recapitulación. Saben ustedes que una de las primeras desinversiones de la entidad, tras las llegada de los nuevos ejecutivos, fue la venta del controvertido City National Bank de Florida, enajenación que se consumó en mayo de 2013 por 882,2 millones de euros, al cambio de entonces –1,29–, 683 millones de euros. Algo importante esto del tipo de aplicación. Ya en su día comentamos, de hecho, cómo la divisa minimizaba la teórica pérdida en la que habría incurrido la institución española en el tiempo en que la filial había permanecido en sus libros, saneamientos aparte. Sea como fuera, los vencedores del proceso liderado por Goldman Sachs fueron los chilenos del Banco de Crédito e Inversiones, que se impusieron en dura pugna al Banco do Brasil.
Pues bien, veintitrés meses más tarde, la venta no se ha perfeccionado al no haber recibido a día de hoy el adquirente el visto bueno del supervisor estadounidense. Como bien saben, tras la crisis que se llevó por delante a Lehman Brothers y a punto estuvo de colapsar el sistema financiero de la primera potencia del mundo, las condiciones para ejercer banca en Estados Unidos se han endurecido de manera considerable como prueba, por una parte, la renuencia de los inversores a crear nuevas firmas bancarias –desde 2010 sólo el Bank ok Bird-in-Hand (sic), de la comunidad amish, se ha estrenado como banco en la primera potencia del mundo– y, por otra, el ‘castigo’ que sufren los foráneos, Santander incluido, en los stress tests de aquel país. El recelo de las autoridades locales es máximo y su renuencia a entregar cualquier firma nacional a un tercero sin experiencia en el país, total.
A los latinoamericanos se les está agotando la paciencia, y la posibilidad de que renuncien al proceso anterior y se inicie uno nuevo cobra cada vez más visos de realidad. Lo cual llegaría como agua de mayo para la propia Bankia, que ha visto como en los dos últimos años no sólo el billete verde se ha apreciado en su favor cerca del 15% –hasta niveles próximos al 1,10– sino que la mejora del entorno financiero norteamericano y general ha propiciado que el valor de su franquicia en Florida haya aumentado desde entonces. En el caso de que se tuviera que iniciar otra subasta, Goiri y los suyos se beneficiarían de ambos factores: más retorno por conversión de moneda para el mismo precio y posible revisión al alza de este. Las plusvalías de 180 millones de euros obtenidas entonces podrían verse sustancialmente incrementadas. Puro bottom-line.
Ya saben, al trabajo y al talento, cualidades ambas que reúne el equipo del que se ha sabido rodear el presidente de la nacionalizada española, siempre hay que añadir para que el éxito llegue la correspondiente dosis de suerte. En el caso del City National Bank, la fortuna les puede sonreír de manera imprevista a los directivos de la compañía con sede en Plaza de Castilla. En un entorno tan complicado como al que se enfrenta la banca patria en los próximos dos años, si llega a concretarse el cambio de titular y los beneficios económicos asociados al mismo, le servirá al menos como inyección de moral ante los retos inmediatos a los que se enfrenta, que son muchos, muy variados y de un calado innegable. De ahí que, pese a las potenciales buenas noticias, sea difícil arrendarles la ganancia.
Buena semana a todos. -
Por qué Mediaset podría seguir subiendo
Publicado en 6 abril 2015 a las 8:19 por Ismael De La Cruz en Análisis
Mediaset podría seguir subiendo en Bolsa
Se avecinan buenos tiempos para Mediaset, si todo transcurre con normalidad y sin sorpresas. Veamos algunas cuestiones claves que podrían llevar a sus acciones a seguir subiendo.
La primera buena noticia es que el Ministerio de Industria tiene previsto sacar adelante en el próximo mes de mayo los 5 canales de TDT que fueron aprobados el pasado año de cara a poder sacar partido y aprovechar el espacio que sobra tras el reparto del dividendo digital. En principio, el Gobierno no abrirá el concurso antes del 22 de mayo, coincidiendo las elecciones autonómicas. En condiciones normales, la adjudicación final podría retrasarse hasta el mes de septiembre.
Este hecho debería de ser positivo y favorecer a Mediaset. Es como el efecto péndulo, en el 2014 le penalizó el cierre de varios canales de televisión y ahora le favorecerá la apertura de otros.
La segunda buena noticia es que el 15 de abril se va a proponer a la junta de accionistas el reparto de un dividendo que constaría de dos tramos, el general de 0,10 euros y el extraordinario de 0,029 euros, con lo que en total serían unos 0,20 euros lo que percibiría cada inversor por cada acción que tenga en su poder, lo que viene a ser una rentabilidad en torno al 1,8%. Interesante lo del dividendo si tenemos en cuenta que desde el año 2012 no se repartía y que superará en un 40% al último abonado.
La tercera buena noticia es que el mercado publicitario empieza a remontar el vuelo, concretamente la inversión en publicidad en el sector audiovisual creció un 8,5% respecto al mismo periodo del año anterior.
La cuarta buena noticia es que la compañía terminó el 2014 como el grupo audiovisual líder, además con el mejor dato de su historia, un 30,70%.
La quinta buena noticia son sus resultados, en el 2014 logró un beneficio neto de casi 60 millones de euros, mejoró su Ebitda y su margen sobre ingresos netos se incrementó un 15,50%. Como curiosidad, añadir que las posiciones cortas sobre la compañía se van reduciendo.
Bien, como verán son varias las causas o motivos que están impulsando al alza la cotización de las acciones de Mediaset y que cumpliéndose la primera de todas ellas podría hacer que la tendencia alcista continuase.

El canal de Telecinco
El actual canal alcista sigue vigente como pueden observar en el gráfico. la parte baja del mismo fue confirmada hasta en cuatro ocasiones, siempre con éxito, la parte alta sólo en una ocasión. De momento, dos objetivos hay por arriba, el primer estaría en los 12,50 euros y el segundo en los 13-13,10 euros.
-
elconfidencial: ÚLTIMA HORA: el paro baja en 60.214 personas en marzo, su mayor descenso en este mes en 13 años
-
bolsamania: Paromarzo: la afiliación a la Seguridad Social registra un aumento récord de 160.579
-
CAPITALRADIOB: El paro baja en 63.368 personas en marzo en España (desestacionalizado): el mejor dato de la serie histórica. Lleva ya 23 meses bajando.
-
06/04/2015 - 09:13
MERCADOS
Vistazo matinal de situación
¿Qué no encuentran referencias en que enfocarse? Quizás, sólo tal vez, no hayan valorado con calma el escenario...
Por un lado, apenas un mes para las elecciones en UK. Y las opciones que se barajan pasan por un gobierno de coalición, minoritario o nuevas elecciones. ¿Son alternativas que les suenan? Sí, me temo que serán una Norma en los próximos dos años.
Y luego tenemos a Grecia.
Dice el Ministro de finanzas griego, tras una reunión con la Directora Gerente del FMI, que su país intentará hacer frente a sus obligaciones "hasta el infinito".
Por su parte, Lagarde consideró positivo que desde el Gobierno griego se haya asegurado el pago de la deuda que vence esta semana. Y que todo parece dispuesto para seguir negociando.
Así estamos.
Naturalmente, no me olvido de los datos de empleo USA de marzo conocidos el viernes. La bolsa USA no pudo valorarlos al mantenerse cerrada. Pero en futuros el S&P retrocede ahora más de medio punto, hasta niveles de 2045 puntos.
No teman: las bolsas asiáticas suben en promedio hoy un 0.7 %.
¿Por qué? Sigue el optimismo sobre nuevas medidas expansivas en el área...comenzando por el Banco Central de China.
La bolsa china al alza en estos momentos un 1 %. La de Japón retrocede un 0.2 %.
El QE se mantendrá hasta el final, según las actas de la última reunión del ECB.
Pero, en principio, sin ampliar las medidas tomadas.
El diferencial bono-bund 10 años en 103 p.b.
La rentabilidad del bono en niveles de 1.21 %.
La del treasury 10 años en 1.873 %.
El EUR en niveles de 1.098 USD.
El precio del crudo en 55.84 $ barril.
El precio del oro en 1216 $ onza.
José Luis Martínez Campuzano
Estratega de Citi en España
Leer más: http://www.estrategiasdeinversion.com/todo-carpatos/#ixzz3WVqoCaf6 -
06/04/2015 - 09:14
GRECIA
Dicen...de Grecia
* Voutzis (Ministro del interior griego)
o Nosotros pagaremos las pensiones y salarios primero, después hablaremos con nuestros acreedores para alcanzar acuerdos y lograr su comprensión sobre el resto de los pagos
* Sakellaridis (Portavoz del Gobierno griego)
o No hay posibilidad de que el Gobierno deje de pagar al FMI la deuda de 450 M. EUR que vence esta semana
* Portavoz del Ministerio de finanzas griego
o La nueva lista de reformas propuesta es más específica y cuantificada
o Los principales puntos de fricción con las Instituciones se centran en la reforma laboral y pensiones
o La lista final se podría presentar entre el 10-13 de abril
* Documento de "Reformas griegas"
o Se estima una necesidad de financiación para el año de hasta 19 bn. EUR (10.6 % del PIB)
* Fuentes de la EU
o Hay aún mucho trabajo que hacer para alcanzar un acuerdo
* Reunión de Tsipras - Putin
o Durante la semana
o Según el Ministro de trabajo griego se buscará el papel de la relación con Rusia si el resto de las cosas fallan
o El Ministro de finanzas ruso confirma que Grecia no ha pedido ayuda financiera
* Weidmann
o Pide a Grecia que implemente reformas
o Considera factible la bancarrota del país
* Lagarde
o Confirma que Grecia pagará la deuda al FMI esta semana
o La incertidumbre recurrente sobre el rescate no es bueno para el país
* Varoufakis
o Grecia intentará cumplir con sus obligaciones hasta el infinito
o Discute una mejora de la eficiencia en las negociaciones
* Werner Faymann (Canciller austriaco)
o Nadie debería olvidar las dificultades por las que atraviesa Grecia
* Ministro de finanzas finés
o No debemos permitir que Grecia nos haga chantaje
o La cuestión es clara: Grecia recibirá fondos no sólo cuando las decisiones se tomen como cuando sean implementadas
El ECB volvió a ampliar la semana pasada en 700 M. el montante del ELA, hasta 71.6 bn.
El Tesoro griego emitirá 800 M. de letras esta semana a 6 meses.
José Luis Martínez Campuzano
Estratega de Citi en España
Leer más: http://www.estrategiasdeinversion.com/todo-carpatos/#ixzz3WVr56d68
 guillem
 Fineo
 davi3131
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- davi3131 abril 2015
- Fineo abril 2015
- guillem abril 2015
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com