-
X_X
Abrimos el hilo para aclarar que ha pasado esta semana y adivinar que pasará la próxima !!!
Suerte a todos !!! %%- -
Lo que ha pasado esta semana te lo va a contar Blete.
Después de Publicidad.
Volvemos en 6 minutos.
-
Creo que la cosa no está tan mal y que aguantaremos sin problemas !!!

Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
ja,ja,ja,ja,
Pardi... -
Espacio publicitario.
Harto de estar pillado??
Cansado de ver minusvalías en su cuenta?
No aguanta más que se descoj..n de usted sus amigos traders???
Adquiera ahora El Inversionator!!!
El indicador trilero más brutal!!!
Obtenga un beneficio diario del 12%.
Mínimo garantizado un 98% de aciertos.
Hágase rico con El Inversionator y vacile a sus amigos traders…
Ya puede deshacerse de Bollinger, MACD, RSI, Estocástico…
Disfruta de las vacaciones de tus sueños en Las Pedroñeras…
Cómprate el Citröen Saxo de segunda mano de tus sueños!!!
Todo esto y mucho más lo podrás conseguir con… El Inversionator!!!
Pídeselo por privado a Blete…
Al increíble precio de 29,99 €!!!!!
-
Rendimiento bono español a 10 años: 6,10% (última actualización 00Rendimiento bono alemán a 10 años: 2,69% (última actualización 22:00)
Spread de nuestra deuda: 341 pb
Último dato CDS deuda española a 5 años, : 346.41
Estamos en Defcon 1 (índice Defcon 343.705)Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Hola maquinas ni descansáis jje!! Estáis siempre los clásicos !!
-
Todo el
Mundo ve mas bajadas!!! Q ruina!! -
Dani37 dijo:
Hola maquinas ni descansáis jje!! Estáis siempre los clásicos !!
:-h Buenas noches , Dani !!! hoy nos la han metido bien !!! b-(Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Dani37 dijo:
Todo el
Mundo ve mas bajadas!!! Q ruina!!
Efecto contrario , Dani !! \:D/Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Eso digo yo pero ya ni eso!! A ver si por lo menos pillamos los dividendos del san aunque a este ritmo el tito botín nos lo quita también jejé!!!
-
A ver q nos dicen los maquinas Sevi Tigrr Mopane Tjaime y demás !! Les espero con ansia y devoción !!!
-
Dani37 dijo:
A ver q nos dicen los maquinas Sevi Tigrr Mopane Tjaime y demás !! Les espero con ansia y devoción !!!
Dani, sin restarle mérito a los que has nombrado........
Pero, si quien mas se lo curra es GUILLEM!!!!!! [-X [-X
Perdona, pero es que ando muy sensible últimamente :-((
:-))
Sigo largo en SAN.Poderoso caballero Es don Dinero. -
Y con diferencia pero es tan obvio q ni la nombre!! Guillem es nuestra reina!! Gracias Guillem!!
-
buenos dias y buen finde a todos!!!! ~O)
-
Buenos días, la verdad, la verdad, no tengo ni idea, todo es confuso B-)
-
Buenos dias a todos y buen finde.Pada...ja,ja mira q bien empiezo hoy el dia con tu opinion desapasionada..ja,ja Comando Galicia....tienes q volver a trabajar pronto :-)) Gracias Dani a ti tambien ,como ayer os reñi por no participar hoy me haceis la pelota.jjjjjjjj eso esta bien :-))
-
Respecto a nuestro amado indice yo tampoco se ,hace 2 semanas aquella envolvente alcista semanal me parecia la pera ,q estaba clarisimo y mira casi un 10% q bajamos.Asi q con este ojo clinico q tengo como q no digo nada,yo realmente lo veo en 8700-8800 por impulsos,por proyeccion de doble techo y pq lo dice Cava :-)) .Pero ni idea ,no se nada ya...
-
Los valores de Hódar: Santander, Grifols, Mapfre, Repsol YPF, Telefónica y Metrovacesa
16.07.2011José Antonio Fernández Hódar1
Sir Winston Churchill dijo que la guerra era un asunto demasiado serio para dejarlo en la mano de los militares. A la vista de lo que ocurre, hoy habría que decir que la economía es un arma de destrucción masiva para dejarla en mano de los políticos.
Banco Santander
Huye de los 7 euros
Esta semana ha tocado la cota de los 7 euros y ha rebotado como gato escaldado. El problema es que no puede con los 7,50, nivel que devolvería la tranquilidad a los inversores. Puede aparcar entre ambos precios a la espera de que se calme el mercado, pero nos tememos que va para largo. Hay que saber que si pierde esta cota, se puede dar un paseo a la baja.
Grifols
Repite protagonismo
Le destacamos la pasada semana alertando de la resistencia situada en 14,5 euros, donde ya ha tenido tres fracasos. El viernes ocupó la segunda plaza entre los valores alcistas de Ibex y se ha comportado muy bien los días en los que han pintado bastos en la bolsa. Volvemos a repetir que el valor está caro y la conveniencia de hacer caja si pierde los 14 euros.
Mapfre
Soporte en 2,40
Comenzó la semana con dos jornadas bajistas que le llevaron a amenazar el soporte situado en 2,40 euros. El miércoles intentó, recuperar lo perdido, pero las prisas no son buenas consejeras. Ha entrado en una fase de lucha entre compradores y vendedores y cuyo resultado está por definir. Como precaución, mantener, salvo que pierdas los 2,40 euros.
Repsol YPF
Próxima parada, 20 euros
La petroquímica ha perdido esta semana la cota de los 20 euros, un soporte que viene funcionando desde mediados de marzo. Ayer cerró a 21,325 euros, perdiendo el 1,89%. Es impresionante la rapidez con la que olvidamos las buenas noticias de la empresas para dejarnos llevar por el decorado de fondo. Hay que dejarle caer y esperarle en 20 euros.
Telefónica
Puede bajar más
Hemos venido aconsejando aplazar nuevas compras y esperar a que bajase a 15,5 euros. Esta semana ha probado sangre en 15,07 euros, mínimo del martes, y no nos sorprendería que volviese a las inmediaciones de 15 euros. El viernes cerró a per 8,8 y 10,25% de dividendos. Casi hay que alegrase que la sigan machacando. Mas barata se podrá comprar.
Metrovacesa
El calentón del mes
El protagonista de junio fue Quabit, la antigua Astroc. A más de uno le costó un dinero, y felicitamos a los agraciados. En julio se lleva la palma Metrovacesa. Cerró el lunes a 1,62 euros y marcó un máximo el miércoles a 5,61. Entre ambos precios un 246% de ganancia. El viernes cerró a 2,68 euros y con pinta de seguir bajando. Hay a quien le gusta invertir y perder. -
Los bancos españoles tienen muy poca exposición a Grecia, Irlanda y Portugal
16.07.2011Jaime E. Navarro0
La mayor parte de la deuda que tienen en el balance las entidades provienen de España. El riesgo con los países más débiles de Europa es muy bajo.
El riesgo soberano de la banca española depende fundamentalmente de España. Su inversión neta en deuda pública de los países de la Unión Europea que han tenido que ser rescatados (Grecia, Irlanda y Portugal) representa sólo un 2,4% del total de su cartera en bonos soberanos de países europeos, según se desprende de los datos de los test de estrés a la banca europea. Es decir, 5.940 millones de euros de un total de 244.450 millones. La exposición a la deuda emitida por las administraciones españolas representa el 91% de su cartera europea.
Doce entidades tienen exposición a los bonos de Portugal, por un total de 5.428 millones. La mayor parte está en manos de Santander, con 3.632 millones. La entidad es el banco español que mantiene, además, mayores intereses comerciales en el país luso. BBVA y Popular cuentan en su cartera con bonos portugueses por más de 600 millones. También tienen exposición La Caixa, España-Duero, Sabadell, CAM, Novacaixagalicia, Grupo BMN, BBK, Grupo Cajastur y Pastor.
En el caso de la deuda soberana irlandesa, el riesgo es muy pequeña: 70 millones de euros repartidos en la cartera de cuatro entidades (Sabadell, CAM, BBK y Unnim). La exposición a Grecia es algo más elevada, pero también muy baja. En total 442 millones de euros en la cartera de seis entidades (BBVA, Santander, Bankia, Banca Cívica, Grupo Cajastur y Pastor). Estas entidades se verían afectadas en sus inversiones si finalmente Grecia va a la suspensión de pagos y debe aplicar una quita al valor de su deuda.
La exposición a Italia, otra de las economías periféricas europeas que está bajo la presión de los mercados, es de 6.616 millones repartidos entre 11 entidades. El más expuesto en este caso es BBVA, con 3.867 millones. La cartera de deuda pública italiana es baja en el caso de Santander, con sólo 261 millones. La Caixa, por su parte, cuenta con 1.269 millones.
En el caso español, BBVA cuenta con el 24% de la deuda soberana que ha adquirido la banca, un total de 53.542 millones. En su cartera de negociación, la parte en la que hay que reconocer pérdidas o beneficios en función de los movimientos del mercado, asciende a 5.721 millones. Santander cuenta con 41.807 millones de exposición a España, pese a que su volumen de activos es más del doble que el de BBVA. En su cartera de negociación cuenta con 4.122 millones en bonos.
El Banco de España restó ayer importancia al impacto que puede tener en el balance de los bancos y cajas españoles la crisis soberana que viven algunos países de Europa, a diferencia de lo que sucede con las entidades francesas y alemanas. CAM, que ha suspendido el test de estrés y va a ser nacionalizada, ha comprado deuda de países europeos por 6.077 millones, más del 90% procedente de España. Del resto de entidades que han suspendido el examen de solvencia, CatalunyaCaixa tiene una exposición de 2.850 millones; Unnim, de 2.598 millones; Pastor, de 2.443 millones; y Grupo Caja 3, 1.523 millones de euros. -
Telón de Fondo, @VÍctor Alvargonzález
El malo de la película
VÍctor Alvargonzález 16/07/2011 06:00h
Sé que no es políticamente correcto defender el papel de las agencias de rating, pero los asesores financieros no estamos para ser políticamente correctos. Apañados estábamos si tomáramos decisiones o diéramos consejos en base a la corrección política. Sobre todo, si nos creyéramos lo que dicen los políticos.
Y la última es que han encontrado un nuevo culpable al que achacarle sus errores. Este lo han elegido bien, porque cumple todos los requisitos para ser malo, malo, malísimo. Lo que se dice un auténtico malo de película.
Siempre hay alguien a quien echarle la culpa. La profundidad con que la crisis ha golpeado a España no tiene nada que ver con que en los últimos diez años no se haya hecho absolutamente nada por fomentar un modelo de negocio que no se basara exclusivamente en el ladrillo, no. Es culpa de la banca internacional.
Obviamente, la banca internacional tiene culpa, nadie lo niega. Pero en muchos países -la mayoría- la crisis ha sido mucho menos dañina que aquí, especialmente en los emergentes o en países como Alemania, Holanda, Francia o Suecia, sin ir más lejos. Curiosamente, en estos países no ha habido burbuja inmobiliaria ni existen cajas de ahorros (dirigidas por políticos). Pero eso es pura casualidad, por supuesto.
Por su parte, los problemas de la deuda de determinados países europeos son culpa de malvados especuladores que se dedican a ganar dinero a costa de inocentes gobernantes que lo único que quieren es el bien de sus países. Que los especuladores la tomen, casualmente, con países con una relación deuda pública/PIB de entre el 100% y el 150% es eso, pura casualidad.
Angelitos; como si tuviera algo de malo deber más de lo que nunca serás capaz de pagar. ¿Y que la tomen con España? Hombre, que aquí no debemos tanto como los italianos o los griegos. Es cierto que vamos a inyectarles entre 50.000 y 80.000 millones a los bancocajas para que los “compañeros” de partido no pierdan el puesto de trabajo (ni acaben en los tribunales), pero qué es eso para el déficit español futuro. ¡Minucias! Lo que hay son ganas de fastidiar.
¿Y qué me dicen de EEUU? ¿Y de Inglaterra? ¿Con esos no se meten, no? Claro, como las agencias de rating son anglosajonas, a estos les tienen enchufe. Lo que no está tan claro es por qué se lo tienen también los inversores de medio mundo – o del mundo entero – que no parecen tan preocupados con la deuda americana y compran sus bonos como locos. ¿Saben cuánto ha subido el bono diez años USA desde abril hasta hoy? un 5,21% (TAE: 19,8%). Hombre, que sean países con una alta credibilidad crediticia no puede ser el motivo.
Además ¿porqué va a tener más credibilidad Obama que Zapatero o Berlusconi? ¿Cuál es la diferencia? Pues que las agencias de calificación crediticia están allí, claro, son americanas. No, si es que está muy claro: es un auténtico complot judeo masónico (lo de poner en revisión la deuda USA es de cara a la galería, para que no se note la manía que nos tienen)
La verdad es que la existencia de las agencias de calificación crediticia les ha venido de perlas a los políticos europeos: anglosajonas – o sea intrínsecamente antieuropeas -, privadas – los accionistas seguro que son los mismos que especulan contra nosotros – y culpables de la crisis por no haber avisado del estado de las finanzas de los bancos.
Esto último lo digo totalmente en serio, porque una cosa no quita la otra: las agencias tienen gran parte de culpa de la crisis por haber trabajado más para sus clientes importantes (bancos) que para el mercado, al que tenían que informar objetivamente. No lo hicieron, no avisaron de lo que podía pasar. Ahora bien: si les culpamos -acertadamente- porque no avisaron entonces, ¿ahora también son culpables por avisar?
Desde que empezaron los anuncios de rebajas de rating, las finanzas de los países cuya calificación crediticia fue degradada no han hecho más que empeorar. Su crecimiento cada vez está más estancado y su déficit aumenta. Es cierto que España está reduciéndolo, pero también lo es que, en paralelo, está hipotecando su futuro de forma irresponsable para mantener vivas todas las cajas de ahorro, incluidas las que solo sobreviven gracias al FROB.
Es una bomba de relojería creada por el Gobierno y apoyada sin ningún reparo por la oposición (sus "compañeros de partido también están en los consejor de las cajas). Eso no lo pueden ignorar las agencias de calificación. No pueden ni deben mirar para otro lado y hacer como que no ven lo que va a costar la broma y su efecto futuro sobre nuestro déficit.
Porque avisar de que Grecia jamás podrá pagar su deuda, o de que España se hipoteca gravemente manteniendo a flote cajas de ahorros totalmente inviables aunque les llamen bancos, o que Italia tiene un porcentaje de deuda sobre el PIB excesivo, o decir en su momento que Irlanda y Portugal acabarían en la UVI crediticia de la Unión Europea porque nadie estaría dispuesto a prestarles dinero; nada de eso es motivo para rebajar sus notas incluso a nivel de fracaso escolar.
Y parece que tampoco lo es que ninguno de estos países – con la posible excepción de Italia – carezca de modelos de negocio que les permitan crecer y así generar ingresos para pagar sus deudas en el futuro. Son como empresas con productos obsoletos que no se espabilaron en su día – estaban en la “champions league” – y que ahora tienen que buscar nuevas formas de competir y ganarse la vida, y encima cargadas de deudas, pero si el servicio de estudios de un banco las analiza y les niega un crédito porque hay un gran riesgo de impago, el malo es el banco.
Lo que no entiendo es que si ya hemos visto tantas veces a políticos y dictadores buscar culpables y luego siempre nos hemos dado cuenta de que era mentira, desde el complot judeo masónico y la pérfida Albión de la época de Franco a los malvados especuladores de Zapatero, ¿por qué seguimos creyéndonos esa milonga?
Pero señores: si ahora nos están haciendo un favor. Si no fuera por ellos ¿creen que los políticos estarían moviendo un solo dedo para hacer los deberes que no han hecho en años? Si las malvadas agencias de rating sirven para aportar un poco de sentido común a la eurozona, si provocan que se ponga una puerta de salida que los políticos olvidaron poner, o que se haga una ley para que igual que las empresas pueden reestructurar su deuda también puedan hacerlo los estados miembro, o si sus avisos sirven para que se cree una autoridad común presupuestaria que controle los desmanes de los políticos, entonces no es que las agencias sean malas; es que, si no existieran, habría que inventarlas. -
Desde San Quirico, @Leopoldo Abadía
Estoy intentando entender lo que pasa, que seguramente no es tan difícil
Leopoldo Abadía 15/07/2011
Pienso que la cosa está que arde y tengo que entender lo que pasa. Y, por eso, hago lo de siempre, escribir una por una todas las cosas que están ocurriendo, para conseguir medio entenderlo. Copio de aquí, recorto de allá, lo elaboro un poco y a ver qué sale.
1. El otro día, la prima de riesgo de España llegó en algún momento a unos 380 puntos básicos. O sea, que si Alemania tiene que pagar 2.74 % de intereses para que le presten dinero, nosotros tuvimos que pagar 2,74 + 3,80 = 6,54 %.
2. Hoy, 14 de Julio, a la hora que escribo esto, la prima de riesgo está en 313 puntos básicos, con lo que tenemos que pagar menos, pero todavía una cantidad apreciable.
3. En otras palabras: “los mercados”, para prestarnos dinero, nos exigen más intereses porque se fían menos de nosotros.
4. (Lo mismo me pasaría a mí, si tuviera dos amigos: uno serio y formal y otro un poco tarambana. Al serio le prestaría dinero a un interés bajo y al tarambana le pediría más intereses, por si acaso.)
5. “Los mercados” son, entre otros, el fondo en el que yo tengo invertidos unos eurillos. (A veces, voy por la calle y pienso que la gente me mira y dice: “ahí va un especulador”.)
6. Al amigo tarambana, cuando le presto dinero, le digo: “pórtate bien. Gasta menos. Si tienes algún piso alquilado, intenta subir el alquiler. Aquel cuadro tan feo que heredaste, que dicen que es de un pintor de fama, intenta venderlo”.
7. Eso se llama “plan de ajuste”.
8. Si mi amigo puede tomar las decisiones por su cuenta, una vez que le he convencido/amenazado, va y toma las decisiones.
9. Pero puede ocurrir que su mujer y sus hijos le vigilen de cerca y tenga que convencerles a todos, con lo que pierde un poco de tiempo. Y además, mi amigo tiene que ceder algo y decir a su mujer que en el plan de ajuste no se incluirá un collar que a ella le apetece mucho. Y a los hijos, tendrá que escucharles, darles algo para que digan que sí o, por lo menos, para que no digan nada (lo que en otros terrenos se lama “abstenerse”.)
10. ¿Ponemos nombres? Porque cuando se habla en parábolas, hay quien no las entiende. E incluso el que las dice se puede armar un taco.
11. Resulta que uno de los hijos, Grecia, había maquilado las cuentas. “Maquillar” quiere decir que hizo algunas trampillas y que, como las cuentas que presentó parecían buenas, se le dejó venir a vivir a casa de los padres, o sea, a la Unión Europea.
12. Allí se encontró con otros hermanos: Alemania, Francia, Bélgica, España,.. Cada uno, con sus cosas. No habían maquillado las cuentas -por lo menos, no tanto- y vivían más o menos bien.
13. Por su cuenta, el hermano alemán había adoptado a un hermano que tenía en el Este y al que las cosas le iban bastante mal.
14. Como había que sacarlo adelante fuera como fuera, el Banco Central Europeo ofreció créditos muy baratos a los bancos alemanes. Y les ofreció mucho.
15. Y como les sobró dinero, los bancos alemanes pensaron que podían hacer negocio y se lo prestaron un poquito más caro a los bancos griegos, irlandeses, españoles, italianos…, porque para algo somos europeos.
16. Y los bancos griegos, irlandeses, españoles, italianos… empezaron a prestar dinero a la gente y a las empresas de estos países, y, en el proceso, les ayudaron a pensar que esto no tenía que llamarse Unión Europea, sino Jauja, aquel país en el que se ataban los perros con longaniza.
17. Cuando las cosas te van bien, piensas que irán bien siempre. Pero la experiencia dice que las cosas no van bien siempre.
18. Antes, cuando las cosas iban mal, los países cogían su moneda -la peseta, el escudo, etc.- y la devaluaban. Con eso conseguían que sus productos, de repente, fueran más baratos y los de fuera nos compraban más.
19. Lo que importábamos nos salía más caro y eso podía producir inflación, pero comprando menos de fuera, las cosas se iban arreglando.
20. Ahora no se puede hacer eso y hay que hacer lo que llaman “devaluación interna”. O sea, precios más bajos, salarios más bajos, etc. Así podremos vender más fuera, viviendo peor.
21. Y resulta que lo de la prima de riesgo nos está fastidiando. Y que lo de los planes de ajuste no le gusta a nadie. Y que Grecia está como está, a bofetada limpia y con un Gobierno que no se sostiene. Y que Portugal está como está y tampoco puede presumir de Gobierno. Y España lo está pasando mal.
22. Y que aquella familia tan maja, que vivía en la casa común, ahora vive en la misma casa, pero unos se han trasladado a vivir al piso de arriba, que tiene mejores vistas y aire acondicionado, y los otros estamos en el de abajo, con peores vistas y más calor. (Eso se llama “la Europa de dos velocidades”.)
23. Y uno de los hijos del piso de abajo, Grecia, está muy apurado y se habla de que puede hacer suspensión de pagos, lo cual no les gusta a los que le han prestado dinero, porque, ahora, en sus balances, en el Activo, pone “Deuda soberana de Grecia” y, al lado, lo que le prestaron. Y si Grecia hace suspensión de pagos y dice que pagará en muchos años y que además hará una quita del 50%, en ese balance aparecerá la “Deuda soberana” un poco menos “soberana”. Exactamente, el 50 % menos. Y el que prestó el dinero tendrá que decir que, en la aventura griega, perdió la mitad de lo que puso.
24. Se me ocurre coger el Time para distraerme un poco y veo que en 1835, el Presidente de Estados Unidos, que entonces era Andrew Jackson, pagó TODO lo que debía la nación, diciendo que la deuda podía “destruir la libertad de nuestro país”.
25. Hoy no se puede decir a ningún país en el mundo que pague todo lo que debe, porque no estamos montados en el dólar, sino en la deuda, y, hasta ahora, lo de la libertad de nuestro país -el que sea- no nos ha preocupado mucho. Hemos pagado un crédito con otro crédito, hasta que el dinero se ha acabado y, como en el viejo chiste, nos hemos encontrado agarrados a la brocha, porque nos han quitado la escalera.
26. Ahora mismo, el BCE ha “comprado deuda”, o sea, ha prestado dinero a algunos países, con los correspondientes intereses, lo que suena a seguir poniendo parches y hará que esos países deban más y paguen más intereses.
27. Lo del eurobono, me está empezando a gustar. Me parece que eso debe funcionar, más o menos, como pongo a continuación:
a. Todos los países -los del piso de arriba y los del piso de abajo - se reúnen y dicen las deudas que tienen. Las de verdad, sin olvidarse ninguna.
b. Suman todas las deudas y sale la deuda de la familia, o sea, de Europa.
c. Se coge esa deuda y se dice que la garantiza Europa. Por algo somos una familia.
d. O sea, ningún país garantiza nada por sí solo.
e. Los acreedores de cada país se convierten en acreedores de Europa y, a partir de ese momento, duermen más tranquilos.
f. Europa sale al mercado a buscar dinero y supongo que se lo prestan con más facilidad, un poco más caro que hoy a Alemania (lo cual, a Alemania le molesta) y un poco más barato que hoy a España (que empieza a estar más contenta.).
28. Esto exige que los países pierdan un trozo más de la libertad que tienen ahora, que, en algún caso, ha sido libertinaje.
29. La pérdida de libertad consiste en que:
a. Haya un Ministro de Economía europeo y que los Ministros de cada país sean unos empleados suyos, que lleven las cuentas y poco más.
b. Que los Presupuestos de cada país tengan que ser aprobados por Europa.
c. Que el euro sea una moneda única de verdad y yo creo que más fuerte que ahora, que, como hay tanto lío, la gene se fía menos y vende euros y compra otra cosa.
d. Que los Estados Unidos de Europa estén más unidos que hasta ahora.
e. Que cuando alguien de Estados Unidos o de China o de Brasil o de donde sea, llame por teléfono a Europa, se ponga solo una persona. (Kissinger dijo algo así como que cada vez se le ponía al teléfono alguien distinto. Ya sé que Kissinger no le cae bien a todo el mundo, pero en eso tenía razón.)
f. Que cuando alguien quiera entrar en la familia, se le diga que espere. Que, en cuanto tengamos arreglada la casa, le llamaremos, empezando por Turquía, que creo que es la primera en la cola.
30. Y no sigo, porque me mareo.
31. Pero igual por ahí van las cosas. -
Comportamiento parejo al SP 500
Dax, lateral en los máximos anuales
Mirando los gráficos de índices europeos, el Dax Xetra alemán ha sido el que más fuerte se ha comportado en Europa.
Cárpatos - Madrid - 14/07/2011
Su comportamiento desde que se inició el rebote en los mínimos de marzo de 2009 ha ido muy parejo al SP 500 americano, hasta el punto de que si superponemos ambos gráficos y prescindimos de los precios resulta difícil distinguir cual es uno u otro.
Es indudable que la economía alemana ha sido la gran ganadora en la crisis actual, con crecimientos más que aceptables mientras otros países entraban en recesión o estaban con crecimientos cercanos a cero, y eso se ha reflejado en su índice director que tras las caídas del 2008 y principios de 2009 ha remontado hasta acercarse a menos de un 10% de sus máximos históricos (sirva como contrapunto que el Ibex se quedó a más de un 30%).
Si miramos su gráfico mensual se observa como en los últimos meses tiene una clara pérdida de momento, manteniéndose en un estrecho lateral entre los 7000 y los 7600 puntos. Los 7000 puntos se antojan claves dentro de la tendencia alcista del índice, ya que en los últimos cuatro meses cada vez que se ha acercado a ese nivel ha rebotado dejando largas sombras inferiores. En lo que va de julio lo ha vuelto a hacer, aunque aún está por ver el cierre del mes. A destacar que en marzo intentó romper el nivel, llegando a caer hasta cerca del siguiente soporte en los 6400 puntos, aunque cerrando nuevamente por encima de los 7000.
Si vamos a un gráfico semanal lo primero que llama la atención es la fuerte divergencia bajista que presenta el RSI. Mientras el índice ha hecho tres ataques a los máximos, el indicador ha dejado tres mínimos descendentes muy acusados que nos avisan de falta de fuerza en las dos últimas subidas. Por otra parte, presenta un claro canal alcista estando en la parte media del mismo. La pérdida del canal no se produciría mientras no cierre por debajo de los 6800 puntos, reforzados además por la media de 50 semanas que pasa más o menos por ese nivel y que ha actuado de apoyo en las bajadas en nueve ocasiones desde que la superó. En el hipotético caso de que perdiera el canal, tiene un fuerte soporte en la zona 6380-6410, niveles donde se encuentran los mínimos de marzo de este año y los máximos entre abril y septiembre de 2010 que fueron finalmente batidos y que ahora deberían actuar de soporte.
Por arriba las resistencias están en los máximos anuales, en torno a los 7600 puntos, en el techo del canal en caso de batir esos máximos en los7900 puntos y más arriba en el número redondo de los 8000 (puede hacer de resistencia psicológica) y en los máximos históricos en los 8230.
Del gráfico diario solo destacar que la media de 200 sesiones pasa un poco por encima de los 7000 puntos, lo cual refuerza ese nivel de soporte, aunque en los anteriores ataques bajistas que han llegado hasta la media siempre ha cerrado algún día por debajo antes de girarse, seguramente para provocar la salida de los inversores más nerviosos, así que en caso de perderla lo mejor sería esperar a ver si actúa como resistencia antes de precipitares a cerrar posiciones de largo plazo.
Resumiendo, por muchos problemas que veamos en los mercados el Dax sigue alcista en el largo plazo, aunque tras las subidas que lleva conviene ser precavido en estos niveles. La pérdida de los 7000 puntos sería un primer aviso de que la tendencia se ha agotado y la confirmación sería con la pérdida de los 6400 puntos, pero mientras se mantenga en lateral siempre hay que dar a la tendencia el beneficio de la duda (así lo hacen los leones). Ni que decir tiene que una ruptura con volumen de los máximos anuales seguramente acabaría llevando al índice a sus máximos históricos, niveles donde a la primera tiene muy pocas posibilidades de pasar. -
Las entidades que destacan
BBVA y Santander, notable alto
La elevada diversificación geográfica de los dos grandes compensa el efecto negativo del ladrillo
La Caixa salva con holgura el examen
BBVA obtiene un 'core' Tier 1 del 9,2% en el escenario más adverso y Santander el 8,4%
16/07/2011
Los dos grandes bancos españoles han aprobado con nota alta el examen impuesto por las autoridades europeas al sector, gracias a que su fuerte diversificación internacional compensa la exposición al mercado inmobiliario en España. Este último punto es uno de los que más ha penalizado a las entidades domésticas.
BBVA, con un 9,2% de core Tier 1 en el escenario más adverso, se sitúa como la cuarta más solvente de España y en el podio europeo escala al vigésimo quinto lugar. Pese a que en este supuesto su cartera crediticia arrojaría unas pérdidas de 22.390 millones, la cuenta de resultados seguiría arrojando unas ganancias de 6.247 millones en el periodo analizado. Su nota de solvencia mejora si se incluyen las provisiones genéricas, que en el caso de la entidad que preside Francisco González ascienden a 1.844 millones. Con ellas, BBVA sube cuatro décimas la nota. Si se añade además la emisión de 2.000 millones de bonos obligatoriamente convertibles en acciones, el segundo banco español eleva su core Tier 1 al 10,2%.
Santander, por su parte, partía en 2010 con una ratio de capital, según los criterios impuestos por la EBA, del 7,1%. Con el último test de estrés, la entidad sube al 8,4% en el peor de los escenarios, al contabilizar una emisión de 7.000 millones de convertibles, y al 8,9% si se tienen en cuenta los atenuantes que la autoridad europea ha permitido a cada país incluir en esta segunda calificación. En su caso se tratan de 3.304 millones de euros correspondientes a las provisiones genéricas. Esta nota le coloca como el séptimo mejor grupo español y el 35 de Europa. El test estima que en el escenario más perverso la cartera de créditos de la entidad originaría unos números rojos de 46.674 millones. Pero gracias al elevado volumen de provisiones específicas, de 15.184 millones, aún generaría un beneficio de 8.092 millones.
Dividendo
Además de que no se hayan computado en la nota final las dotaciones genéricas, un colchón para posibles imprevistos económicos y de cambio ciclo que impuso el Banco de España hace ya más de una década y con el que solo cuenta la banca española, y tampoco las convertibles, la gran banca también ha mostrado su malestar por los criterios en el cómputo de dividendos.
La EBA ha tomado como referencia el pago a los accionistas que han entregado las entidades en los últimos años para hacer la proyección de lo que abonarán hasta 2012. Como los bancos españoles han pagado dividendo todos los años este importe se les resta, mientras que a otras entidades, como el británico Lloyd's, que no han abonado dividendo en la crisis, se les presupone que tampoco lo harán en 2011 y 2012.
La Caixa salva con holgura el examen
Al igual que en el caso del grupo liderado por Caja Madrid y Bancaja, la EBA ha sometido a las pruebas de estrés al grupo La Caixa y no a su banco cotizado, CaixaBank. La entidad ha obtenido un core Tier 1 en el peor escenario económico escogido por la EBA del 6,4%, cuatro décimas por debajo de su punto de partida a diciembre de 2010.
En este entorno, el examen estima que el deterioro de la cartera crediticia de La Caixa, con unas pérdidas de 12.475 millones de euros -la partida que más resta son los préstamos a promotores y adjudicados, con 5.418 millones de euros-, se reflejaría en unos números rojos de 2.049 millones de euros en su cuenta de resultados. Ello a pesar de los 3.969 millones de euros en provisiones específicas con los que cuenta La Caixa.
Con las dotaciones anticíclicas, de 999 millones de euros, y el resto de los atenuantes, la entidad presidida por Isidro Fainé eleva su core Tier 1 hasta el 9,1%. Aquí está incluida la mitad de la emisión de 1.500 millones de euros en obligaciones obligatoriamente convertibles (la otra mitad sí le ha computado en la nota final al convertirse en diciembre de 2012).
En desinversiones y otras decisiones de negocio se ha apuntado un total de 1.898 millones de euros. Esta cantidad procede de la venta del 50% de su negocio de seguros no vida, Segur Caixa Adeslas, a la Mutua Madrileña, de la clasificación de la participación del 12,7% en Repsol y de las plusvalías latentes de las participaciones disponibles para la venta, fundamentalmente el 5% que tiene de Telefónica.
-
Bolsa | Cierre de sesión
El Ibex sucumbe en julio: pierde casi el 10% en dos semanas y el 3,8% en el año
El mal dato de confianza de los consumidores en EEUU hizo mucho daño a unas Bolsas atenazadas por las pruebas de estrés a la banca europea y por el vencimiento de derivados. Los rumores de que importantes entidades como Deutsche Bank podrían suspender el examen provocaron la cancelación de posiciones largas y el arrastre de las Bolsas. El Ibex cerró su segunda peor semana del año (-4,56%) y el bono español rebasó otra vez el 6%.
María Martínez / www.invertia.com
Viernes, 15 de Julio de 2011 - 17:59 h.
“Con la hiperactividad de las agencias de rating y los titulares de pelea muy seria en EE UU por el techo de gasto se favorece más que nunca a la deuda de Alemania”. Así justificaban en Serenity Markets el nuevo estirón de la prima de riesgo, que al cierre de la Bolsa se colocaba a 340 puntos básicos, con el 10 años en el 6,10% de rentabilidad, niveles máximos desde el verano del 1997.
En el mercado de renta variable, los brokers aludían a importantes cancelaciones de posiciones largas ante el temor de unas pruebas de estrés en línea con los rumores de suspensos, incluso de grandes bancos. Junto a ello, la brusca caída del dato (preliminar) de confianza del consumidor en EE UU, que bajó al peor nivel en más de dos años, fue demoledor.
El Ibex cayó un 1,19%, hasta 9.484 puntos, con lo que sumó en dos semanas una pérdida del 9,60%. Mejor suerte corrieron otras olazas europeas, incluida la italiana, que bajó un 1,02%. Al cierre de Madrid, París se anotaba un descenso del 0,66% y Londres, del 0,06%, mientras que Fráncfort subía un 0,29%. El Eurostoxx cedía un 0,6%.
Llegados a este punto, los analistas técnicos siguen haciendo sus números. En Renta 4 recomiendan vigilar niveles de Ibex de 9.350-10.200 puntos a corto plazo y de 8.500-10.500 puntos como rango más amplio. En M&G Valores creen que el selectivo se mantiene dentro del rebote que se inició el martes y que podría prolongarse algo más con un objetivo sobre el 9.800 puntos, aunque siguen viendo un alto riesgo de vuelta a tantear los mínimos más adelante.
En Forecast dicen que a corto plazo, la sobreventa fuerza un rebote técnico, pero la falta de confianza lo frena. Explican que el Ibex 35 ha tenido un rebote, que será un simple rebote técnico, hasta que supere la directriz bajista acelerada. “Si no lo hace, el objetivo de la caída sigue en sus mínimos de noviembre, en los 9.200 puntos. De momento, es mejor esperar a que se confirme el rebote, aunque algunos títulos se ponen bien”.
En cuanto a los valores, Mediaset y Grifols destacaron con avances del 1,39% y del 1,16%, respectivamente, entre las únicas cinco empresas que cerraron con ganancias. Gas Natural repitió cambio, pero los blue chips retrocedieron: Telefónica perdió un 1,3%, Santander cayó un 1,23%, BBVA se dejó un 1,56%, Iberdrola restó un 1,28% y Repsol, un 1,89%. El pero valor de la jornada fue OHL, que bajó un 3,39%.
En el continuo, Adolfo Domínguez y Natraceutical remontaron más del 4% y Metrovacesa mantuvo su posición como “farolillo rojo” al perder un 22,09%. Los derechos de su ampliación se desplomaron un 25,92%. En el selectivo europeo, Credit Agricole, del que se apostaba por su suspenso en las pruebas de estrés, acabó perdiendo un 3,06%, seguido por ING, SocGen y AXA, cuyos descensos superaban ampliamente el 2%.
La moneda única se movía a 1,414 dólares, mientras que el oro seguía en zona de máximos a 1.588 dólares por onza y el barril de Brent reducía valor hasta los 117 dólares por barril. -
“A mojarse toca… Posted on 15/07/2011 1 Y ya os traigo una nueva actualización del planteamiento fractal para nuestro Ibex… y en esta ocasión planteo la zona objetivo para ir a buscar en las próximas semanas la A que marcará un suelo temporal en la zona 8.770c ”“Ted Waller Stocks La Bolsa vista con otros ojos…”

“De momento “a jugar” dentro de ese rectángulo rosa antes de entrar en “la rampa” que nos llevará abajo… por arriba espero ahora el nivel 9.700c aproximadamente que sería zona estupenda en la que ir abriendo cortos… pero dejemos que el precio vaya dibujándonos y validando el escenario, que sino ya saben cómo se las gasta “la lechera”. Mucha suerte en las decisiones y gracias por estar al otro lado, Ted Waller. ”
Read more about Ted Waller Stocks | La Bolsa vista con otros ojos… on:
http://blog.sepio.net/?utm_source=INK&utm_medium=copy&utm_campaign=share -
Buenos días.
Me ha gustado la exposición en sólo 31 puntos de Abadía.
Y faltan cosas...
El tema de la deuda da para llenar todos los hilos que tenemos abiertos y otros 100.
Gracias guillem por currártelo. -
¿Qué es una portada 100% Contrarian? Exactamente esto.
14
14 de Julio de 2011 Deferrrer
Los pasados días 11 y 12 de julio se desató un minipánico en algunos índices europeos. En concreto la bolsa de MIlan se desfondaba y nuestro querido chicharro llamado Ibex 35 llegó a perder un 4% en una sola sesión. Aunque curiosamente acabaría el día mostrando un cierre negativo moderado (reversal).
Ese mismo día se dieron varios elementos que se pueden categorizar como 100% Contrarian. Uno de ellos fue que uno de los temas candentes o "trending topics" de Twitter fue el hashtag #primaderiesgo. Sobra decir que cuando todo el mundo habla de algo, el operador Contrarian debe de sospechar y tener muy en cuenta que lo que la mayoría habla carece de valor. Ese es el gran valor de Twitter, saber de que habla la masa. Ese día con la misma hablaban de Nacho Polo y Aída Nízar que de la prima de riesgo.
Ese mismo día 12, las portadas de los matutinos eran excepcionalmente negativas. Incluso aparecieron portadas características de un crash bursátil. Lo cierto es que es un hecho extraño que sin haberse producido un crash o que incluso la rentabilidad a 12 meses del Ibex es positiva el negativismo esté tan elevado. Pero así son los hechos.
Vemos la portada de el díario "El periódico", un medio catalán, del día 12 de julio:
Este tipo de portada, como usted podrá entender, no se da en un techo de mercado. Se da, típicamente, en un suelo de mercado. Igual que las hojas caen en otoño o el sol aprieta en verano, invariablemente a todo suelo de mercado le acompaña una portada de este tipo.
Cuando un medio generalista -este lo es- habla de bolsa y le dedica toda su portada con títulares enormes y dramáticos, el operador Contrarian debe sospechar de la supuesta potencialidad del mercado a caer más. Es, cuanto menos, una apuesta de poca probabilidad si atendemos a los casos del pasado. Y recordemos que los mercados tienden a repetirse.
-
Las cifras no son correctas, pero quedaros con el concepto...
5 paises no deben dinerito... Los demás sí...
http://es.wikipedia.org/wiki/Anexo:Deuda_externa_por_pa%C3%ADs -
Este es otro listado...
No es lo mismo, pero no sé exactamente cual es la diferencia...
http://www.indexmundi.com/map/?v=143&l=es -
Pues q la foto no me sale..jjjjjj verla en internet jjj
-
guillem dijo:
Pues q la foto no me sale..jjjjjj verla en internet jjj
Ya la he visto...
ja,ja,ja,
Efectivamente... Es de esas cosas tipo fin del mundo... -
Cambiando el mundo 15/Julio (15:15)
Los test de estrés 2011; (segunda parte de un bodrio) Tomas Iglesias Rankia
Una vez publicados los nuevos test de estrés, de un vistazo rápido ya podemos encontrar muchas, pero que muchas conclusiones. Es la ventaja de que siempre hagan lo mismo, es muy sencillo hacer los post, porque simplemente tengo que repetirme o buscar los links de los post del pasado.
En fin, la mayor critica de los test del 2010, es que no sirvieron absolutamente para nada, debido a que no fueron capaces de detectar lo que ocurriría posteriormente en Irlanda; y esto fue debido a que realmente lo que se buscaba, (y me cito) es:
“Esta reinvindicación era evidentemente puro marketing por parte de los bancos centrales y los analistas, porque desde luego, si querían ver la realidad de las entidades, lo tenían tan fácil como entrar a saco a inspeccionarlas. Sin embargo tal circunstancia no se ha hecho, y desde luego en España, sólo nos hemos encontrado perdidas, agujeros y decisiones inapropiadas en el caso de las cajas intervenidas.”
En fin, pues hoy nos encontramos otra vez con el éxito de las entidades, con la felicitación de la transparencia, con todos contentos, con las justificaciones de que han sido muy rigurosos, y con el juramento por Snoopy de que ¡esta vez va a ser completamente distinto!.
En fin, en 2011, se comprobó que los test de estrés fueron un desastre, pero absolutamente nadie consideró necesario comprobar que es lo que había fallado. Se nos cuenta que fueron poco rigurosos, y que ahora son mucho más riguroso, pero en realidad y dado que ni los bancos, ni los bancos centrales han hecho nada mal, pues el resultado es que no han cambiado nada, a pesar de haber fallado estrepitosamente por unas razones que eran puro sentido común y que se podían conocer en el momento en que se tomaron las decisiones.
Pero no contentos con no ver en su momento las grandes burradas que estaban cometiendo, simplemente están empeñados en seguir profundizando exactamente en los mismos defectos de los que adolecía en su momento.
En un primer lugar, se ha dado mucha importancia a la cuestión macroeconómica; de hecho se está hablando del fracaso de los test de estrés, por el fracaso más evidente que ha sido el Irlandés. En el momento en que se publicaban los resultados del 2010, yo colocaba un post en el que trataba de exponer cuales eran las previsiones para Irlanda, y que iba a pasar. Todo el ideario de la recuperación y las previsiones y todos los dogmas relativos a Irlanda nos hablaban de que se habían tomado una serie de decisiones en 2008, que iban a provocar el despegue de Irlanda.
Pues lo que estaba claro es que estas medidas tomadas en Irlanda llevaban al desastre a este país, (así lo justificaba en junio de 2010). Unos meses después el desastre se confirmaba, el esquema macroeconómico que se habían inventado se desmoronaba y tenemos la primera en la frente.
Pues la situación hoy es ligeramente distinta, porque para los test de estrés de 2011, lo que estamos considerando es un entorno macroeconómico en el que contamos con que las medidas que se han tomado ¡en todos los países, y no sólo en Irlanda!, van a funcionar, cuando en realidad son las mismas, e históricamente se han mostrado como rotundos fracasos.
Si en los test de estrés únicamente consideramos el entorno macroeconómico, (que es lo que se ha vuelto a hacer), la herramienta en principio como máximo el sentido que tengan las previsiones; desde el punto y hora que estas son completamente irreales, el límite de la fiabilidad queda bastante por los suelos.
Y en este sentido, el colmo del absurdo es el tema de las quiebras, reestructuraciones, rediseños, incidentes o cualquier eufemismo que pongamos para describir una situación en la que un país no pueda asumir sus obligaciones. En los test de estrés ni tan siquiera se contempla esta situación, (oficialmente por la complejidad), lo cual hoy en día es casi como un insulto a la inteligencia. Si bien en los test de estrés no se tienen en cuenta, la realidad es que en la vida real, lo que es casi impensable es que tal acontecimiento no ocurra. Imagino que cuando quiebre algún país de la lista que tenemos en riesgo, (y ruego se dé la importancia a la frase “lista de países”), nos contarán que era algo inesperado, que no se podía anticipar. ¡Incluso cuando hay ya hasta porras para ver quién es el primero!.
Pero incluso aunque no lleguemos a este punto, el año pasado, ya trataba de exponer que lo primero que le faltaba a los escenarios en que nos movíamos era una perogrullada; ¿se conocía la política monetaria?. Sin saber lo que iba a hacer Trichet, es imposible saber como les iba a ir a los bancos, por lo que toda herramienta sin conocer esta variable fundamental es completamente inútil, (es como tratar de adivinar la velocidad futura de un coche, sin saber si el conductor va a pisar el pedal del acelerador o del freno, ni en que marcha, ni con que intensidad). Pues este año, nos cuelan un criterio para salvar esto que es una subida de tipos de la deuda soberana. En la presentación del gobernador nos cuentan que el escenario adverso incluye una subida del coste de la deuda del país de 165 puntos básicos, (un 1,65%), dato que “han olvidado” en el documento técnico, donde sí que nos dicen que en lo que va de año se han incrementado en 130 puntos básicos, (y esto sin tener en cuenta esta semana de Mayo, ni las posibles acciones de Trichet con otras subidas de tipos). Por lo tanto, en lo que respecta a esta variable, ya nos hemos encontrado en la situación adversa, y nada hace pensar que se vaya a reducir.
En todo caso, es curiosa la excusa de la complejidad, (también usada para usar modelos de balances estáticos), que nos lleva a una pregunta inquietante: ¿los que diseñan aviones o naves espaciales o investigan sobre enfermedades, o lo que a cada uno se le ocurra, buscan atajos por la complejidad?. O sea que nos cuentan que la complejidad es grande, por lo tanto tiran por lo sencillo y pasan. ¡Pues muy bien!. Lo malo es que en lugar de un análisis realista tendremos un análisis sencillo.
Debemos entender que el hecho de que sea un análisis sencillo, no ha de suponer que sea malo per se; pero si estamos renunciando directamente a rigor en aras de la facilidad, por lo menos debemos realizar un simple ejercicio que ya olvidaron hacer en el pasado. Y es comprobar cómo hubiese funcionado el modelo en el pasado.
El año pasado, (antes incluso de la publicación de los resultados), publicaba un post en el que proponía un ejercicio necesario para contrastar la efectividad de la herramienta de transparencia y rigor que nos daban. Era sencillo, se iban a usar los datos de las cuentas de las entidades a 31 de diciembre de 2009; y estimar una situación macroeconómica que aún no se había producido, para determinar la situación en la que iban a quedar los bancos. De esta forma, si aprobaban todos o se necesitaban cantidades pequeñas de dinero, inmediatamente quedaba descartado el modelo. ¡por absurdo!.
Es decir, nos contaban que las entidades podrían aguantar una situación (que entonces calificaban como extrema), que no se pudo producir, pero lo que no nos decían es que los bancos no habían podido aguantar en Mayo de 2010.
Pues este año estamos en el mismo error. El modelo será todo lo bueno que queramos, y se ha publicado el 15 de julio de 2011; pero con datos de diciembre de 2011, (y en algunos casos en particular con datos a 30 de abril de 2011, pero sólo los referidos a los planes de ayuda aprobados por gobiernos antes de esa fecha y no a balances de bancos).
Por tanto, imaginemos que este modelo lo hubiésemos construido el 2 de enero de 2011, (en teoría los datos ya están, aunque no estaban disponibles). En enero de 2011, con los datos cerrados de las contabilidades, hubiésemos hecho los cálculos macroeconómicos y nos habría dado que las entidades de crédito podrían aguantar una situación determinada, (que es peor de la que tenemos hoy en día). Pues ¿Cómo se explican las intervenciones de esta semana?. Es así de sencillo; En el caso de que el modelo nos dice que los bancos podían aguantar una situación X y hay que intervenir de forma urgente aunque esta situación aún no ha llegado estamos ante la misma situación que un armario que en las especificaciones nos marca que puede aguantar 15 kilos pero que rompe cuando le ponemos 7. Por lo tanto la validez de las especificaciones es nula, (y por ende la fiabilidad del armario).
Y claro, si hablamos de la fiabilidad, aún me quedan unos cuantos post que repasar y volver a comentar, dado que tendremos que hablar tanto de los datos como de la metodología. ¡otra vez!
-
Blete dijo:guillem dijo:
Pues q la foto no me sale..jjjjjj verla en internet jjj
Ya la he visto...
ja,ja,ja,
Efectivamente... Es de esas cosas tipo fin del mundo...
:-)) -
A fondo
Como el día de la marmota, todo se repite
Ángeles Gonzalo - 16/07/2011
Ya está. Se han destapado las cartas. Se repite la historia de hace un año, la banca española tiene dos de las entidades más fuertes de Europa: BBVA y Santander, aunque en esta ocasión se invierten las posiciones en el ranking y el banco que dirige Francisco González adelanta a su más directo rival y se convierte en uno de los "más sólidos" del mundo, según explica su presidente.
Pero también es el país con más suspensos -palabra que intentó por todos los medios evitar pronunciar el gobernador del Banco de España, Miguel Ángel Fernández Ordóñez, pero que sí utilizó la ministra de Economía, Elena Salgado un día antes-. Cinco instituciones no han logrado superar los test de estrés si se toma como regla de medición la establecida por la Autoridad Bancaria Europea (EBA). Catalunya Caixa, CAM, Unnim, Caja3 y Banco Pastor. La misma cifra que un año antes. En Grecia han suspendido dos y en Austria uno. Los bancos de Portugal, Irlanda, Grecia e Italia han aprobado todos. Es decir, España tiene el 62,5% de los cateados.
Utilizando un símil cinematográfico -el viernes el gobernador empleó bastantes-, las conclusiones de los test de estrés se parecen al día de la marmota vivido por Bill Murray en la película Atrapado en el tiempo.
Esta es la lectura rápida que se puede hacer de los resultados de los test de estrés presentados el viernes por el Banco de España y la EBA. Y es precisamente la lectura que a toda costa Ordóñez intentó desmontar en la rueda de prensa que dio el viernes a las 18.00 horas para explicar los resultados de los test de estrés.
The loser is.... o the winner is... bromeó el gobernador en un acto en el que Ordóñez empezó nervioso, algo más que en otras ocasiones, pero poco a poco comenzó a defender a la banca española y los resultados obtenidos en los test y pareció animarse.
Tanto se animó que parecía que las entidades que habían suspendido por el rasero de la EBA, pero no por el español -en el que se contabilizan las provisiones genéricas y los bonos convertibles-, estaban completamente sanas. No necesitan capital adicional, aunque alguna de ellas, como las dos cajas catalanas y la alicantina, están a la espera de recibir ayudas públicas y ser nacionalizadas.
Tanto se animó que presumió de que las provisiones genéricas no consideradas capital por la EBA han sido destacadas por varios países y han evitado que la banca española tuviese que recapitalizarse por 17.000 millones de euros.
Tanto se animó que incluso presumió de que había sido el primer gobernador europeo en pedir en el informe anual del Banco de España que se realizasen pruebas de resistencia a la banca de la UE y se publicasen sus resultados.
Tanto se animó que afirmó que fue él quien pidió al resto de sus colegas crear un supervisor europeo para poder reunirse de vez en cuando. Su idea ha sido el embrión de la EBA. Y tanto se animó que reconoció que durante la creación de los test de estrés y de los parámetros que se debían emplear para medir la salud del sector financiero europeo el Banco de España discrepó con la EBA. Pese a ello, defendió a este organismo, que cuenta solo con seis meses, y aseguró que no iba a descalificarlo. Un día antes Elena Salgado había criticado no a la EBA directamente, pero sí a los test que han sido más estrictos con España.
Ordóñez espera que una vez pasada la resaca de los primeros titulares negativos, los analistas destripen los innumerables datos aportados por las entidades financieras y comprueben la salud de la banca española. Y sean ellos los que juzguen. Y como primer argumento dio uno contundente, como lo fue el pasado año. En España se han sometido a esta prueba todos los bancos y cajas. En otros países como Alemania solo se examinaba el 50% del sector, y uno de ellos, Helaba, decidió un día antes no acudir a las pruebas al comprobar que suspendía.
Y como dijo Ordóñez, "la mejor forma de no suspender es no presentarse". Y repitió en más de una ocasión que si en España solo hubiese acudido la mitad del sistema financiero se hubiesen examinado BBVA, Santander, Bankia y La Caixa. Y posiblemente hubiesen aprobado con notable.
El problema es que España lleva casi tres años lastrados por las cajas y los inmuebles. Mucho tiempo para el mercado.
El Banco de España explica el sábado a los analistas los resultados de los test. Y será el lunes cuando se comprueben los efectos en Bolsa y a lo mejor en la prima de riesgo. Aunque tanto el gobernador como la ministra restaron importancia a la influencia de estas pruebas en el diferencial de la deuda soberana española. Varios bancos, como Santander o Sabadell, por poner el ejemplo de uno grande y uno mediano, también han tenido cita con los analistas. Todo para convencer de la buena salud de la banca española. Ordóñez recordó que un año antes estos test influyeron positivamente en los diferenciales de la deuda pública. La pregunta es ¿para qué repetir los test de estrés que pueden ser mal interpretados según se desprende de la intervención del gobernador si ahora uno de los principales problemas españoles, el elevado precio que tiene que pagar para financiarse, no está en sus manos? Le corresponde a la UE la respuesta: por transparencia. Pero si cada país mide por distinto rasero ¿cómo interpretar la transparencia? -
Buenos días,
Hasta esta tarde no podré estar con ustedes. Luego os planteare algunas cosas que pienso pueden poneros algo mas positivos, que veo mucho pesimismo!!!!!!
También le debo a Nestor el tema del franco suizo.
Hasta luego. -
EL COMENTARIO DEL DÍA
Al cierre: “No veo señales de compra en el sector bancario”, Sara C. Suárez-Ibaseta de CMC Markets
MADRID, 15 JUL. (Bolsamania.com/BMS)
.- Los analistas de Morgan Stanley consideran que “por ahora, la crisis de deuda soberana que atraviesa la Zona Euro probablemente empeorará antes de mejorar. Por ello, trataremos de deshacer posiciones en su sector financiero en cualquier rally que se produzca”. En su opinión, "es importante que los inversores cuenten con un marco frente al cual juzgar los futuros acontecimientos", y este es el suyo:
1. El débil panorama de crecimiento económico es un gran obstáculo para la solución definitiva de esta crisis. Morgan Stanley espera apenas una mejora del PIB del 1,2% en 2012.
2. Las iniciativas políticas probablemente fallarán, a menos que conduzcan a una situación en la que el PIB nominal del país en cuestión crezca por encima de su coste de capital.
3. Las preocupaciones de largo plazo de los inversores se han convertido en temores a corto. “Todos los repuntes que se produzcan en el mercado ante medidas que no sean la solución definitiva y global serán rallys tácticos, que deben ser aprovechados para vender”, aconseja la firma.
4. El superávit presupuestario no es motivo de optimismo, a menos que el país pueda combinarlo con un crecimiento nominal suficiente que le permita reducir su carga de deuda.
5. El sector financiero está particularmente expuesto a los problemas de débil crecimiento y estrés soberano de la Zona Euro.
En este sentido, Sara C. Suárez-Ibaseta, analista de CMC Markets, ha señalado a Bolsamanía Televisión que, ahora mismo, “el sector bancario es el lastre de Europa”. De hecho, esta experta ha afirmado que no ve “señales de compra” en el mismo. Así, considera que “no es el mejor momento para acudir a las salidas a Bolsa de las cajas”, que les recordamos se producirán la semana que viene: Bankia el miércoles, y Banca Cívica el jueves.
Sin duda, la banca del Viejo Continente ha sido la gran protagonista de estos cinco días de pérdidas y volatilidad, y es que da mucho miedo su exposición a la deuda soberana de la región. Un incendio que se ha propagado ya desde los más pequeños (Grecia, Portugal e Irlanda) a los más grandes (Italia y España), sin que las autoridades hayan conseguido evitarlo. Ni Eurogrupo el lunes, ni Ecofín el martes, lograron dar una solución clara a esta cuestión y los mercados han pagado caro esta incertidumbre. No obstante, la renta variable cierra la jornada del viernes con descensos del 0,70% de media, porque, como decíamos esta mañana, las Bolsas están ya agotadas.
Y mientras bancos centrales, organismos internacionales y líderes políticos parecen no saber qué hacer, las agencias de rating no paran de echar leña al fuego: esta semana, Moody’s ha recortado la deuda irlandesa hasta el nivel de bono basura y Fitch ha hecho lo propio con la de Grecia, aunque en este caso ésta ya estaba en dicho territorio. De hecho, de su influjo no se salva ni Estados Unidos, el miércoles Moody’s ponía en revisión la perspectiva de la deuda del país, y durante la madrugada de hoy S&P seguía su ejemplo y le daba un 50% de posibilidades de ser rebajada en los próximos 90 días, dada la dinámica actual de las negociaciones sobre el techo de deuda.
Con todo esto, el inicio de la temporada de resultados del segundo trimestre ha quedado totalmente eclipsado. Pero no está de más, recordar que las cifras de Alcoa fueron mixtas, mientras que las de Google, JP Morgan y Citi han batido las expectativas. Dentro de nuestras fronteras, de momento solo contamos con las cuentas de Banesto, cuyo beneficio ha caído un 24,9%, hasta los 286,82 millones de euros (la mora repunta hasta el 4,39%).
Sara Carbonell -
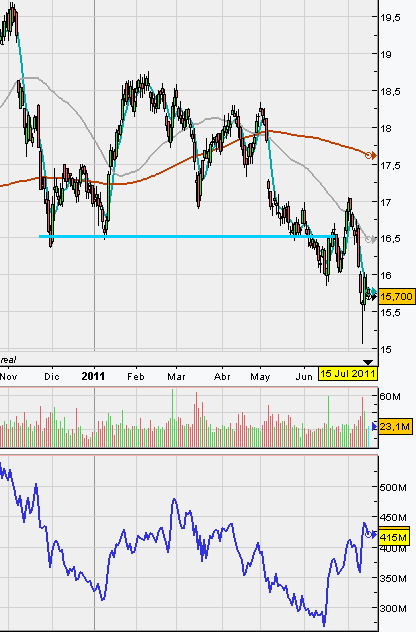
Telefónica: En mínimos del año
BMS viernes, 15 julio 2011, 12:40
A corto plazo esperamos un rebote
TELEFONICA
Precio Var. % Var. Fecha
15,6150 -1,30%% -0,2050 15/07/11 17:35
Añade las cotizaciones a tu web
A comienzos del mes febrero comenzó la tendencia bajista en la que actualmente se encuentra la serie de precios de Telefónica. Por aquel entonces nuestro valor director cotizaba ampliamente por encima de la media de 200 sesiones, promedio que abandonó a mediados del mes de mayo y que no ha podido recupera tras el empujón de mediado del mes de junio. En las últimas sesiones ha venido el mayor empeoramiento de su serie de precios al perder los mínimos anuales que presentaba en los 15,79 euros.
A medio y largo plazo el aspecto técnico de la compañía del Ibex 35 sigue siendo muy complicado sin descartar, ni mucho menos, una vuelta a los mínimos del pasado año que presenta en los 13,50 euros. No obstante, a corto plazo podemos apreciar como el pasado martes el valor dio forma a una figura de giro, concretament un martillo. Lo más inmediato y probable es que veamos un repunte de su cotización hasta cubrir el gap bajista de comienzos de semana que presenta en los 16,12 euros. Un poco más arriba en los 17 euros se encuentra el nivel clave que debería perforar para plantearnos una recuperación a medio plazo.
-
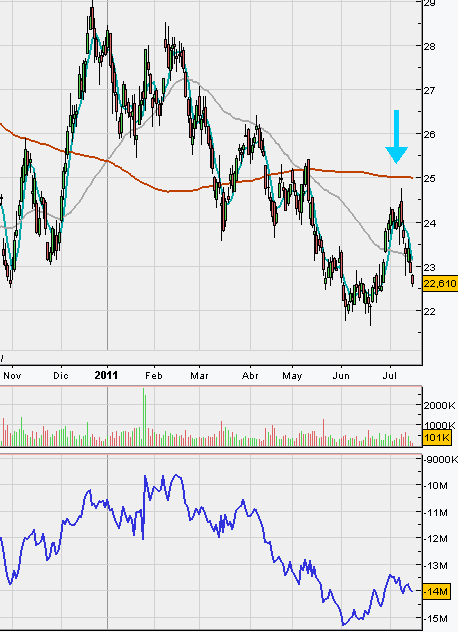
Arcelor Mittal: Pull back a la media de 200 sesiones
BMS viernes, 15 julio 2011, 12:44
Complicado aspecto técnico el que mantiene la serie de
ARCELORMITTAL
Precio Var. % Var. Fecha
22,6550 -0,98%% -0,2250 15/07/11 17:39
Añade las cotizaciones a tu web
Complicado aspecto técnico el que mantiene la serie de precios de Arcelor Mittal que se vuelve a girar en las inmediaciones de la media de 200 sesiones . El valor del Ibex 35 realiza un pull back a este promedio, señal bajista que nos hace pensar en la continuación de los descensos. Lo más normal es que para las próximas sesiones veamos un nuevo ataque al soporte de los 22 euros, cuyo abandono supondría una compliación de sus perspectivas técnicas.
Es probable que para las próximas semanas veamos la cotización de la compañía en los mínimos del pasado año que presenta en los 20 euros. Los niveles de acumulación siguen sin levantar cabeza otra muestra más de la debilidad actual del valor.
-
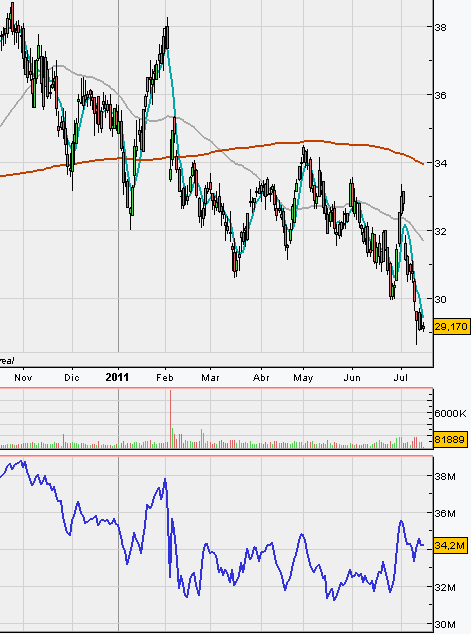
ACS: Próximo a los mínimos de 2010
BMS viernes, 15 julio 2011, 12:43
Malas perspectivas técnicas
ACS
Precio Var. % Var. Fecha
29,0100 -0,67%% -0,1950 15/07/11 17:35
Añade las cotizaciones a tu web
ACS se encuentra cotizando en un nivel clave a medio plazo tras confirmar el abandono del soporte de los 30 euros. La compañía se viene sujetando a duras penas en las inmediaciones del soporte de ls 29 euros con altas posibilidades para que veamos la continuación de los descensos en las próximas semanas. Aunque lejanos no descartamos que la compañía continúe perdiendo posiciones hasta los mínimos del pasado año que presenta en los 26 euros.
Aunque los niveles de acumulación mantienen el tipo no volveremos a ver una señal de fortaleza mientras que se mantenga cotizando por debajo de los 33 euros, último giro en la media de 200 sesiones. Por el momento lo más sensato es mantenerse al margen.
-
.- “Europa está llegando al final de un largo y falso camino y, o bien arriman todos el hombro y se toman la autentica medicina o acabarán fatal”. Tajante opinión la que nos deja hoy el estratega jefe de divisas de Saxo Bank, John J. Hardy. “Un fuerte contraste”, señala, “con la idea de Estados Unidos de que podemos surfear, sin riesgo y hasta el horizonte, olas infinitas de relajación cuantitativa subidos a nuestras tablas de activos de riesgo”.
A la espera de tratamiento, esta Zona Euro enferma podría echar mano del refranero español y decir que “la cura va bien, pero el ojo lo pierde”. Así, la renta variable del Viejo Continente no sabe si subir o bajar y se entrega a la volatilidad, y al pulso que le marcan las distintas noticias que van apareciendo o las informaciones que se van filtrando desde los organismos internacionales.
Las palabras de Ben Bernanke que abrían la puerta a una tercera ronda de medidas cuantitativas daban una alegría a las Bolsas, pero los ánimos se templaban, porque, como explica Hardy, “el mercado sabe ya después de dos rondas lo divertido que es anticiparse a ellas, pero también debería haber aprendido que estas medidas y toda la mentalidad de rescate no solucionan nada y al final sólo empeoran el problema”.
BMS -
^:)^ Buenos días y muchas gracias , guillem !!! >:D<
Cuanto te paga Cervantes , pq a mí no me llega nunca la transferencia y no sé lo que cobro todavía !!! :-))Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
José María Rodríguez, analista de Web Financial Group, señala que con unas pérdidas acumuladas del 10% desde el viernes, ahora podemos esperar cualquier cosa, tanto descensos adicionales en la misma proporción, como un rebote del 5%, ¿por qué no? En su opinión, “los mercados están rotos” y con esto quiere decir que los movimientos de la renta variable son fruto de la histeria, de la lucha entre los agoreros que apuestan por un hundimiento de las Bolsas y los “cazadores de gangas”. -
Saludos y buen dia a todo el personal !! \:D/amor,humor y respeto
-
Pardillo_pillao dijo:
^:)^ Buenos días y muchas gracias , guillem !!! >:D<
Cuanto te paga Cervantes , pq a mí no me llega nunca la transferencia y no sé lo que cobro todavía !!! :-))
Q no te llega?Pues habla con el pq a mi un paston¡¡¡¡¡ :-)) -
pantxo dijo:
Saludos y buen dia a todo el personal !! \:D/
>:D< -
IAG
Un rango lateral para hacer trading
Sábado, 16 de Julio del 2011 - 10:30:00
Los títulos de IAG se mantiene dentro de un rango lateral de corto plazo con soporte en la zona de 2.40/2.50 y resistencia en 2.88/2.90 euros - confluencia de los anteriores máximos relativo y la media de 200 sesiones. La escala que utilizamos en el gráfico es aritmética al ajustarse mejor a las pautas técnicas. En el mas largo plazo, la cotización se apoya en la tendencia alcista de medio plazo iniciada en abril de 2009 (línea verde).
El comportamiento relativo ha mejorado desde principios de mayo tras la corrección de enero-abril. El momentum de largo plazo se mantiene constructivo y el de corto en posición bajista.
Desde un punto de vista operativo, el rango lateral y la tendencia alcista de medio plazo dan una oportunidad de compra con riesgo limitado, en torno a los 2.60 euros. El stop de protección se sitúa en 2.42 euros, mínimos anuales. El primer objetivo alcista es la media de 200 sesiones, ahora en 2.90 euros.


-
OBJETIVOS BAJISTAS IBEX 35 Y EUROSTOXX 50
Eduardo Faus de Renta 4
Sábado, 16 de Julio del 2011 - 10:28:00
El EUROSTOXX ha roto su tendencia alcista principal. Los objetivos mínimos de caída en los próximos meses abarcan los 2400 puntos:
con una caída a 2400 puntos estaríamos defendiendo un rango lateral desde finales de 2009 entre los 3050 puntos y los 2400 puntos. La pérdida de tendencia es muy clara y la apertura de bajadas hasta ese nivel también. Añadiremos que una pérdida de tendencia principal no suele desembocar en un rango lateral por lo que un escenario de suelo a largo plazo en 2400 no nos parece técnicamente probable.

-

los objetivos por proyecciones bajistas diversas se dirigen a los 8000 puntos. A partir de ahora la zona de 10200 puntos será su principal escollo para posibles rebotes semanales.
Pensamos que los objetivos bajistas pueden lograrse a través de dos escenarios:

El escenario propuesto en el EUROSTOX50 y en el IBEX es puramente técnico, no estando justificado seguramente por motivos de peso fundamental.
El escenario propuesto no es posible correlacionarlo por ahora con el aspecto técnico alcista de muchos índices. CAPITAL BOLSA -
COMENTARIOS DE TRADERS DE MERCADO
"Todos tenemos crisis de fatiga"
Sábado, 16 de Julio del 2011 - 10:25:00
Bob Pisani recoge diferentes comentarios de traders de Wall Street.
"Todos tenemos crisis de fatiga. Es difícil operar, porque te pueden aplastar en cualquier dirección y en cualquier momento, por razones que no tienen nada que ver con los fundamentales", afirma un trader.
"Todo tiene que ver con los banqueros y los gobiernos centrales. Es mentalmente agotador", señala otro trader.
"La BETA subyacente, dirección y ritmo, está todo impulsado por Ben Bernanke y la FED", añadió otro.
Eso explica el motivo de porque el volumen de contratación es tan bajo. Cuando uno se siente a merced de fuerzas mucho más grandes del mercado, el instinto natural es dar un paso atrás. -
LOS 5 ERRORES QUE TODO INVERSOR HEMOS COMETIDO
Carlos Montero
Sábado, 16 de Julio del 2011 - 10:10:00
Para desengrasar un poco de análisis macroeconómicos, y proyecciones de mercado, me gustaría en esta ocasión, publicar un artículo estrictamente operativo. En alguna ocasión he comentado que en mi anterior etapa de gestor profesional, me encontré con compañeros que me enriquecieron con herramientas de gestión y de manejo de nuestro propio sentimiento inversor, que me fueron realmente útiles. Pero a pesar de las valiosas lecciones de estos gestores, cometía errores operativos difíciles de justificar posteriormente. Y no era el único.
Para ilustrar los principales errores que todo inversor comete, traeremos a estas páginas la opinión de Elie Rosenberg, famoso inversor valor y escritor de éxito americano, que imparte cursos especializados a traders y gestores profesionales sobre operativa.
De sus múltiples estudios a este respecto, publicaré hoy una sencilla exposición con los 5 principales errores que hemos cometido todos los inversores, y de los que nos resulta tan difícil escapar.
1. Anclaje del sesgo.
El anclaje se refiere a la fijación de un pensamiento en un conjunto específico de hechos hasta el punto de que uno no tiene en cuenta otro tipo de información más relevante. Mi ejemplo favorito es cuando nos fijamos en el precio de las acciones en lugar de su valor intrínseco. Creemos que una acción es cara si se ha doblado de tiempo, o que tiene que ser barata si ha caído un 50%. Los inversores de valor saben que el hecho de que una acción esté cara o barata no tiene nada que ver con lo que el precio de la acción ha hecho en el último año. Sin embargo, es difícil abstraerse de eso.
2. Confirmación del sesgo.
La confirmación del sesgo es la tendencia a malinterpretar la información nueva de manera que confirme nuestra idea inicial sobre un tema.
La confirmación del sesgo puede colarse en el transcurso de nuestro análisis de valores. Nos emocionamos sobre una empresa desde nuestra tesis inicial, y luego comenzamos a eliminar cualquier hecho negativo que descubramos. Por lo general, esos hechos vuelven a aparecer con toda su crudeza más tarde.
3. Exceso confianza
Seguro que ha oído los estudios de investigación que muestran que más de la mitad de todos los inversores creen que su capacidad se encuentra por encima del promedio. El exceso de confianza puede llevar a toda clase de errores de inversión. Ignorar las señales de advertencia sobre las malas compañías lleva a aferrarse a posiciones en pérdidas durante mucho tiempo. Tenemos que tener confianza en nuestras capacidades para invertir bien, pero no hasta el punto de volvernos ciegos ante las opiniones contrarias.
4. Sobrereacción y disponibilidad del sesgo.
Estos dos factores tienden a trabajar juntos. La sobrereacción se refiere a cambios en el pensamiento inducidos por un evento que no se correlaciona con el significado racional del suceso. La disponibilidad se refiere a poner un mayor peso sobre los últimos acontecimientos de lo que se justificaría racionalmente.
Los inversores sobrerreaccionan a una mala noticia menor como si fuera el fin del mundo para su valor, y creen que las malas noticias actuales significan cosas terribles para la empresa, a pesar de cualquier cosa que haya ocurrido en el pasado. Las malas noticias sobre una compañía deben ser analizadas en un contexto de largo plazo.
5. Sesgo de comportamiento manada.
Los inversores de valor conocen la importancia de mantenerse fuera de la manada y las últimas modas de inversión. Pero es más fácil decirlo que hacerlo. Como es natural, disfrutar de la tranquilidad de un grupo es más fácil que mantenerse al margen. Tenemos que usar nuestra confianza en los análisis valor de la compañía, para asegurarnos de que estamos persiguiendo una acción con valor intrínseco, y no la próxima burbuja.
 Pardillo_pillao
 Blete
 Dani37
 Padaroni4
 Marisa37
 TIGRE
 guillem
 [Deleted User]
 pantxo
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- [Deleted User] julio 2011
- Acho julio 2011
- bianchi julio 2011
- Blete julio 2011
- Dani37 julio 2011
- guillem julio 2011
- Leño julio 2011
- manuvino julio 2011
- maria julio 2011
- Marisa37 julio 2011
- nesora julio 2011
- nestor julio 2011
- Padaroni4 julio 2011
- pantxo julio 2011
- Pardillo_pillao julio 2011
- TIGRE julio 2011
- Tjaime julio 2011
- zalla julio 2011
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com