-
Analisis del fin de semana!!!
2 - 0 a favor del barcelona!!!! .... digooooo subidon para la siguiente \m/ \m/
A ver si le damos una alegria a la presi cuando vuelva del finde!!! ^:)^ -
Blete dijo:
ja,ja,ja,ja
Se le vi el plumero Blete :-)) :-)) :-)) -
mopane dijo:Blete dijo:
ja,ja,ja,ja
Se le vi el plumero Blete :-)) :-)) :-))
Aúpa Atleti!!!
ja,ja,ja -
Cervantes dijo:
A ver si le damos una alegria a la presi cuando vuelva del finde!!! ^:)^
Pues yo lo veo chungo, que quieres que te diga
X_X -
mopane dijo:Cervantes dijo:
A ver si le damos una alegria a la presi cuando vuelva del finde!!! ^:)^
Pues yo lo veo chungo, que quieres que te diga
X_X
Yo también...
-
mopane dijo:Cervantes dijo:
A ver si le damos una alegria a la presi cuando vuelva del finde!!! ^:)^
Pues yo lo veo chungo, que quieres que te diga
X_X
Jajaja hay que animar a las masas aunque no haya nada que hacer!!!!
Espiritu Mouriñista
:-)) :-)) X_X
PD: ahora es cuando mañana nos meten 4 y me como esto con patatilllas jajajjaEl conocimiento es el único bien que crece cuanto más se comparte - kiko -
Jefe, también comes patatillas como la presi?
-
mopane dijo:
Jefe, también comes patatillas como la presi?
Jajaja con prisa y telechicho??? Media matutano es mia
:-))El conocimiento es el único bien que crece cuanto más se comparte - kiko -
Difícil de sustituir a la presi!!!
-
Buenos días , patateros !!!! :-hLibre , libre , quiero ser , quiero ser , quiero ser libre !!
-
El cierre de CFds quedó así !!!

Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Buenos días!!
Alqguien quiere ir a regar?? -
No está Guillem...
Esto huele a desastre!!!
Me voy al huerto que no quiero verlo... -
Muy buenos días :-D
-
Aburrido seguro jajajajBlete dijo:
No está Guillem...
Esto huele a desastre!!!
Me voy al huerto que no quiero verlo...
-
Buenos dias
-
Buenos dias!! Guillem vuelve !!!!!!!!
-
Buenos días %%-
-
Los futuros del SP en 4H deberían buscar la zona de 1359 y ahí veríamos si rebota a buscar máximos o por el contrario debe seguir con la bajada hasta su gran soporte en 1340. La superación de 1390 es la clave para continuar con las subidas, pero pienso que antes de volver a intentarlo debe bajar a buscar apoyo.
Los indicadores en principio muestran debilidad para las subidas con posibles giros a la baja.

-
Que dificil esta lo de la Presi pero se merece su descanso. Un granito de arena, luego mas si encuentro algo interesante
WASHINGTON, 21 Abr. (EUROPA PRESS) -
El G-20 se ha comprometido a redoblar el colchón financiero del Fondo Monetario Internacional (FMI) en más de 430.000 millones de euros (325.000 millones de euros), doblando así la capacidad prestamista de la organización internacional, a fin de garantizar la estabilidad financiera y la recuperación económica mundial, según ha confirmado la directora general del FMI, Christine Lagarde.
En un comunicado, Lagarde ha destacado que este acuerdo supone "una contundente resolución de la comunidad internacional para asegurar la estabilidad financiera global y encauzar la recuperación económica mundial por el camino correcto". "Estos recursos se han facilitado para tareas de prevención y resolución de la crisis, así como para alcanzar las necesidades potenciales de financiación de todos los miembros del FMI", añade Lagarde, en un claro guiño a los países de la zona euro más afectados por la crisis de la deuda, como España o Italia.
En las últimas semanas se ha especulado con un hipotético rescate financiero a España, fruto del recrudecimiento de la coyuntura económica y las pobres expectativas de crecimiento, lo que ha provocado el resurgimiento del alarmismo en Madrid y en Bruselas. Estos fondos adicionales serán utilizados en caso de necesidad, aclara la directora general del FMI en el comunicado.
En declaraciones recogidas por Reuters, Lagarde ha aseverado en que esta resolución "una expresión colectiva de enorme importancia y necesaria". Con este aumento, se ha superado la barrera del trillón de dólares (756,5 billones de euros) reclamado por el FMI hace unos meses para lidiar con la creciente crisis en Europa. Por ello, Lagarde ha confesado estar "fascinada por la cantidad" de fondos acordados en esta cumbre y que, sumados a los compromisos rubricados en 2010 durante el periodo de reformas del FMI.
APORTACIONES
Lagarde ensalza esta "amplia respuesta" para "fortalecer la economía global y la estabilidad financiera", después de que haber realizado numerosos llamamientos a incrementar la capacidad prestamista del FMI. Ha expresado su agradecimiento a China, Rusia, Brasil, India, Indonesia, Malasia y Tailandia, entre otros, por sus contribuciones.
El FMI no facilita los montantes con los que estos países han secundado la petición de más fondos por parte de Lagarde. En este sentido, sí explicita que India, Malasia y Tailandia, bajo el paraguas de la Asociación de Naciones del Sudeste Asiático (ASEAN), han condicionado su apoyo al beneplácito que ha de expresar sus respectivos parlamentos.
Asimismo, la República Checa, cuya contribución asciende a 1.500 millones de euros, también ha supeditado tal monto a la aprobación del Parlamento, tal y como aclaró el gabinete del Banco Nacional Checo (CNB) el pasado 26 de enero en el inicio de la ronda de contactos por parte del FMI. No en vano, en el comunicado que emitió entonces, el CNB "no aconseja al Gobierno que provea al Fondo de otro préstamo", salvo que haya una "garantía estatal de 2.530 millones de euros".
En este refuerzo del colchón financiero del FMI, la UE ha hecho la mayor aportación: 150.000 millones de euros. Japón ha contribuido con 45.000 millones de euros; Corea del Sur, Arabia Saudí y Reino Unido con unos 11.300 millones; Suecia, Noruega y Suiza con algo más de 7.500 millones; Polonia 6.270 millones de euros, algo más que Australia; Dinamarca, con 5.300 millones de euros, y Singapur 3.000 millones, el doble que la República Checa.
EUROPA, CENTRO DE LAS PREOCUPACIONES
En un comunicado anterior publicado este viernes, el FMI y el G-20 aplauden las medidas adoptadas por los países de la eurozona en marzo para "fortalecer los cortafuegos europeos", en alusión a los dos fondos de rescate, el Mecanismo Europeo de Estabilidad (MEDE) y el Fondo Europeo de Estabilidad Financiera (FEEF), "en el marco de unos mayores esfuerzos en reformas y la disponibilidad de las líneas de canje" de deuda del Banco Central Europeo (BCE).
La UE aprobó el 30 de marzo incrementar a 800.000 millones de euros la dotación del fondo de rescate para países endeudados, aunque solo habrá 500.000 millones de euros disponibles, en caso de que España o Italia precisen ayuda, ya que el resto del dinero está comprometido para Grecia, Irlanda y Portugal, bajo programas de rescate financiero. Al respecto, Lagarde manifestó este jueves que el MEDE y el FEEF deberían estar disponibles para ayudar a cualquier país europeo que los necesite para recapitalizar su banca.
Fuentes del FMI han sostenido a Reuters que estos nuevos fondos solo darán tiempo a Europa para que continúe acometiendo reformas que, en palabras de Lagarde, son "suficientes" las que se han aprobado hasta ahora en términos monetarios, fiscales y financieros.
En cambio, el director del Comité Financiero del FMI, el ministro de Finanzas de Singapur, Tharman Shanmugaratnam, ha abogado por la cautela y ha dejado entrever dudas sobre si las reformas llevadas a cabo por las naciones europeas más golpeadas por la crisis servirán a su vez como cortafuegos. "Si sus reformas pierden credibilidad y el 'momentum', entonces, francamente, el cortafuegos no será suficiente, así que depende completamente del compromiso (de la UE) para con las reformas", ha apostillado.
En la misma línea que Lagarde se han pronunciado tanto Estados Unidos como Canadá, quienes han recalcado que ya han hecho suficiente al facilitar liquidez en dólares a los bancos europeos. No obstante, el ministro de Finanzas canadiense, Jim Flaherty, también ha admitido que "las circunstancias podrían cambiar".
Por su parte, los países emergentes, encabezados por los BRICS (Brasil, Rusia, India, China y Sudáfrica), han trasladado al seno del FMI su particular lucha por acaparar mayor poder en las instituciones fundadas en los acuerdos de Bretton Woods en pos de una representación global más equilibrada que responda a su crecimiento económico e ingente influencia comercial.
Así pues, el titular de Finanzas de Brasil, Guido Mantega, ha asegurado que los BRICS han supeditado los fondos aportados en esta cumbre al FMI a "la finalización de la reforma de la cuota del FMI (suscrita en 2010) que se traduce en una mayor representación de los países emergentes" y, por ende, han aceptado contribuir a este nuevo aumento de los fondos. -
El combustible con el que se mueven los sueños
YPF, claro. Reflexiones que me llegan con el viento:
- Como ya comentamos aquí la expropiación de YPF se ha producido tras la cumbre de Cartagena y tras el anuncio de USA de que este asunto era un tema en el que el Gobierno USA nada tenía que decir (sobre todo teniendo en cuenta que parte del 17% de las acciones de YPF que tienen fondos y accionistas USA no van a ser tocadas por el dedo expropiador). Tal y como lo veo YPF ya estaba expropiada desde hace meses.
- El tema Repsol-YPF ha hecho que sea relegada la degradación económica en la que España se halla inmersa. De entrada ya no se habla tanto ni tan fuerte del precio que España ha de pagar para que le compren la deuda, ni de prima de riesgo, ni de los hachazos que indiscriminadamente se están propinando al gasto público, ni de las subidas de impuestos. Como elemento distractivo el asunto ha funcionado. Un efecto que, evidentemente, no se buscó, pero que se ha dado. Y durará unos días.
- Un punto oscuro: si el objetivo de Argentina es recuperar unos recursos patrios que han sido maltratados por un capital exterior codicioso, ¿por qué no se ha expropiado también el 17% de las acciones de YPF parte de las cuales mantienen fondos de inversión y accionistas USA?.
- Para Repsol -para los propietarios de su capital: tres bancos lo son de más del 20%- la expropiación es un superproblema. Argentina pagará, claro, de mutuo acuerdo o en los tribunales se fijará un precio, pero la pérdida de YPF para Repsol va muchísimo más allá de unos cuantos miles de millones: es la pérdida al acceso a un recurso ultrafundamental y escaso y a unos recientemente descubiertos nuevos yacimientos. Todo lo que hoy pueda pagarse con dinero es barato, pero si estamos hablando de petróleo es superbarato.
- La pregunta que nadie se atreve a hacer. Si en vez de ser Repsol la propietaria de YPF hubiese sido Exxon Mobile, o Shell, o incluso Total, ¿hubieran ido las cosas como han ido?. Es decir, ¿ha tenido que ver en la decisión de Argentina el hecho de que Repsol sea una compañía con sede en una economía en declive y con problemas?.
- Cuando la compraventa se produjo -y ahora ya da igual lo que entonces dijeron los Sres. Kirchner- tuvo que firmarse un acuerdo en el que se detallaría de qué forma iba a llevarse a cabo la explotación de esos yacimientos, y entre aquellos papeles tenía que estar el detalle de cual iba a ser la inversión a realizar así como el estado en el que se hallaban los activos adquiridos, del mismo modo que se detalló que podía llegarse a repartir el 90% de los beneficios que YPF generase. En base a eso la pregunta es muy simple: ¿Repsol ha cumplido los planes de inversión, si o no?.
- A las 24 horas de que se produjese la expropiación la matriz manifestó algo así como que si le daban 10,5 mM USD se olvidaba del tema. Sorprendente. Por un lado, que tan rápidamente se calculase una cifra; por otro que tal cifra sea tan baja, porque, olvídense de cotizaciones y beneficios, la suma demandada equivale a unos 105 M de barriles de crudo, una nimiedad al lado de los hasta 90 mM de barriles que se estiman pueden contener los yacimientos de Neuquen y Mendoza en cuyos estudios prospectivos ha intervenido YPF, y eso sin contar que la empresa es titular de concesiones en Argentina que alcanzan el 39% de la producción de crudo y el 28% de gas. Insisto, ¿por qué Repsol ha pedido tan poco cuando ha perdido tanto?. Máxime si son ciertos los rumores de que la petrolera china Sinopec estaba dispuesta a pagarle a Repsol 15 mM USD por su participación en YPF.
- ¿Por qué el Estado argentino sólo expropió el 51% de las acciones de la petrolera española?, ¿por qué no expropió el 57,43% que era la participación completa de Repsol?, ¿por qué dejar a Repsol el 6,43%?, ¿por qué no barrer a la española y dejarle totalmente sin voz en YPF?.
- Argentina carece de la capacidad tecnológica y de la inversión para seguir ella sola con YPF y para poner en marcha la explotación de los nuevos yacimientos, y por muy populista que sea la Sra. Presidenta de la República no es una suicida ni una terrorista, por lo que no es complicado llegar a la conclusión de que ya existe un recambio para Repsol. Un recambio más dúctil, o más sumiso, o más colaborador, o más avanzado en términos técnicos, en cualquier caso más conveniente. Si eso es así, no puedo entender como Repsol, una compañía pequeña en el mundo del petróleo pero que conoce en profundidad ese mundo, no se olió algo de lo que ha acabado sucediendo.
- Ahora las empresas españolas que han invertido en Latinoamérica pueden sentirse amenazadas, pero eso: la amenaza de que pudieran sucederles cosas ‘feas’ es uno de los componentes del riesgo que conllevaba el mucho mayor beneficio que para esas empresas suponía la inversión en Argentina, en este caso, que en, por ejemplo, Austria. Si en los años en que Repsol ha sido propietaria de YPF la ya exmatriz ha obtenido unos beneficios que hayan compensado su inversión es algo que solo Repsol conoce.
- El corolario: nunca nadie tiene el 100% de la razón ni el 100% la culpa, simplemente porque somos humanos. La verdad es gris y se sirve en un plato color de pizarra; otra cosa es que los hechos sirvan a para otros fines, y de eso, tanto el Estado argentino como el español, saben bastante: repasemos sus Historias.
(Mañana, a las 19:00 h, daré una charla en la ciudad de Castellón, en el Centro Social San Isidro de la Caja Rural, Calle Enmedio 49. La entrada es gratuita).
@sninobecerra
Santiago Niño-Becerra. Catedrático de Estructura Económica. IQS School of Management. Universidad Ramon Llull.La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Buenos días!!!!!! :-hLa angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
meri dijo:
Buenos días!!!!!! :-h
>:D< :X -
Sevi!! >:D<
Verás sin la Presi... :-SLa angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Para quien quiera seguir a Elliot, hay un blog que lo lleva a diario ( a lo mejor ya lo conoceis), yo no entiendo casi nada porque para seguirles hay que dominarlo o ponerle mucha atención. Como yo no tengo tiempo os lo paso por si quereis seguirlo.
Os cuelgo el de este finde para que os hagais una idea.
sábado 21 de abril de 2012
Ibex: Actualización escenarios para 2012. Análisis tras el cierre de 20-04-2012
Viernes 20 de Abril de 2012: Rebote, por fin, en el Ibex en la jornada de vencimientos del mes de abril. Tras llegar a la zona objetivo señalada anoche tuvimos un rebote que, aunque no ha logrado romper nada por arriba, sí que parece puede darnos algo de tranquilidad en las próximas sesiones y tal vez un rebote algo mayor, y más cuando hemos vuelto a dejar señal de giro en el gráfico diario. Veamos lo que nos dicen los gráficos.
El gráfico semanal nos muestra al Ibex justo en la parte baja del canal bajista desde 2010. El mínimo de la semana ha estado ahí y desde ahí hemos apoyado para rebotar en el día de hoy. Un soporte, una base de un canal lo es mientras no se rompa y así hay que considerarlo. El MACD cortado a la baja no es buena señal, pero estaremos atentos a cuando haga un mínimo para ver si dejamos divergencias alcistas o no. De momento no tenemos señal de giro, pero estaremos atentos por si acaso se produjera.

El gráfico de largo plazo nos muestra al Ibex con un impulso alcista completo en los máximos de 2007 y desde entonces una corrección que debería llegar, al menos, a la zona de la 4 del impulso alcista previo. Por eso decimos que la corrección debería llegar al 5.200 por lo menos. El haber perdido todas las alcistas de largo plazo parece decirnos que estaríamos ya en la segunda parte de la corrección, es decir, en la C, pero vamos a ver las dos opciones que tenemos abiertas por si acaso

Entonces, si hacemos un zoom desde que comenzó la corrección en 2007 el primer escenario es que hicimos una A inicial hasta mínimos de 2009, luego una B en triángulo que terminó en julio de 2007 en la e para desde entonces comenzar la C bajista. Ésta habría ya desarrollado una 1 hasta el mínimo de septiembre, luego una 2 también en triángulo (aunque cabe la opción de que en lugar de triángulo fuera una ABC simple con fallo de C y entonces habríamos comenzado la 3 de la C. Y un objetivo muy realista para una 3 es que sea igual al 162% de la 1, con lo que el objetivo de la 3 estaría en la zona del 4.600 si seguimos la opción de 2 en triángulo y en la zona del 4.800 si contamos desde la c de ese triángulo y pensamos en una ABC simple. Entonces esta caída inicial debe ser la i de la 3, con lo que cuando la terminemos deberemos tener un rebote para hacer la ii y luego la iii de la 3 que debe ser la más terrorífica...

La segunda opción es la que propugna Edu o algo parecido a la que él cree es la correcta. Esta opción nos diría que lo que estamos haciendo ahora es el final de la (c) de la b de la B, con lo que quedaría una c alcista para terminar la B y después comenzar la C bajista. Esta B sería una plana normal, con lo que la b lo normal es que llegue entre el 80 y el 100% de la a, que es donde estamos ahora... Este recuento lo hemos puesto en rojo y significaría que la b estaría acabando ya y que deberíamos ahora hacer una c alcista, que lo normal sería que fuera entre el 100 y el 138% de la b para una plana común, lo que nos llevaría entre el 12.200 y el 14.250, aunque viendo que queda una C bajista, podría haber fallo de C perfectamente. El principal fallo de este recuento es que el espacio temporal no acaba de cuadrar, por mucho que Edu diga. Y es que la b ya es mayor del 262% de la a en el espacio temporal, y dentro de la b, la (c) dura mucho más que la (b), cuando debería ser la que más rápido se hiciera. De todos modos, lo dejamos planteado por si acaso Edu tuviera razón. Pero para ello deberíamos ver una c alcista muy rápida, del estilo de la a desde mínimos de marzo de 2009.

Evidentemente, para ver cuál de los dos recuentos es el correcto, debemos fijarnos en si tenemos un rebote o no y hasta dónde llega... El escenario alcista de medio que debería hacer esa c alcista nos dice que no deberíamos perder el mínimo de marzo de 2009, a menos que nos metiéramos ya en una ABC con b fuerte. Pero si hay rebote debería ser muy fuerte y superar el máximo de marzo. Si lo superáramos, entonces este escenario tendría todas las papeletas para ser bueno. De hecho, si superamos la zona del 61,8% de la caída desde marzo ya habría que sospechar del escenario bajista, por cuanto una ii de una 3 no debería ni siquiera llegar a tanto... Pero lo mejor para esto es ir a hacer un zoom desde esos máximos de marzo y ver cuál sería el objetivo bajista. En ambos casos, ya sea el final de esa (c) como si es la i de la 3, debe hacerse en 5 subondas, con lo que vamos a ver si tenemos esas 5 ondas o no y hasta dónde pueden llegar.
Y si miramos la caída desde máximos de marzo, lo que nos parece es que hoy hemos podido hacer el final de la iii (aunque existe aún la opción de que todavía estemos en la (v) de la iii y quede hacer un pequeño mínimo por debajo. De momento, anoche señalamos que el objetivo bajista de la iii podría estar entre el 6.812 y el 6.888 con un objetivo para una iii igual al 162% de la i en el 6.839. Y nos hemos quedado dentro de ese rango y a 20 puntos del 6.839. Por tanto, podría ser que hubiera terminado la iii ya o que le quede muy poco. Si hubiera terminado, deberíamos ver un rebote de algunas sesiones para hacer una iv que no debería ir más allá del 7.320-7.464, es decir, entre el 38,2 y el 50% de la posible iii. Y después una v abajo. La superación de la parte alta del canal bajista sería una muy buena señal, y la superación de la zona del 7.100 también por cuanto ya nos diría que no estamos en la (v) de la iii (porque habríamos superado el mínimo de la primera subonda de la (v)). La superación del 7.866, nos diría que el recuento no está bien ya que la iv no puede solapar a la i y habría que pensar en otra opción.

Pero para ver si realmente hemos terminado una iii y vamos a tener un rebote algo mayor, nada mejor que irnos a ver el gráfico diario y ver que hemos dejado una señal de giro, un Key Reversal Day que podría anunciarnos ese rebote, aunque ya hemos visto que los últimos los hemos anulado todos. Veremos si el MACd se decide a suavizar la pendiente e irse arriba para cortarse al alza y podemos tener ese rebote o no. Y si lo tenemos será el momento de fijarse en hasta dónde llega. Recordamos, la superación del 7.866 anula que estemos en una iv. La superación del máximo de marzo anula que estemos en la 3 bajista... Pero si no superamos ni uno ni otro y hacemos luego una v bajista por debajo del mínimo de marzo de 2009, entonces aunque luego tuviéramos un rebote, todo apuntaría a que ese rebote sería solo la ii de la 3 bajista para luego tener un nuevo precipicio en el verano...

Por tanto, mucha atención a lo que pase en las próximas semanas para ver si confirmamos un escenario u otro. De momento, parece que aunque tengamos un rebote en unas sesiones, deberíamos tener luego un mínimo por debajo del de hoy, aunque el escenario alcista incluso podría hacer que esa v bajista que nos queda a corto acabe en fallo. Y si acabara en fallo, tendría toda la pinta de que el escenario alcista sería el correcto. Claro, que si la v acaba muy abajo, pues habrá que pensar en esa 3 y en irnos abajo, muy abajo...
A muy corto, desde mínimos del día parece que hemos podido estar haciendo 5 alcistas con la 3 igual al 162% de la 1, luego una 4 con b fuerte y al final una 5 alcista. El primer objetivo para la 5 debería estar entre el 7.059 y el 7.086, con lo que o el máximo de la tarde ha sido ese final de la 5 o puede que lo veamos al comienzo de sesión del lunes. Si así fuera, entonces cuando acabemos la 5 habría que hacer una corrección a esas 5 alcistas y luego volver a subir, lo que parecería decir que estamos en la iv ya... Si superáramos el rango señalado para la 5 querría decir que habría extensión de 5 o que tendríamos otro recuento y habría que volver a verlo. La pérdida de la alcista 2-4 sería la señal de que ha terminado la 5 y que estamos en la corrección, y más si se produjera en menos tiempo que el que tardó en formarse la 5.

Fuente:http://www.labolsadepsico.com/2012/04/ibex-actualizacion-escenarios-para-2012.htmlLa angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Soria: la expropiación de YPF es para tapar la grave crisis de Argentina
21.04.2012 Efe 1
El ministro de Industria, Turismo y Comercio, José Manuel Soria, asegura que la nacionalización de YPF por el Gobierno argentino es una "cortina de humo" para tapar la crisis del país sudamericano y los problemas económicos "que ya empiezan a ser acuciantes".
En una entrevista que hoy publica el diario La Razón, Soria señala que Argentina tuvo el pasado año un déficit comercial y energético importante y que la mayor parte de los servicios básicos, como la electricidad, el agua o el gas, están subsidiados a unos niveles que es imposible sostener.
Por otra parte, Soria admite que la imagen de España en el exterior se ha deteriorado y añade que en los últimos ocho años no se ha dado la importancia debida a una política exterior activa en lugares que más interesan al país, como Europa y Latinoamérica, o cultivando la alianza con Estados Unidos.
Sobre la previsión del Fondo Monetario Internacional (FMI) de que España no alcanzará el objetivo de déficit del 3 % hasta 2018, en lugar de en 2013, Soria señala que este organismo cree que este Gobierno va a hacer lo mismo que el anterior y subraya que aunque será duro, el compromiso de déficit se cumplirá.
Asimismo, sostiene que al final de esta legislatura se creará empleo y que se revertirá el aumento de impuestos que se ha tenido que hacer "de forma inexorable" para afrontar el ajuste "que otros no hicieron".
El ministro también reconoce que no sabe si volverá a subir la luz en el segundo semestre porque depende de aspectos como las subastas, el precio del crudo o la evolución del déficit de tarifa.
La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
meri dijo:
Sevi!! >:D<
Verás sin la Presi... :-S
#:-s #:-s -
http://www.enbolsa.net/index.php/los-expertos-opinan/item/228-la-tormenta-perfecta-market-timming.html?tmpl=component&print=1
LA TORMENTA PERFECTA, MARKET TIMMING
Hoy veremos con los graficos del NYSE actualizados como seria la entrada perfecta.
Veamos los parámetros que se deberían cumplir para una perfecta entrada, con indicadores de amplitud de mercado y siguiendo la pauta operativa de Market timming
La “TORMENTA PERFECTA “ constaría de 8 fases:
1.- el Mercado, en esta caso el NYSE, aunque también vale para el SP500, debe cotizar en precio por debajo de su media 150 sesiones ponderada
2.- El indicador Mcclellan Oscillator debe marcar una divergencia alcista antes de comenzar a moverse hacia arriba y cortar la línea 0
3.- El indicador Mcclellan Oscillator debe cortar la línea 0 en el índice de referencia.
4.- la línea de tendencia bajista que acompaña la pauta correctiva ( en este caso en color verde continua) debe ser perforada al alza.

5.- siguiendo el punto 4, el corte al alza de la línea 0 del indicador Mccellan oscillator debe ser acompañada por otros índices mundiales de importancia
En el grafico de abajo se observa como en el movimiento alcista del día 17 de abril de 2012 algunos índices como el DOWJONES, el SP500 o el DAX perforan la línea 0 al alza, pero otros como el NYSE o el NASDAQ 100 NO lo hacen, por lo tanto no prestamos atención al corte de la línea 0 al alza.

6.- La AD NORMALIZADA debe colocarse en zona de sobreventa, es decir , por debajo de niveles de 20 o al menos tocarlo, cuando después de perforar a la baja el nivel de 20 , la AD NORMALIZADA gire al alza y perfore la zona de 20 hacia arriba entonces tendremos señal positiva de MARKET TIMMING
7. Los indicadores de fuerza direccional DI+ y el DI- de la línea AVANCE –DESCENSO del NYSE deben cortarse al alza , es decir , el DI+ ( verde) debe cortar al DI- ( rojo) al alza.
8.-Y por último, el SUMMATIONS MCCLELLAN debe girarse al alza después del los movimientos en la AD NORMALIZADA y el OSCILLATOR MCCELLAN, si además de ese giro observamos DIVERGENCIA ALCISTA en el SUMMATIONS la señal sería mucho más fuerte.

Bien pues todos estos factores son los componentes de UNA SEÑAL PERFECTA, y por lo tanto debemos ser pacientes y esperar a que la TORMENTA SE FORME de manera pausada y organizada.
Y si esta tormenta se origina? , pues estar preparados para atacarla , estamos relativamente cerca de esta señal solo nos hace falta unos mínimos inferiores a los anteriores y a partir de ahí……. Divergencias, cortes, perforaciones etc….
En las grandes crisis se gestan las grandes fortunas -


La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
sábado 21 de abril de 2012
Y aun con todo creo en la infravaloración de nuestra bolsa
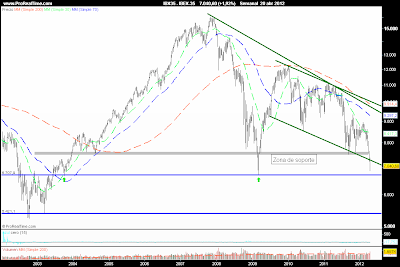

Comenzaremos con un pequeño repaso a los gráficos semanales del Ibex 35, en esta ocasión ni siquiera cuelgo el gráfico diario porque personalmente me parece poco útil sobre todo teniendo en cuenta que podría llevar a confusión ver que el rebote de ayer tenía más volumen que la caída de las sesiones precedentes, hay que tener en cuenta...
que el vencimiento de opciones y futuros alteró en la sesión de ayer ese dato así que salvo que continúe el Lunes la subida con un volumen similar deberíamos poner ese volumen en entredicho.
En el gráfico semanal se aprecian muchas cosas, la primera la verticalidad de la caída que tiene (aunque nos parezca lo nunca visto) muchos precedentes. Es negativo el hecho de que esta caída tan vertical se haya llevado por delante tantos soportes importantes en pocos días, los 7400/7500 puntos y el suelo del canal bajista entre otros; pero igualmente tiene su importancia el que estemos llegando a la siguiente zona de soporte de largo plazo donde el Ibex logró girarse al alza en el año 2009 que se corresponde con los mínimos de casi 10 años, ya que desde el 2003 no hemos cotizado por debajo de 6.700 puntos.
Se habla mucho de la infravaloración de nuestro índice selectivo y estoy bastante de acuerdo, aunque habría que estudiar cada valor por separado. Hoy leyendo Expansión y El Economista he sentido una profunda desilusión ante los mismos argumentos de siempre para decir a los inversores que deben comprar bolsa, que si tal valor esta barato porque lo dicen los analistas o porque su valor en libros es menor, me parecen unos argumentos de risa. Personalmente esperaba de los medios de comunicación al menos algún estudio serio que valorara cuanto supone al año para los pesos principales del Ibex el incremento de sus costes de financiación, o como mínimo un análisis de la deuda de cada una de las grandes empresas al que yo sumaria la subida de interés para tratar de discernir cuanto está costando el incremento de la prima de riesgo a las empresas españolas porque, como lógicamente es comprensible, si nuestro país tiene mayor riesgo nuestras empresas también, y cuando refinancien créditos o vayan al mercado a buscar financiación o bien se encontraran con el grifo cerrado con con que los costes de financiación no se han incrementado sino que en algunos casos se han multiplicado.
Supongo que también sería mucho pedir conocer cuanta deuda española y portuguesa tiene cada uno de los bancos de nuestro país en sus balances, pero personalmente ese es un dato que me interesa (y mucho) pues la probabilidad de una quita para Portugal es importante e incluso para España no es en absoluto desdeñable, o incluso aunque creamos que ninguna de ambas cosas es posible la realidad dicta que si la banca española vendiera en el mercado su deuda portuguesa y española debería hacerlo con abultadas pérdidas.
Con todo esto quiero indicaros que las incertidumbres son mayores de lo que la prensa nos muestra, arañar la superficie y dar los datos pasados de ventas, PER y beneficios no es suficiente, las previsiones están anticuadas en tanto en cuanto no recogen los nuevos datos y en general puede decirse que las valoraciones que realizan las agencias de valores son interesadas, se ha demostrado frecuentemente en el pasado que muchas dan una recomendación de comprar cuando quieren vender (para hacerlo a mejor precio) y de vender cuando quieren comprar, y posteriormente a las pocas semanas/meses ofrecen una contra valoración sin ruborizarse en absoluto adornada con esas explicaciones genéricas en que se escribe mucho pero que no explican nadas a las que nos han habituado los políticos.
Y tengo que decir que si, aun con todo creo que la mayoría de valores de nuestra bolsa tienen un elevado potencial, aunque por desgracia tengo que admitir mi absoluta incapacidad para resolver las mismas incógnitas que pido que otros resuelvan; por desgracia obtener en la red datos de los costes de financiación y refinanciación de los grandes valores de nuestra bolsa es complicado, incluso lograrlo del total de la deuda tampoco es sencillo. Eso sí, puestos a elegir si tenemos aversión al riesgo, empresas con buen dividendo y poca deuda deberían ser nuestras favoritas.La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
GBPUSD

La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
-
¿Pánico? Repsol, Ibex… Esto aún no ha comenzado. Viene el “Papelón”
Como vuelva a escuchar a un analista decir “los fundamentales no han cambiado” me lío a tortas. Y dejo de pagar comisiones. Aviso.
Yo aviso. No se fíen de los rebotes. Por algo se le llama “dead cat bounce” (rebote de gato muerto)· Los fundamentales han cambiado que es una barbaridad. Y más que están cambiando, porque mientras les dicen que todo está muy barato, la tendencia de revisión de estimaciones de beneficios es, ¡oh sorpresa!, negativa en 27 de las 35 empresas del Ibex. Funcas ha revisado las estimaciones de PIB para 2013 a -1,5% desde +0,2%. Como dice un amigo mío, del 2013 lo mejor que se puede decir es que lo mismo se reúne Mecano, así que imagínense cómo viene la cosa. Nada ha cambiado. Pero, además, el endeudamiento medio no baja. Y conviene repetir los dos problemas fundamentales de la mayoría de las empresas del Ibex:
Individualmente, y comparadas con sus respectivos sectores europeos y mundiales, las empresas siguen en su mayoría mucho más endeudadas que sus comparables.
Nadie habla del riesgo de papelón. Esta semana ya hemos visto, por ejemplo, el roto que le ha hecho a la acción de Iberdrola la venta del 3,8% de ACS, poniendo en evidencia lo que se llama riesgo de “overhang” – venta forzada de paquetes importantes. Pues añádanle a la alegría lo que llamamos en los hedge funds “el papelón”. Con un entramado de cajas, bancos y empresas ultra endeudadas sentados en paquetes accionariales muy importantes, la mayoría con pérdidas latentes de salir corriendo, la madeja de participaciones cruzadas, montada en los tiempos del intervencionismo y la deuda fácil, suponen un riesgo brutal. Y, como ya advertimos en esta columna hace dos años, las ventas siempre se hacen cuando no hay más remedio. A mínimos.

A esta red de participaciones (cortesía de Kepler) hay que añadir muchas otras. Por supuesto, el grafico no implica que todas las participaciones se vayan a vender, pero si pone en evidencia el riesgo del castillo de naipes que hemos creado con ese horror de los “núcleos duros”. Y ya lo hemos visto en varias empresas, generan más daño que beneficio al precio de la acción.
Los fundamentales no han cambiado. Nada. Con un bono soberano al 6% el coste de capital de las empresas se dispara y, cuando tenemos uno de los índices más endeudados del mundo, el impacto sobre los fundamentales es brutal. Como decía Warren Buffet, cuando baja la marea se ve quién está desnudo.
Cuando usted compra una acción en bolsa no compra una “buena empresa”, compra los flujos de caja de esa empresa descontados por su coste de capital. El coste de capital medio del Ibex se ha disparado, según mis estimaciones, a alrededor del 9%. Y cuando el coste de capital es superior a la rentabilidad media de los negocios se destruye valor y, ¡ay! amigos, qué pocas empresas hay en el Ibex con una rentabilidad sobre el capital empleado superior al 8%. Las entelequias de los altos dividendos se desvanecen, primero, porque muchos se pagan en acciones y, segundo, porque muchos se pagan con deuda, y cuando hay que desapalancarse… los dividendos están en riesgo.
Y vaya semana. Esta semana he aprendido más de nuestra triste situación con la expropiación de Repsol. Los peores augurios de mi artículo se han cumplido.
Ayer hice un encuentro con lectores en el que comenté sobre el tema Repsol, pero me gustaría añadir unos cuantos comentarios:
A Repsol no se le ha expropiado. YPF es una concesionaria de unos activos que pertenecen a las provincias argentinas. Los “recursos naturales” pertenecían al “pueblo” – a los oligarcas, pero eso es otra cuestión- desde hace décadas. Aquí lo que se ha hecho es confiscar a un accionista mayoritario. No se ha expropiado a todos. Se ha confiscado a Repsol y no a su socio y gestor local. ¿Por qué? ¿Acaso Eskenazi no ha gestionado la empresa tan bien o mal como Repsol? No solo es una confiscación, sino una confiscación xenófoba restringida a un país.
Cuando a Exxon le expropiaron en Venezuela no vi un solo partido político, blog de izquierda o de derecha en EEUU apoyar a Chávez. Me da asco escuchar a IU y a Amaiur apoyar que se confisque a una empresa que genera más impuestos y empleos que ninguna de las aventuras destructoras de empleo y del PIB que ellos hayan promovido o apoyado jamás, directa o indirectamente.
Lo de prestarle dinero en 2008 a Eskenazi para tener un socio local “cercano al gobierno” ha sido un error, como fue el acuerdo de BP con los oligarcas en TNK (Rusia). Y Merece la pena leer el artículo de McCoy de esta semana. No solo un error que no ha ayudado en nada a los intereses españoles, sino que el préstamo por el que se le dio acceso a la cogestión de YPF, según Standard & Poor´s, le puede costar a Repsol otros 1.500 millones de deuda. En un informe muy preocupante, Standard & Poors asume que la deuda real de Repsol exYPF asciende a casi 17.600 millones de euros, excluyendo incluso la deuda de Gas Natural, muy por encima de las estimaciones del grupo, 9.775 millones de euros, ya que añade los compromisos financieros por activos como Canaport y otros “leasing financieros” y la deuda con Eskenazi.
Según los analistas de S&P, a Eskenazi se le garantizaba por contrato el pago del préstamo con los dividendos de YPF. En su interpretación, si YPF va a dejar de pagar dividendos, al incumplir esa obligación, el llamado “Supplemental Agreement” entre Repsol y los Eskenazi establece la obligación de Repsol de adquirir la deuda remanente de los bancos, adquirir todas las acciones de YPF de los Eskenazi al precio de adquisición y pagar una “termination fee” de 500 millones de dólares a los Eskenazi. Conviene resaltar que Repsol niega cualquier tipo de responsabilidad en este punto. Va a haber trabajo con los abogados españoles.
Los inversores, sobre todo americanos, esperan que España haga lo que hizo Exxon y que congele las cuentas del estado argentino en España y los países del G20, y esperan que los abogados denuncien el acuerdo con Eskenazi por la duda, más que razonable, de que esas supuestas deudas se invaliden ante una confiscación. Pueden ser años de litigios.


Para el accionista, Repsol SA excluyendo YPF no es sólo una cuestión de restar el valor firma de YPF. Merece la pena resaltarlo en una semana en la que hasta el último analista (32 recomendaciones de “Buy”, cero “Sells”) se olvida de que el sector petrolero cotiza en base a múltiplos de caja y deuda (PER, EV/DACF y FCF yield). Y debemos tener en cuenta que el refino y la exploración y producción de Repsol, según datos de Citibank mostrados en el grafico superior, generan baja rentabilidad sobre el capital empleado incluso en 2016. Es aquí donde Repsol tiene que centrar su estrategia. En mejorar el ROCE y el porcentaje de Upstream.
La política de dividendos es irrelevante. Tienen que refundar la empresa. Cometer el error que cometió BP u OMV de empecinarse en un dividendo ridículo y muy inferior a sus comparables, ni ayuda al valor ni a la empresa.
Para todo ello, los inversores debemos esperar a ver qué propone el equipo directivo en su presentación estratégica de Mayo.
Desde mi modesto punto de vista, Repsol debe hacer una ampliación de capital potente que le permita sanear su balance y comprar activos exploratorios en EEUU y África. Ya lo comentábamos hace muchos años aquí, reducir exposición a refino, mayor “upstream” y vender su participación en Gas Natural que jamás le ha generado valor ni los inversores se lo han valorado.
Repsol pasa de ser una empresa petrolera integrada, a una empresa muy expuesta a refino y marketing en España, a electricidad (Gas Natural) y a Venezuela-Bolivia con un buen activo en Libia y Brasil, así que puede aprovechar y buscar alianzas y mejorar su posición global. Hay centenares de empresas de exploración y producción que podrían comprar, con activos sólidos exploratorios, y que podrían llevar la división de “upstream” de Repsol a ser una de las potentes mundiales. Los inversores temen que la empresa busque fusionarse con una eléctrica o meterse en activos no petroleros. Espero que no sea así.La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
IBEX 35, ALGO SE ESTA COCIENDO
Ya lo comentaba ayer, puede que algo se esté cociendo en el Ibex. Llevamos tres días de alto volumen que me tiene escamado. Mirando todos los índices que sigo tampoco me aclaran mucho, o en USA no se va a corregir todo lo que espero o nos están tomando el pelo pero el volumen está marcando un cambio aunque el de hoy seguramente es debido al vencimiento de futuros. Puede que no se llegue a los 6.700 y nos sorprendan con un rebote antes de lo esperado. Muchas cosas no me cuadran y es lo que más rabia me da. Los 6.700 deberían verse pero estamos en un momento muy complicado, una situación que nunca he vivido con países soberanos que valen menos que una empresa decente y aunque la lógica dice una cosa, puede que la psicología pueda conmigo y no sea capaz de ver señales que seguramente están ahí.
Si puedo durante el fin de semana estudiaré a fondo los índices ya que hoy he ejercido de padre y me he perdido toda la tarde. La caída ha sido muy brusca y casi sin huecos, síntoma de que no quieren dejar pistas, tal y como ocurrió el año pasado en la caída de Noviembre. Entonces todos esperábamos un alto en los 7.500 y se giró en los 7.600. Puede que estemos ante una situación semejante. Lo que no me cuadra es lo de USA, si rebotan y rompen máximos, de verdad que me voy a quedar a cuadros y solo lo entiendo por movimiento de maquinitas o porque la que vendrá después será muy gorda. Lo que si podemos ver en el gráfico intradiario es que el hueco que tenemos en los 7.500 se ha quedado en el 38.2% de la onda que viene desde el toque a la directriz superior del canal bajista marcado en azul. Es lo único que me cuadra de momento. Estos movimientos tan fuertes son confusos en cuanto a lectura ya que son más viscerales que técnicos. Siento no aclarar mucho, si el fin de semana consigo descifrar el jeroglífico haré un análisis especial. DE momento, 6.700 y 7.500, por ahí debe andar el movimiento.


La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
La ultraortodoxia del ajuste inquieta a los mercados
Cárpatos - 21/04/2012 - 07:00
No siempre se ha tenido claro que la limpieza sea necesaria y una gran virtud. Por internet encontré una cita escrita por médicos del siglo XVII realmente impactante: "los niños se limpiarán el rostro y los ojos con un trapo blanco, lo que quita la mugre y deja la tez y al color con toda su naturalidad. Lavarse con agua es perjudicial para la vista, provoca males de dientes y catarros, empalidece el rostro y lo hace más sensible al frío en invierno y a la resecación en verano". Ya ven... Los consejos médicos no siempre son acertados.
A España, los muy poco fiables médicos de la UE, dominada completamente por Alemania, le han recetado austeridad total. Pero los mercados no tienen claro si los médicos, como en el caso de la anécdota, no se estarán equivocando y lo lógico sería apretar menos en los ajustes. Hasta el propio FMI se ha mostrado preocupado en varias ocasiones por la ultraortodoxia excesiva de ajustes y ha pedido una vía más sensata, donde se busque un equilibrio entre austeridad y crecimiento que no arrase a los países.
El nerviosismo que provoca toda esta situación se ve, cómo no, reflejado en los gráficos. Todo va por barrios, según afecte la situación. El gráfico del Ibex es mejor no mirarlo para que no nos dé una depresión el fin de semana, así que les he colocado arriba el del futuro del mini S&P 500. Ya saben que en EE UU están las Bolsas mucho mejor, pero aun así todos estos días de incertidumbre en Europa han creado un gráfico confuso. La obsesión técnica de moda allí es la media de 50 días, trazada aquí en grueso, la siguiente es la media de 100 y la más corta, la de 200. Lleva ya 10 sesiones dando vueltas en torno a dicha media en un claro movimiento lateral, sin apostar por ninguna dirección.
Es tal la obsesión por España que la firma estadounidense Bespoke publicó un estudio el viernes calculando el spread entre el S&P 500 y el Ibex desde 1988. Estos estudios eran impensables hasta hace poco, cuando muchos allí ni sabían que existía el Ibex, pero ahora es la moda. Pues bien, el Ibex ha llegado a casi 36 puntos porcentuales de crecimiento de spread en contra, y las cifras muestran que en todas las ocasiones en que se ha llegado a esto, a continuación el Ibex ha tenido un comportamiento relativo mucho mejor que el S&P 500. ¿Estaremos cerca del rebote? Desde luego, por sobreventa no será. En el Ibex es enorme.
Posibles rebotes aparte, parece una utopía pensar que la incertidumbre sea pasajera. La crisis de Europa va para largo. Meses, si no años. Habrá que armarse de paciencia. Además, el domingo hay elecciones en Francia y el candidato que va por delante en las encuestas, Hollande, presentado un programa que choca de frente con las ideas de Merkel: pide nuevo pacto fiscal, mandato dual del BCE, preocuparse más del crecimiento... Estas tensiones se verán reflejadas en los gráficos. Gráficos que, al menos en Europa, siguen aconsejando olvidar la Bolsa.
La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Buenas tardes Sevi, entonces crees que el euro va a tener movimiento el lunes en funcion de esas elecciones en Francia?
-
20 de Abril de 2012
FTSE 100 – 20 de abril de 2012
ONDAS DE ELLIOTT

El gráfico pone de manifiesto el avance de la quinta onda larga de ELLIOTT.
Después de coronar la tercera menor (5989 el 16 de marzo) sigue la cuarta menor correctora, probablemente ya finalizada en los 5576 de 13 de abril, transitando pues la quinta menor.
La quinta menor corresponde al último impulso alcista dentro de la quinta onda larga (empezó en octubre 2011), podría coronar al entorno de los meses junio o julio.
Después de la cresta de la quinta onda larga, seguirá un A – B – C corrector largo.
http://megabolsa.com/tribuna/guinart/index.php
19 de Abril de 2012
IBEX 35 – 19 de abril de 2012

Ciclos de 18 meses dentro del ciclo de 3 – 4 años
El gráfico semanas es elocuente, los acontecimientos, datos y hechos fundamentales han hundido ese índice, todo era previsible desde hace meses, nada es nuevo, aunque se ha anticipado,
¿lo peor ha pasado?, pues no, quedan meses por delante donde se sucederán máximos y mínimos decrecientes.
El Ciclo de 3 – 4 años tiene tres fases de 18 meses:
La primera fase abarcó el período marzo de 2009 a junio de 2010, fue una fase alcista, con cresta en enero de 2010 y punto final de fase por encima de su inicio.
La segunda fase abarcó el período: junio de 2010 a septiembre de 2011, ahí comenzó el declive, cresta de la segunda fase en febrero de 2011 por debajo de la formada en la primera fase, y por si no fuera suficiente el cierre de septiembre de 2011 por debajo del inicio del segundo ciclo de 18 meses (junio 2010).
Llegados a ese punto veamos qué nos dice la teoría:
“Un ciclo rompiendo el soporte (formado por su punto de inicio) significa que el ciclo de rango superior del que forma parte ya ha formado su cresta y comenzado la tendencia bajista. La tendencia bajista del ciclo superior (el de 3 – 4 años) condiciona la tendencia de sus ciclos menores (18 meses) que seguirán bajistas hasta el final del ciclo superior dominante (3 – 4 años)”.
La tercera fase de 18 meses sigue transitando desde septiembre de 2011, su cresta la tiene definida en octubre de 2011 y lo que le resta es una sucesión de máximos y mínimos crecientes hasta su fondo final que también lo será del ciclo de 3 – 4 años.
¿Recuperaciones a la vista? Evidentemente que sí, pero manteniéndose la línea de máximos decrecientes.
Antecedentes:
Marzo de 2009 es punto de inicio de ciclos
Ciclos primarios dentro del primer ciclo de 18 meses
Primer Ciclo Primario desde 9 de marzo hasta 13 de julio de 2009.
Segundo Ciclo Primario desde 13 de julio hasta 3 de noviembre de 2009.
Tercer Ciclo Primario desde 3 de noviembre 2009 hasta 5 de febrero de 2010
Cuarto Ciclo Primario desde 5 de febrero de 2010 hasta 8 de junio de 2010
Segundo ciclo de 18 meses
Quinto Ciclo Primario desde 8 de junio de 2010 hasta 30 de noviembre de 2010
Sexto Ciclo Primario desde 30 de noviembre 2010 hasta 16 de marzo 2011
Séptimo Ciclo Primario desde 16 de marzo de 2011 hasta 13 de septiembre 2011
Tercer ciclo de 18 meses
Fase intercíclica hasta 25 de noviembre
Octavo Ciclo Primario desde 25 de noviembre 2011
La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
18 de Abril de 2012
DOW JONES I.A. – 18 de abril de 2012

Ciclo Primario (órbita media 15-21 semanas)
El 25 de noviembre es inicio del NOVENO CICLO PRIMARIO con los siguientes puntos definidos:
Inicio de Ciclo el 25 de noviembre en los 11232 puntos
Semana veintiuna
Cresta del ciclo 13297
Arco descendente hasta los 12711 puntos del día 10.
Ese hipotético fondo final queda definido por:
Tiempo de ciclo (20 semanas), por el indicador stochastic en banda baja, y también por el cierre de ayer por encima de la MM25.
No así por el recorte que solo ha representado el 28,38%, donde teóricamente debería haber alcanzado al menos un 38,2%.
Se decía en el informe semana:
“Los ciclos son movimientos rítmicos que se manifiestan desde el progreso y decadencia de las naciones a todas las cosas de la vida, en consecuencia, los índices de bolsa como reflejo que son de un colectivo emocional, tienden a replicar con mayor o menor intensidad un ciclo natural, aunque unos se anticipan y otros se demoran, provocando divergencia”.
Por lo comentado cabe deducir que, aunque probable, no puede aún darse por finiquitado el viejo ciclo que aún podría seguir desplegando.
PROYECCION TEMPORAL DE PUNTOS MEDIOS
Según referencias hasta ahora el nuevo momento propicio a cambio se daría al entorno a la primera semana de mayo.
Antecedentes:
Inicio de Ciclos largos en el mes de marzo de 2009.
Ciclos primarios dentro del primer ciclo de 18 meses
Primer ciclo Primario desde 6 de marzo de 2009 hasta 8 de julio de 2009
Segundo ciclo Primario desde 8 julio de 2009 hasta 2 de noviembre de 2009.
Tercer Ciclo Primario desde 2 noviembre de 2009 hasta 5 de febrero de 2010
Cuarto Ciclo Primario desde 5 de febrero de 2010 hasta 2 de julio de 2010
Segundo Ciclo de 18 meses
Quinto Ciclo Primario desde 2 de julio hasta 29 de noviembre de 2010
Sexto Ciclo Primario desde 29 de noviembre de 2010 hasta16 marzo de 2011
Séptimo Ciclo Primario desde 16 de marzo de 2011 hasta 9 de agosto de 2011
Octavo Ciclo Primario desde 9 de agosto hasta 25 de noviembre de 2011 (distorsionado, definido por dos fases intercíclicas).
La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Es de Zorro !!!

Comparativa de la Bolsa española con las de otros países


Comparando los gráficos de los principales índices bursátiles de España e Italia vemos muchas similitudes, más de las que razón nos podría permitir si no existiera manipulación.
Pero aún cuando los dos países están pasando por graves problemas, claramente se ve como en las última semanas la evolución del índice referencial español tiene peor comportamiento presentando una mayor caída.
Conclusión: Las cosas en España se agravan.
Gráficos comparados del Ibex35, del SPI20 portugués, del Dow Jones, del DAXX alemán y del FTSE100 inglés

En el cuadro superior se ven como evolucionan las diferentes Bolsas. El gráfico naranja, correspondiente al Ibex35, el negro perteneciente al índice portugués PSI 20, el verde oscuro correspondiente al DAX30 alemán, el azul del FTSE100 inglés, y el verde claro del Dow Jones .
Como fácilmente se puede constatar, los dos referenciales ibéricos van parejos. Eso, independientemente de los valores que los componen y de que pertenecen a dos países distintos. E incluso se ve como la caída de la Bolsa española se ha acelerado últimamente y es más pronunciada a la de Portugal, país ya rescatado por la Unión Europea, pero que muy posiblemente necesite una segunda ayuda.
Por el contrario, los de las Bolsas de EE UU, Inglaterra y Alemania presentan también una evolución similar, mejor que los dos mercados de la península ibérica. Los tres índices de la parte superior del cuadro están en positivo en lo que va de este año 2012.
Conclusiones:
Las de usted, pueden ser las que le apetezca o deduzca. Las de un servidor son que las Bolsas española y portuguesa van y seguirán casi parejas y junto con el índice italiano son las Bolsas perdedoras del mundo occidental. La española muestra una mayor aceleración a la baja y puede indicar , independientemente de que sea o no rescatado nuestro país, que España correrá la misma suerte económica que Portugal: paro, huida de inversores, cierre de empresas, etc., etc..
Un servidor mantiene y defiende que esta crisis está provocada y en los gráficos se ve claramente como en unos países manipulan las Bolsas a la baja y en otros al alza.
Recordemos que la Bolsa portuguesa es muchísimo menos importante que la española y que sus principales valores: EDP, Cimpor, REP, Brisa, etc., etc., están cayendo en manos de los chinos o de los brasileños, principalmente.
Pero curiosamente ninguna de esas empresas españolas que muchos consideran que están cotizando en Bolsa a precios de saldo es opada. ¿Por qué........?.
También volvemos a reseñar que las acciones de los principales bancos portugueses e italianos cotizan por debajo del 1 euro, pero en general las de los españoles aún están muy lejos de esos precios.
¿Si los índices van casi parejos, tendrán el mismo comportamiento las acciones bancarias?.
Usted es libre para hacer sus propios cálculos y formarse sus propias opiniones, pero recuerde que España no solo va a estar en recesión en este 2012, sino que también en el 2013 y puede que en el 2014 y que los parados llegarán, ¡como mínimo! a 6.100.0000. Con un escenario así, ¡sin confianza y sin dinero!, las Bolsas difícilmente pueden subir.
¡Muchos aún no se lo creen, pero los gráficos ya lo están reflejando!.
Saludos y suerte en las inversiones.
¡Solo pienso en la liquidez!.
Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
mopane dijo:
Buenas tardes Sevi, entonces crees que el euro va a tener movimiento el lunes en funcion de esas elecciones en Francia?
Hola mopane,
Si, pienso que habrá un movimiento importante tanto en euro como en índices. Si se rompe el eje Merkel-Sarko, las incertidumbres pueden sacudir a los mercados y me da la impresión que lo han dejado preparado para ello.
Estas elecciones pueden cambiar muchas cosas en la UE, no sé si para bien o para mal, pero lo que está claro es que tal como vamos, no podemos seguir.
Pienso que van a influir mucho en los mercados. -
Buenas tardes, si que está difícil el análisis, yo apostaba hasta hace una semana por un hombro derecho que cumpliera con la figura de HCH en el futuro Dow, en buena medida se dio y pese a estar algo mas elevado este hombro derecho podría perfectamente irse a bajo y ejecutar.
Pero la subida del día 17 me ha dejado pensando, si me abstraigo de este supuesto ( del HCH) y solo analizo el comportamiento de los diez últimos días y el cierre de ayer, apoya más a un movimiento al alza que a la baja, pero los lunes siempre nos traen sorpresas y habrá que mirar cual escenario se proyecta.
-
-
Hola Sevillano, hola Mopane :-D
-
TIGRE dijo:
Hola Sevillano, hola Mopane :-D
Hola maestro
>:D< -
Mamaaaá , te subo unas cuantas decenas de gráficos !!! X_XLibre , libre , quiero ser , quiero ser , quiero ser libre !!
-
Pardillo_pillao dijo:
Mamaaaá , te subo unas cuantas decenas de gráficos !!! X_X
>:D< >:D<La angustia es el vértigo de la libertad.
http://www.comoo(pe)rarenbolsa.com
(las mejores oraciones y jaculatorias para la bolsa) -
Pardiiiiiii >:D< Meri >:D< Llenaremos esto de emoticonos por lo menos :-))
-
Pardillo_pillao dijo:
Mamaaaá , te subo unas cuantas decenas de gráficos !!! X_X
:-)) :-)) X_X
 Cervantes
 Blete
 mopane
 Dani37
 Pardillo_pillao
 TIGRE
 Sancarabo
 [Deleted User]
 meri
 Fineo
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- [Deleted User] abril 2012
- Acho abril 2012
- Blete abril 2012
- Cervantes abril 2012
- Dani37 abril 2012
- Fineo abril 2012
- guillem abril 2012
- jaeca abril 2012
- Lau abril 2012
- Loquillo abril 2012
- lorena abril 2012
- meri abril 2012
- mopane abril 2012
- nesora abril 2012
- Pardillo_pillao abril 2012
- Sancarabo abril 2012
- TIGRE abril 2012
- TitoSan abril 2012
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com