Utilizamos cookies propias y de terceros para mejorar nuestros servicios. Si continua navegando, consideraremos que acepta su uso. Puede cambiar la configuración o obtener más información aqui
A todos los nuevos usuarios registrados. Puede ser que no os llegue el mail de aceptación del foro, pero todas las nuevas altas se tramitan en un maximo de dos dias. Si te has registrado para poder acceder a Bolsacafe.com, ya tienes acceso.
ANALISIS SEMANA SANTA 2013
-
Muchos dias para conspirar,mal asunto 8-> SAN,SAN,SAN¡¡¡¡¡,q me lo teneis abandonado y asi vamos \m/ \m/ \m/
-
Leopoldo Abadía DESDE SAN QUIRICO
Las dos clases sociales
29/03/2013
Hoy tengo tantos temas que no tengo tema.
Eso es lo malo de la situación actual: que si hablas de todo lo que pasa, te dicen que no profundizas y que picoteas por el campo, y si hablas de un solo tema, que te olvidas de lo principal. (Porque siempre, "lo otro", lo que te has olvidado, era "lo principal".)
Me acuerdo de aquello del "cristal con que se mira". Cojo unos cuantos cristales y me pongo a mirar.
1. Veo, en primer lugar, que están a punto de llegar a Salou 9.000 mozos -universitarios, les llaman- que van a celebrar la Semana Santa en borrachera continua. Esta no es la idea que yo tengo de la Semana Santa, pero a esos chicos les han debido enseñar en su casa que aquello del recogimiento penitencial se hace mejor dándole a la cerveza.
2. Me voy a Chipre y salgo corriendo, procurando no encontrarme en ningún aeropuerto con el inefable señor Dijsselbloem (más o menos, Dáisemblum) porque este tío es capaz de decir cualquier bobada, cargarse las bolsas de unos cuántos países y excusarse diciendo que no sabe inglés. Debe ser muy listo, pero lo disimula todo lo que puede. Ha elegido el mejor momento para decir que lo de Chipre le ha gustado y que se puede exportar. Que eso de que los que se fiaron de los directivos de los bancos paguen las bobadas que hicieron los directivos de los bancos mientras los directivos de los bancos ponen cara de que pasaban por allí, eso es lo que se va a llevar en Europa en la temporada de primavera/verano.
3. Salto a España y caigo en el líquido viscoso-fecal de la vida socio-político-financiera-etc. Bárcenas ya está pasado de moda. Ahora hay otro. Oriol Pujol ya está pasado de moda. Ahora hay otros. Los no sé cuántos miles de euros que distrajeron los chicos de Unió ya están pasados de moda. Ahora hay otros. Félix Millet sigue sonriendo. Es lo único inmutable.
4. Del paro, no se acuerda nadie. De ayudar a las empresas para que creen empleo, sigue sin acordarse nadie. De los bancos, los que se acuerdan es para ponerles verdes. Para compensar, en fútbol hemos ganado a Francia. Como, gracias a Dios, el partido se jugó en París, no hubo abucheos al himno nacional.
5. No me parece bien, aunque sea un tema complicado, que algún impresentable se empeñe en decir que si el marido de la infanta Cristina ha hecho algo malo o muy malo, la solución sea el divorcio. Porque aquello de la salud y la enfermedad es algo más que una frase hecha.
El otro día me invitaron a unas jornadas organizadas por Fasga, una federación de asociaciones sindicales. No me apetecía mucho porque suponía que oiría lo de siempre: que el empresario es malo, que todos nosotros somos muy buenos hasta que se nos ocurre ser empresarios y entonces somos malos, etc. Todo ello aplaudido por unos cuantos con el puño en alto, porque la mano extendida a lo nazi (6 millones de personas asesinadas por Hitler y su gentuza) está mal, pero el puño cerrado a lo comunista (52 millones de personas asesinadas por Stalin y su gentuza) es otra cosa, y, además, suena a progre.
Cuando llegué y vi que el título de las jornadas era "Responsabilidad y futuro", me sorprendí. Cuando vi los títulos de las ponencias (Optimismo, Entusiasmo, Alegría y Buen humor) y vi que, por grupos de trabajo, los asistentes -muchos- trabajaban en serio, me volví a sorprender.
Cuando me dijeron que se llaman sindicatos independientes, aunque a ellos les gustaría llamarse sindicatos libres y que no están subvencionados por los Presupuestos Generales del Estado y que el dinero que reciben para formación lo entregan tal cual, sin desenvolver el paquete, a quienes hacen la formación y que estos les dan la correspondiente factura, sentí un soplo de aire fresco y pensé que todavía hay gente -mucha- que quiere hacer las cosas bien.
Y pensé que los mediocres desaparecerán algún día y que algunos irán a la cárcel y que nos volveremos a enterar de que lo importante es lo importante y lo no importante no tiene importancia, como su propio nombre indica.
Y que lo importante estará ligado a la responsabilidad individual y a la responsabilidad individual estará ligada a la honradez y la honradez estará ligada a un trabajo bien hecho y el trabajo bien hecho estará ligado a trabajos de verdad. No a empleos falsos pagados con dineros auténticos (los nuestros).
Y mientras nuestros políticos se dediquen al 'tú más', y nuestros financieros se dediquen a los inventos y los empresarios no encuentren dinero para sacar adelante sus empresas y los sindicatos hagan huelga los días en que puedan hacer más daño y todos se olviden de que el problema hoy se llama 5.965.400 personas sin empleo, seguiremos jugueteando, discutiremos si el derecho a decidir es para ahora o puede esperar a que cobren los farmacéuticos, aseguraremos que delegamos nuestras funciones, pero no abandonamos el escaño, y diremos que estamos en paz con nuestra conciencia, que puede estar más retorcida y más sucia que mandada hacer de encargo.
Es verdad que hay dos clases sociales: la mayoría y la minoría. La mayoría, que sabe lo que está bien y lo que está mal y que asiste pasmada al espectáculo diario en el que los de la minoría exhiben sus vergüenzas y, sobre todo, sus desvergüenzas, intentando que nos creamos que, para triunfar en la vida, hay que ser como ellos.
Yo quiero seguir en mi clase social, porque intento ser de la mayoría. Y tengo la esperanza de que mi clase social arrincone a la otra. -
Comentario de Enrique Santos BOLSACAVA
Madrid, JUEVES 28 de marzo de 2013 Euro stoxx 50 .- El rebote que esperábamos ayer no se produjo y el contado cayó hasta 2590, zona en la que como hemos dicho en comentarios anteriores, intentará hacer suelo. La referencia que situábamos en 2660 (antigua zona de soporte convertida ahora en resistencia) se ha desplazado tras la sesión de ayer hasta 2630.
Mientras se mantenga por debajo de 2630 hay más posibilidades de que vuelva a mínimos [2563] y de que se desequilibre a la baja la estructura de precio.
Los alcistas tienen que reaccionar ahora si quieren seguir manteniendo el control de la tendencia en el corto plazo. Ayer solo controlaban a once y entre ellos no había ningún banco. Seguimos sin ver una figura de agotamiento y hay muestras evidentes de debilidad.
El próximo comentario sobre el Eurostoxx 50 lo publicaremos el próximo martes día 30
Eurostoxx 50 contado. Gráfico horario

-
BOLSA
El S&P 500 mantiene viva la fiesta de Wall Street al conquistar su récord
28/03/2013 - 22:09EFE
Cerró rozando los 1.570 puntos, por encima del récord que alcanzó antes de estallar la pasada crisis.
El selectivo S&P 500 mantuvo hoy la fiesta que ha vivido la Bolsa de Wall Street en los últimos meses, al lograr un nuevo máximo histórico y cerrar rozando los 1.570 puntos, por encima del récord que alcanzó antes de estallar la pasada crisis.
El S&P 500, que agrupa a medio millar de las mayores empresas cotizadas de Estados Unidos y es el índice predilecto de los analistas neoyorquinos, subió hoy el 0,41 % ó 6,34 puntos para cerrar en las 1.569,19 unidades, el nivel más elevado de sus 56 años de historia.
El selectivo, creado por la firma Standard & Poor's, consiguió así fulminar el récord de 1.565,15 puntos que ostentaba desde el 9 de octubre de 2007, antes del estallido de una crisis económica que sería la más profunda y prolongada en Estados Unidos desde la Gran Depresión de 1930.
El S&P 500 no ha podido superar el récord intradía de 1.576,09 puntos que tocó el 11 de octubre de 2007, pero sí puede jactarse de haberse revalorizado un impresionante 10 % en el primer trimestre de 2013, que concluye hoy puesto que los mercados de EEUU permanecerán cerrados mañana por la celebración del Viernes Santo.
Ese indicador llevaba coqueteando semanas con su récord, y al conquistarlo este jueves ha demostrado que el "rally" que inició Wall Street con el 2013 sigue vivo, apoyado principalmente en los masivos estímulos de la Reserva Federal de Estados Unidos y en las señales de recuperación de la economía de este país.
Esos factores ya habían conseguido que el Dow Jones de Industriales encadenase a mediados de este mes ocho máximos históricos consecutivos, y el hito se repitió tanto este martes como hoy, cuando subió el 0,36 % ó 52,38 puntos para quedar en las 14.578,54 unidades.
El Dow Jones ha cerrado el periodo enero-marzo con una espectacular subida del 11,2 %, lo que supone su mejor primer trimestre desde 1998.
"Que el Dow alcanzase nuevos récords estuvo bien, pero el S&P 500 abarca mucho más, es más grande... Éste es un importante mensaje para los inversores", dijo hoy el estratega de mercado de Prudential Financial, Quincy Krosby.
El hito fue posible gracias a la difusión de los datos del Producto Interior Bruto (PIB) de Estados Unidos en el último trimestre de 2012, que mostraron que la economía se expandió un 0,4 %, por encima del 0,1 % del cálculo anterior, lo que aumenta el crecimiento en el conjunto del año hasta el 2,2 %.
Además, los inversores se vieron aliviados por la relativa calma con la que transcurrió la reapertura de los bancos en Chipre después de dos semanas de "corralito", mientras el país negociaba los términos de un rescate que ha traído de cabeza a los mercados mundiales en los últimos días.
Aunque Wall Street ha conseguido cerrar con broche de oro este estelar primer trimestre, las ganancias se vieron frenadas por varios factores, como el aumento que registraron la semana pasada las solicitudes por subsidio de desempleo en EEUU o el descenso del índice de gestores de compras de Chicago.
"Hemos dejado atrás un periodo de profunda incertidumbre para entrar en una etapa de incertidumbre más moderada", afirmaron por su parte los analistas de mercado de Wells Fargo, que elevaron el nivel al que prevén que el S&P 500 cierre el año, hasta una horquilla de entre 1.575 y 1.625 puntos.
Los sectores que alimentaron la subida de este jueves fueron el de los servicios públicos (1,19 %), la sanidad (1,01 %) y los transportes (0,9 %), mientras que veinticinco de los treinta componentes del Dow Jones acabaron al alza, liderados por las tecnológicas IBM (1,14 %) y Hewlett-Packard (1,1 %).
El protagonista empresarial de la jornada fue el grupo de alimentación Pinnacle Foods, que se disparó el 11,05 % en su estreno bursátil después de haber recaudado 580 millones de dólares con su oferta pública de venta de acciones.
Las miradas también se concentraron en la canadiense BlackBerry, que se deshizo de sus ganancias para terminar con un descenso del 0,84 % pese a haber desvelado anunciado que ha vendido ya un millón de unidades de su último teléfono inteligente, el Z10. -
RENTABLE EN PLENA CRISIS
Jazztel repunta más de un 350% desde 2009: ¿Hasta dónde llegará?
29/03/2013 - 08:00Óscar Torres Finanzas.com
Los expertos renuevan su confianza en el valor
Leopoldo Fernández-Pujals, presidente de Jazztel

El pequeño grupo de telecomunicaciones ha demostrado su habilidad para imponerse a los gigantes de un mercado «ultracompetitivo». A Jazztel hay que agradecer la reducción del coste de la banda ancha. Sus agresivas políticas de precios han hecho tambalear a la «todopoderosa» Telefónica. Y mientras los precios del ADSL de Jazztel caían su acción no ha dejado de subir. Hasta un 350% desde 2009.
Lejos quedan ya los tiempos en los que una acción de Jazztel se cambiaba por menos de 30 céntimos. La estrategia de la compañía en estos últimos cinco años ha sido lo suficientemente dinámica para adaptarse a los exigentes tiempos cambiantes del mercado de las telecomunicaciones.
«La crisis ha dado lugar a grandes cambios. Eso es lo que ha pasado en el mercado español de telecomunicaciones. Se han ajustado los precios a la baja (un 8% en renta fija y un 18% en móvil entre 2011 y 2012), se ha acelerado el despliegue de fibra óptica y el mercado se ha transformado hacia la convergencia de fijo y móvil», explica Andrés Bolumburu de Banco Sabadell. Jazztel ha sabido ver con antelación todos estos cambios y fue la primera en reducir con fuerza los precios con una sólida e insistente campaña de captación de clientes. ¿Quién no ha recibido una llamada de la compañía? Aunque pudieron llegar a ser molestos, el programa benefició a muchos clientes. Y es que mientras muchos pagaban más de 70 euros por telefonía fija y ADSL, Jazztel ofrecía lo mismo por menos de 40 euros.
Pioneros en convergencia
El grupo también se ha adelantado a lo que se conoce en el sector como convergencia, al ofrecer una oferta conjunta de fijo y móvil antes que Telefónica. Y es en esta promoción en la que la compañía ha puesto todas sus esperanzas para los próximos cinco años. «La compañía espera que la base de suscriptores de ADSL suba más de un 100 por cien a partir de 2016. El grupo espera alcanzar cerca de dos millones de clientes de ADSL en 2017 y unos 2,5 millones de usuarios en móvil», explica Tania Valiente, de Citi.
El objetivo en móviles resulta especialmente ambicioso, si se tiene en cuenta que actualmente sólo cuenta con 343.000 usuarios de este servicio. Pero los expertos lo ven posible. Desde el Sabadell, Bolumburu estima que su base de clientes móvil crezca un 87,4% en 2013, hasta los 643.240 clientes. Y se atreve a decir que su estimación «podría parecer hasta conservadora, teniendo en cuenta las altas del último trimestre de 2012», afirma.
El crecimiento es exponencial y la clave ahora estará en su capacidad para mantener el ritmo durante los próximos años. Para conseguirlo, deberá seguir renovando su oferta de servicios y gestionar bien la migración de sus propios clientes a la oferta de ADSL más móvil. En Citi ven un cierto riesgo de canibalización, pero, en general, creen que la promoción amplía la permanencia de los clientes.
La batalla de la fibra
Será la clave de los próximos años y ha sido el último traspiés de su cotización. No obstante, la compañía presidida por Fernández Pujals también ha sido pionera en este campo. El año pasado, Jazztel y Telefónica fueron capaces de dejar a un lado su rivalidad para unir fuerzas en el despliegue de la red de fibra óptica. Una decisión muy positiva para nuestro mercado de telecomunicaciones. El desarrollo de estas redes requiere de grandes inversiones difíciles de llevar a cabo por una sola compañía. Con este acuerdo Jazztel podría dar servicio a tres millones de hogares en 2015.
¿Porqué ha sufrido Jazztel un traspiés en bolsa con este asunto? El pasado 14 de marzo su valor fue extremadamente sensible al anuncio de un acuerdo de coinversión en fibra óptica entre Vodafone y Orange. Ambas compañías esperan alcanzar los seis millones de hogares en 2017. La caída en bolsa se explica porque «Jazztel y Telefónica perderán la ventaja competitiva que suponía ser los únicos que ofrecían fibra», explican desde el Sabadell. La cotización del pequeño grupo de telecomunicaciones cedió un 4,5%. Sin embargo, los expertos creen que el castigo fue demasiado severo. Cuando Vodafone y Orange empiecen a desplegar, como pronto en el tercer trimestre de 2013, ambas compañías, Telefónica y Jazztel, ya tendrán clientes de fibra óptica.
Con todos estos mimbres, los expertos creen que el valor es una oportunidad a largo plazo. Desde Banesto Bolsa, Marta Gómez recomienda «aprovechar las correcciones en Jazztel para incrementar posiciones en el valor». Esta experta cree que sigue habiendo «potencial alcista y que sigue siendo un buen momento, gracias a la oportunidad que ofrecen las inversiones en fibra óptica en el medio plazo». Por el momento, la estrategia de Jazztel ha funcionado a la perfección. Su beneficio neto ha crecido como la espuma y su intención es triplicarlo en el próximo quinquenio.
Además, hay analistas que la ven a tiro de OPA. Bolumburu cree que el mercado español está muy fragmentado, con más de ocho actores, de los que cuatro no tienen más del 13% de la cuota de mercado. Y apunta a France Telecom (Orange), como posible comprador, ya que la compañía ha señalado en alguna ocasión que aspira a convertirse en el segundo operador del sector. «Algo que pasa por una operación de crecimiento inorgánico. Las fusiones y adquisiciones podrían tomar protagonismo en el corto o medio plazo», creen desde el Sabadell.
¿Dividendo en 2016?
Por el momento, la compañía tiene restringido el reparto de dividendo, debido a las condiciones de pago de un bono que terminará de devolver este mismo año. Además, desde el Sabadell aseguran que la financiación solicitada para desplegar la fibra óptica (hasta 450 millones de euros) se lo impedirá durante dos años y medio más desde el pasado 8 de febrero, que es lo que dura el periodo de carencia del crédito.
Será en 2016 cuando la posición financiera de Jazztel permita al grupo remunerar a sus accionistas. Así lo cree Andrés Bolumburu, quien espera una retribución de 0,15 euros por acción y un «pay-out» (porcentaje del beneficio que se destina a dividendo) del 30%. -
DE CHIPRE A ITALIA
El Ibex se va de vacaciones sin los 8.000 tras una semana de alto voltaje
TAGS > IBEX 35 María Igartua29/03/2013 (06:00h)
Aunque se trataba de una semana semifestiva con motivo de las vacaciones de Semana Santa, o de primavera como se conocen en algunos países, no ha estado exenta de voltaje. El lunes, los líderes europeos cerraban una solución para Chipre que pasaba por una quita a los depósitos de más de 100.000 euros y, aunque en un primer momento la medida fue acogida por optimismo en los mercados, el presidente del Eurogrupo, Jeroen Dijsselbloem, se encargaba de aguar la fiesta.
Las palabras del holandés sobre la posibilidad de extrapolar la plantilla del rescate chipriota a otros países caía como un jarro de agua fría sobre los más débiles, esto es, España e Italia y, aunque visto el roto provocado en el mercado trató de matizar su postura, el daño estaba hecho. El Ibex 35 perdía el martes los 8.000 puntos para no recuperarlos en el resto de la semana, las primas de riesgo de los periféricos se tensaban y el bono español volvía a situarse en el 5%. El jueves, incluso, el diferencial con el bund alemán llegaba a tocar los 390 puntos básicos, su nivel más alto desde las elecciones de Italia.
Pero a medida que avanzaba la semana, Chipre perdía protagonismo para los inversores en favor de Italia. El líder del Partido Demócrata, Pier Luigi Bersani, no lograba recabar los apoyos necesarios para formar gobierno un mes después de las elecciones. A cierre de la sesión de ayer, la incertidumbre en este sentido todavía era total, más después de que el día anterior, Beppe Grillo, del MS5 y el único que tiene la llave de la gobernabilidad, daba la espalda al centro izquierda.
Y es que, en palabras de los analistas de Link Securities, "este sí que es un problema grave para la Eurozona, ya que una Italia sin Gobierno genera muchas dudas". Por ello, cobra cada vez más fuerza la posibilidad de que los italianos tengan que volver a las urnas, aunque "no está claro que unas nuevas elecciones fueran a cambiar mucho la situación. Esperemos que a última hora los principales partidos políticos del país recapaciten y lleguen a un acuerdo de gobierno", concluyen los expertos.
Con todo, el Ibex 35 partirá el próximo martes -el lunes los mercados permanecen cerrados con motivo de la celebración de la Pascua- desde los 7.920 puntos tras dejarse un 4,9% en una semana en la que no sólo han sido protagonistas los bancos, castigados por el miedo generado por la inseguridad jurídica que supone la posibilidad de que se apliquen quitas a los depósitos, sino también Telefónica.
El mayor valor por ponderación del Ibex se llegó a desplomar el martes casi un 5% tras vender toda su autocartera, representativa de un 1,9% del capital social, por 975 millones de euros, con unas plusvalías de 31 millones de euros. Dicha circunstancia obligó a la Comisión Nacional del Mercado de Valores a suspender de cotización el valor antes de la apertura de esa sesión hasta que se cerrara la colocación acelerada que estaba llevando a cabo Goldman Sachs entre inversores privados.
Asimismo, estuvo inhibida el lunes la cotización del otro gran protagonista de la semana, Bankia, después de que el viernes de la semana pasada al cierre del FROB otorgara a sus acciones un valor nominal de un céntimo. Sin embargo, contra todo pronóstico, al desplome del 41% que sufrió el primer día de negociación tras la valoración, no siguieron otros que acercaran los títulos hacia 0,01 euros.
De hecho, el miércoles la entidad rebotaba con fuerza en medio de una gran especulación realizada desde las mesas de contratación para sacar la mayor tajada de la tragedia que ha llevado a muchos inversores a perder todo el dinero apostado en la salida a bolsa de Bankia, a 3,75 euros en julio de 2011. -
SIETE FIRMAS ELEVAN SU PRECIO OBJETIVO
Sacyr recupera el brillo perdido en bolsa a golpe de obtención de contratos en todo el mundo

El presidente de Sacyr, Manuel Manrique
Javier Checa28/03/2013 (06:00h) COTIZALIA
Punto de inflexión. Tras un largo camino por el desierto, los analistas han comenzado a ver luz sobre los títulos de Sacyr. A lo largo del mes de marzo, el valor ha recibido hasta siete recomendaciones de compra por parte de Ahorro Corporación, Bankia Bolsa, Banco Sabadell, Fidentiis, Alphavalue, NMAS1 y Société Générale, que sitúan su precio objetivo a doce meses en la órbita o por encima de los dos euros. En algunos casos, estas estimaciones doblan el precio actual al que cotizan actualmente los títulos de la compañía, que se mueve en los 1,41 euros.
La constructora se encuentra inmersa en un proceso de desinversiones, con el objetivo de reducir su deuda. Este es uno de los aspectos más importantes que aprecian los expertos, a la vista de que en cinco años la compañía ha conseguido reducir sus vencimientos desde los 20.000 a los 8.600 millones actuales. No obstante, en los próximos tres años tendrá que hacer frente al pago de casi 4.000 millones de euros en préstamos, con especial importancia en 2015, cuando deberá abonar 2.647 millones correspondientes a la compra de su participación en Repsol, realizada en 2006.
SACYR VALLE.17:38:00 - 28/03/2013
(M :SYV )
1,406 €-0,007 €-0,50%
Hoy, todavía con el 10% de la petrolera en propiedad, la compañía ha optado por moverse con pies de plomo, aplicando una estrategia muy conservadora sobre esta participación. Desde Bankia Bolsa han elevado su precio objetivo para la firma de 2,6 a 2,95 euros, manteniendo su recomendación de compra por el buen hacer que ha tenido Repsol en bolsa y el consiguiente valor que aporta en Sacyr. En esta estimación también se contempla una valoración conservadora de las distintas partes de Sacyr, con un descuento del 75% respecto al valor bruto de los activos de Vallerhermoso estimado para 2013, al igual que en el caso de Testa (con descuento del 15%). No obstante, estos analistas creen que el riesgo a corto plazo puede venir de la mano de la posible desinversión del 5,2% del capital en manos de Novacaixa Galicia.
“El negocio doméstico no ha dejado de caer, por lo que fiamos buena parte de su potencial a la diversificación internacional, a pesar de que los márgenes de beneficio son sensiblemente más bajos”, apunta Nuria Álvarez desde Renta 4. En esta misma línea, Regino García, de XTB Trading, cree que “mientras la compañía siga consiguiendo buenos contratos, explotando sus sinergias con Repsol y mantenga su plan de reducción de deuda seguirá teniendo más y más brillo”.
Este mismo lunes se conocía que el grupo presidido por Manuel Manrique ha firmado un contrato con la eléctrica escocesa Scottish Hydro Electric para desarrollar un proyecto valorado en más de 700 millones de euros, consistente en la construcción de 40 subestaciones eléctricas. “Este proyecto, unido al firmado en Mozambique la pasada semana por 177 millones de euros o a otros conseguidos en Latinoamérica, son la base que fundamenta las buenas perspectivas para el valor, que tiene un precio muy goloso, a pesar de que debe hacer frente al hándicap de la deuda”, añade García. En este sentido, desde Fidentiis creen que la compañía poco más puede hacer para acelerar la reducción de su deuda y abren dos escenarios extremos para la firma, en los que Repsol tiene mucho peso. El más positivo elevaría el precio objetivo de la compañía hasta los 5,7 euros por acción, condicionado a que Repsol alcance los 20,2 euros y que la deuda de Sacyr pueda ser cancelada con la venta de sus activos. En el peor de los casos, si la petrolera no alcanza las estimaciones y se dan problemas en el proceso de desapalancamiento, el precio se situaría en un euro por acción.
Desde NMAS1 destacan la venta de la participación del 35% de la autopista de Costa Rica por valor de 103 millones de euros, una medida que “favorece que continúe el proceso de desapalancamiento, que no se debe frenar bajo ningún concepto a fin de despejar el riesgo de una ampliación de capital para cancelar parte de su deuda corporativa”. Esta firma ha elevado el precio objetivo a doce meses desde los 2,21 euros hasta los 2,37, en línea con el precio que otorga el consenso de mercado recogido por Bloomberg, que se sitúa en los 2,42 euros.
Desde IG, Daniel Pingarrón cree, sin embargo, que ha cambiado el contexto del mercado y no tanto el de la compañía. “Cierto es que ha renegociado con éxito sus deudas, pero también lo es que la cotización no sólo responde a fundamentales o a noticias corporativas. Se trata de un valor que aprovecha mejor que nadie las ventanas alcistas que se abren en el mercado. Es un valor excelente para hacer trading según la situación del mercado”, subraya. -
HASTA LOS 229.663 MILLONES
Los extranjeros engordaron su cartera de deuda española en enero por quinto mes seguido
El 'efecto Draghi' siguió propiciando la operación retorno de los inversores extranjeros a la deuda pública española en el arranque de 2013. Según los datos recogidos por el Banco de España y publicados por el Tesoro Público, los no residentes incrementaron la tenencia de títulos españoles en enero hasta los 229.663 millones de euros, 11.000 millones más que en diciembre.
Se trata del quinto mes consecutivo de subidas y desde finales de agosto han aumentado su cartera de deuda a vencimiento en 55.200 millones de euros. De este modo, atesoran el 36,8% de la deuda del Estado en circulación. Además, los extranjeros atesoran 40.000 millones más de deuda española que en enero de 2012.
Estas cifras prolongan el punto de inflexión que supuso el lanzamiento del nuevo programa de compras de deuda (OMT) por parte del Banco Central Europeo (BCE) a comienzos de septiembre. Con esta iniciativa, la institución reforzó el compromiso de su presidente, Mario Draghi, de "hacer lo que sea necesario" para salvar el euro. Este mensaje, lanzado en julio, y su combinación con la OMT fueron claves para reducir la tensión sobre la deuda periférica y para propiciar que los extranjeros volvieran a invertir en deuda española.
La banca nacional pisa el freno
Los datos de enero confirman al mismo tiempo a los bancos españoles como los segundos grandes poseedores del papel del Tesoro. En su caso, eso sí, se evidencia un mantenimiento. En enero, su cartera de deuda española a vencimiento se redujo en 185 millones de euros, hasta los 223.840 millones, en el que fue el segundo mes consecutivo de descensos.
Y al contrario que los extranjeros, desde agosto han reducido la tenencia de deuda española en 9.000 millones de euros. Pese a ello, las entidades nacionales acaparan 36 de cada 100 euros que hay en circulación.
Los últimos acontecimientos ocurridos en la eurozona, con el rescate de Chipre como gran protagonista, pondrán a prueba la evolución reciente del reparto de los títulos españoles. Sobre todo, examinarán el renovado apetito de los extranjeros.
-
ENTREVISTA CON EL INVERSOR HOWARD MARKS
"En España todos se han resguardado del riesgo. Y la economía crece con la adopción de riesgos"

Howard Marks, presidente de la gestora Oaktree Capital Group (Enrique Villarino)
M. Igartua / P. Calvo 29/03/2013 (06:00h)
A fuerza de invertir y de tener éxito con esas inversiones, el estadounidense Howard Marks, presidente de la gestora Oaktree Capital Group, se ha colado entre las personas más ricas del mundo. No son pocos los que ven en él al nuevo Warren Buffett por su sentido común en la toma de decisiones. Ahora ha condensado sus recetas en un libro titulado, precisamente, Lo más importante para invertir con sentido común. Invitado a España por la Fundación Numa, da muestras de dicho sentido común en una entrevista con este diario.
Pregunta- Se acaba de cerrar el rescate de Chipre. ¿Cómo valora lo ocurrido en las últimas semanas?
Respuesta- Chipre es un ejemplo de los problemas reales de la región, de los sistemas bancarios que han crecido mucho. Es un ejemplo de la gente que puso dinero en Chipre sin pensar en los riesgos aunque, por supuesto, Chipre tenía la protección de Europa porque pertenece a la Eurozona. Creo que es el ejemplo de las dificultades que tiene Europa para resolver los problemas, porque no hay un mecanismo claro para solucionar los problemas. Las acciones sólo pueden llevarse a cabo si todo el mundo está de acuerdo, y eso es muy difícil. ¿Cuándo estás de acuerdo completamente en todo? Por lo tanto, Chipre es el ejemplo de la incertidumbre que hay sobre la situación de la Eurozona.
P- ¿Entiende la crisis de la Eurozona? ¿Cómo es posible que haya llegado tan lejos?
R- Yo entiendo la crisis de la Eurozona en el sentido en que si tu banco te da una tarjeta de crédito sin límite y sin reclamarte el pago, probablemente tú gastarás demasiado, pedirás prestado demasiado para un barco, un avión, comprar una casa más grande… Creo que en muchos lugares del mundo antes de la crisis tenían una gran tarjeta de crédito y la consecuencia es que el mundo se apalancó demasiado, pidió mucho dinero prestado… No sé en el caso específico de Chipre, pero el mundo fue muy agresivo en su comportamiento, basado completamente en la habilidad de pedir prestado. Si no puedes pedir prestado, sólo gastas el dinero que tienes y si sólo puedes gastar el dinero que tienes, sólo compras las cosas a las que puedes hacer frente. El crédito cambió todo eso en las últimas décadas y ahora el mundo sabe que es posible tener mucho más crédito y, en consecuencia, mucha más deuda.
P- ¿Cómo se ve la situación de España desde EEUU?
R- Creo que España es un ejemplo de muchas de estas cosas. Mi percepción es que el sector inmobiliario tenía la capacidad de gastar muy rápido. Se construyeron muchas casas, se crearon muchos empleos y se produjo mucho gasto que contribuyó al crecimiento económico basado en el crédito, pero el problema era que no había tantos compradores para esas casas, por lo que el crédito provocó un desequilibrio entre las casas construidas y la demanda. Por lo tanto, ahora se tiene que corregir el sobreapalancamiento, reducir los desequilibrios, y eso va a llevar tiempo. Creo que las inyecciones de liquidez por parte de los bancos centrales son muy importantes y creo que es lo adecuado, pero todavía llevará tiempo reducir los excesos y la gente tardará tiempo en volver a soñar, en volver a sentirse cómoda con el riesgo. Todo el mundo se ha resguardado de él y una economía crece sobre la base de la adopción de algo de riesgo. Si hay mucho riesgo es peligroso, pero si hay poco la economía se queda dormida. Por lo tanto, Europa necesita el renacimiento de una actitud razonable ante el riesgo. El problema es que el futuro es tan incierto que disuade a la gente de asumir riesgos.
P- En cuanto a Estados Unidos, ¿ha terminado allí la crisis?
R- No ha terminado, pero parece que se ha reducido. Se ha producido cierto desapalancamiento del sistema bancario, incluso de las familias, y hay un cierto retorno al riesgo que he mencionado antes. Los mercados lo están haciendo mejor, el capital está circulando; si quiero crear una compañía, puedo pedir prestado dinero. Por lo tanto, si hay alguien preocupado por Estados Unidos es porque el riesgo ha vuelto al mercado. Pero, en general, creo que los líderes de EEUU han hecho un buen trabajo inyectando liquidez y provocando apetito por el riesgo en la industria mundial. Estados Unidos todavía tiene problemas, pero son problemas a largo plazo. Nuestros derechos sociales, como sanidad o pensiones, que suponen grandes promesas, pero cuyo pago creo que es seguro decir que no vamos a ser capaces de afrontar. En algún momento, el sistema va a tener que cambiar para que estas promesas estén más en línea con algo que podamos asumir. Por último, es fácil diferir tus problemas si tienes la capacidad de imprimir la divisa de reserva mundial, como nosotros. Como te he dicho al principio, el problema de Europa es que ha tenido una tarjeta sin límite de crédito y EEUU tiene esa tarjeta de crédito sin límite, pero puede imprimir el dinero para pagarla. Por eso, la situación actual de Estados Unidos no está exenta de riesgo, pero está mejor que cualquier otro lugar del mundo desarrollado.
P- El Dow Jones está en máximos históricos. ¿Hay riesgo de burbuja en Wall Street?
R- El peligro siempre existe, pero no creo que hoy nos encontremos en un escenario de burbuja. Las acciones se encuentran más baratas que en el año 2000. Las compañías han hecho un gran avance, con lo que en términos de valoración, no sólo por el precio, no hay máximos. Creo que las valoraciones se encuentran en línea con la media de los últimos 15 años. Se puede argumentar que la previsión de crecimiento no es tan buena y que la relación entre los precios y los beneficios (PER) no debería estar en la media de los últimos 15 años, pero el PER se encuentra en 15 o 16 veces, cuando en el año 2000 era de 32. Por lo tanto, se encuentra barato en estos términos. Una cosa que preocupa es que las acciones están altas, porque los beneficios son altos y los márgenes de beneficio son elevados, por lo que pueden caer o no hacerlo tan bien, pero eso es sólo un parámetro en la ecuación. Por lo tanto, creo que las acciones, en un rango de valoración de más alto a más bajo, se encuentran en algún lugar intermedio, pero no tan altas como para decir que están en territorio de burbuja.
P- ¿ Cree que la Reserva Federal (Fed) aguantará la tercera ronda de estímulo cuantitativo (QE3) todo este año o lo retirará antes?
R- No me considero un economista y procuro evitar hacer cualquier tipo de previsión sobre el futuro. Einstein decía que no se preocupaba porque el futuro fuera a llegar lo suficientemente pronto. Pero si tuviera que apostar, apostaría a que el QE3 va a estar vigente un tiempo largo durante este año, porque la economía de EEUU no está fuerte. Está bien, se está recuperando, pero es poco sólida.
P- ¿Cuál es el problema que hay con el mercado laboral norteamericano?
R- Es similar al del resto del mundo. En primer lugar, muchos de los trabajos son sólo trabajos físicos que se han trasladado fuera, a Asia, con lo que en países como EEUU ya no necesitamos tanta gente llevando a cabo labores físicas. Vivimos en la era de la información y los trabajos importantes se hacen con el cerebro, con los ordenadores, pero no necesitas mucha gente para trabajar con ordenadores. Hace 100 años, en América, miles de personas trabajaban en la agricultura; ahora ya no tenemos tanta agricultura y además está mecanizada. Cuando esta se mecanizó, los trabajadores se trasladaron al norte y al medio oeste, donde fabricaron coches y recambios. Pero ahora, en primer lugar ya no se venden tantos coches y, en segundo, son mucho más mecánicos. Por lo tanto, no se hacen tantas cosas como antes, ni se necesita tanta gente para hacerlo. Estoy preocupado por dónde van a encontrar trabajo todas esas personas cuyas capacidades son físicas.
P- ¿Cómo valora el trabajo de Ben Bernanke al frente de la Fed? ¿Habrá un tercer mandato?
R- No tengo ninguna información privilegiada. Creo que Bernanke ha hecho un gran trabajo, porque vio la necesidad de suministrar liquidez, entendió que con menos liquidez la depresión habría sido mayor, por lo que la inyectó. Creo que la leve recuperación que tenemos es gracias a eso. Es la opinión general, que no va a haber un tercer mandato, aunque tiene el respaldo y podría seguir si quisiera. Por supuesto, no tengo información de quién puede ser el próximo, pero el nombre que más suena es Timothy Geithner. Geithner hizo un buen trabajo en la crisis. Estados Unidos tuvo un buen equipo de decisión, que tomó duras decisiones al principio de la crisis y por eso EEUU está en mejores términos que el resto del mundo desarrollado, y eso incluye a Geithner, Bernanke y Paulson. Paulson hizo un buen trabajo a finales de la administración Bush para solucionar los problemas.
P- ¿Qué lecciones se deben aprender de esta crisis?
R- Por supuesto, cada crisis es diferente. La mejor forma de pensar en las crisis es como un boom-explosión. Debemos ser conscientes de que no podemos tener un boom sin una explosión y, cuando las condiciones son excesivas en el pico del ciclo, pueden colapsar cuando se produce la caída. Por lo tanto, en un nivel macro creo que en primer lugar sería estupendo que pudiéramos prevenir los excesos. Y en un nivel micro, para alguien como yo que intento hacer buenas inversiones, creo que es muy importante observar lo que ocurre a nuestro alrededor, entender las condiciones de los booms y ser cautos. Lo más importante es saber dónde estamos y creo que el inversor minoritario tiene que tomar conciencia de dónde está, ajustar su comportamiento. Mi cita favorita de Warren Buffett es “a menor prudencia con la que otros actúan, con más prudencia tenemos que actuar nosotros”. Si el resto de la gente no es prudente, tenemos que preocuparnos. Cuando el resto de gente está aterrada, tenemos que ser agresivos. Esa es una lección importante de la crisis. -
Los bancos abren en Chipre por segundo día con la misma tranquilidad que ayer
29/03/2013 - 09:29Noticias EFE
Los bancos chipriotas abrieron hoy por segundo día tras el cierre de casi dos semanas, y el Banco Central de Chipre pidió a la población mantener la misma calma y madurez demostrada la jornada anterior.
"El día de ayer demostró que no hacía falta caer en el pánico y que podemos estar tranquilos y continuar por el mismo camino", dijo hoy el gerente del Banco Central de Chipre, Yangos Dimitriu, en el programa matinal de la cadena pública RIK, donde contestó a las dudas de ciudadanos.
Dimitriu prometió que las restricciones acabarán "lo antes posible", y recordó que la primera revisión se hará el próximo miércoles.
En principio, está previsto que los controles de capital impuestos tengan una vigencia inicial de una semana, pero la mayoría de los expertos y políticos parten de que se prolongarán por algún tiempo.
El ministro de Exteriores, Ioannis Kasulidis, dijo ayer que prevé que estén en vigor "aproximadamente durante un mes".
Además de las restricciones más visibles como la prohibición de retirar más de 300 euros al día o de 5.000 euros para las empresas, los ciudadanos afrontan un sinfín de vicisitudes, sobre todo porque las restricciones coinciden con el fin de mes y el fin de trimestre.
Uno de los problemas que se plantean es el pago de facturas pendientes que, según aclaró Dimitriu, solo podrán efectuarse por transferencia si el destinatario tiene cuenta en el mismo banco.
Pese a todo, la capacidad de resignación que han demostrado los chipriotas estos días no solo ha sorprendido a los observadores ajenos, sino a políticos y responsables de la banca, que ayer en un coro unísono alabaron la enorme "madurez" con la que la población afronta la crisis.
Una vez superada la primera fase de adaptación se demostrará, sin embargo, si la cohesión social se mantiene, pues el acuerdo con el Eurogrupo divide a los ciudadanos en tres categorías, como señalaba esta mañana una oyente en el programa matinal de RIK.
"No entiendo por qué no han decidido algo que nos trate a todos por igual. Así podríamos demostrar patrióticamente que entre todos sacamos al país de la crisis. Pero la solución de diferenciar entre unos clientes bancarios y otros no es justo", se lamentó la oyente.
Con esto aludió a que la reestructuración acordada con el Eurogrupo, que prevé la liquidación del Banco Popular y la reestructuración del Banco de Chipre, pero que deja a salvo el resto de entidades.
La jornada de hoy será para la mayoría de los bancos la última de la semana y el mes, pues solo los bancos cooperativos abren en sábado, y el lunes es festivo. -
EURO DÓLAR APERTURA
El Euro cae por la mañana en Fráncfort hasta los 1,2805 dólares
29/03/2013 - 09:15Noticias EFE
El euro cotizaba hoy a la baja en el mercado de divisas de Fráncfort (Alemania) y a las 7.00 GMT se negociaba a 1,2805 dólares, frente a los 1,2838 dólares de los últimos intercambios de ayer tarde.
Por su parte, el Banco Central Europeo (BCE) fijó ayer el tipo de cambio de referencia de la moneda común en los 1,2805 dólares. -
JAPÓN INDICADORES
La producción industrial en Japón cae un 0,1 por ciento en febrero
29/03/2013 - 02:53Noticias EFE
El índice de producción industrial en Japón cayó un 0,1 por ciento en febrero con respecto al mes anterior, en su primer retroceso tras dos meses consecutivos al alza, debido principalmente a la caída de la demanda, informó hoy el Gobierno.
El leve descenso del indicador con respecto a enero, mes en el que la producción industrial subió un 0,3 %, contrastó con la pronunciada caída del 11 % de la producción con respecto al mes de febrero de 2012.
El dato además contrasta con las previsiones de los analistas consultados por el diario económico Nikkei, que esperaban que la producción industrial se incrementara un 2,5 % el mes pasado.
Las industrias que más contribuyeron al descenso de febrero fueron las de dispositivos electrónicos, maquinaria de precisión y el de cerámica, arcilla y piedra.
Además, por productos, destacaron las caídas de los semiconductores, las piezas y accesorios para calderas y las pantallas LCD, según el informe preliminar presentado hoy del Ministerio de Economía, Comercio e Industria.
De cara a los próximos meses, el Gobierno espera que la producción industrial retome la senda positiva y se incremente en marzo un 1 por ciento y un 0,6 por ciento en abril, tras el sondeo realizado a las principales empresas japonesas.
Para marzo, se espera que contribuyan de manera decisiva al incremento los sectores de maquinaria general, químico y maquinaria eléctrica, mientras que en abril aumentarán los de equipamiento de transporte, maquinaria general y dispositivos electrónicos.
La producción industrial, que mide el ritmo de las fábricas japonesas, es considerada clave para anticipar la marcha de la economía del país, altamente dependiente del sector manufacturero. -
JAPÓN IPC
El índice de precios al consumo cae en Japón un 0,3 % interanual en febrero
29/03/2013 - 02:29Noticias EFE
El índice de precios al consumo (IPC) de Japón cayó un 0,3 % en febrero con respecto al mismo mes del año anterior, con lo que el país mantuvo su persistente deflación, según informó hoy el Gobierno nipón.
El indicador, que excluye los alimentos frescos por su excesiva volatilidad, se incrementó en febrero un 0,1 % con respecto al mes de enero, según el informe estadístico del Gobierno.
Los principales descensos interanuales de precios se produjeron en el sector de muebles y utensilios para el hogar, que retrocedió un 3,8 %, y el de ocio y cultura, que perdió un 2,8 % con respecto a febrero de 2012.
Las subidas del IPC las lideró el sector de gastos de combustible. luz y gas, que se incrementó un 3 %, seguido por el de transporte y comunicación (0,9 %) y el de educación (0,4%).
En Tokio, donde el análisis corresponde al mes de marzo, los precios cayeron un 0,5 % respecto al mismo mes del año anterior, mientras que se apreciaron un 0,4 % en relación al mes de febrero, según los datos del Ministerio del Interior.
Los precios en el área metropolitana de la capital se consideran un indicador avanzado de la evolución del IPC en todo el territorio de Japón.
Para poder acabar con la persistente deflación del país, que se prolonga desde hace más de 15 años, el nuevo gobernador del Banco de Japón, Haruhiko Kuroda, ha prometido medidas agresivas de flexibilización monetaria para lograr una inflación del 2 % en un periodo de dos años.
La oficina de estadística nipona difundió hoy también el gasto de los hogares correspondiente a febrero, mes en el que aumentó un 0,8 % interanual hasta los 268.099 yenes (2.221 euros) por hogar con dos o más personas
El sueldo medio por hogar asalariado cayó un 0,8 % con respecto al mismo mes de 2012 hasta a los 476.256 yenes (3.946 euros).
El gasto de febrero cayó en sectores como el de la vivienda (-11,1 %) o el de cuidados médicos (- 8,3 %), mientras que se incrementó transporte y comunicación (11,4 %) o el de ropa y calzado (+3,8 %).
Estos datos son considerados claves para evaluar la tendencia del consumo privado, que en Japón representa cerca del 60 % del producto interior bruto (PIB). -
09:17 La correlación entre los bienes duraderos EEUU y el S&P 500

Los datos de pedidos de bienes duraderos de ayer fueron de nuevo sólidos, aunque se beneficiaron en gran medida de los nuevos pedidos a Boeing. En general, las cifras parecen decentes. La última lectura fue la más alta desde 2007, aunque algo por debajo de las expectativas sin transporte.
Como muestra el gráfico a continuación, es importante hacer un seguimiento de los datos de bienes duraderos, ya que tienden a replicar muy bien el comportamiento del S&P 500. En la actualidad, no se puede decir que haya ninguna divergencia entre los datos macro y el comportamiento de los mercados de acciones.
CAPITAL BOLSA -
¿Ha llegado a su fin el ciclo alcista del oro?
Guy Wagner, economista jefe Banque de Luxembourg
La cotización del oro ha bajado casi un 20% con respecto a septiembre de 2011. ¿Este descenso representa una simple corrección o marca el final del ciclo alcista iniciado hace 12 años?
Guy Wagner, economista jefe de Banque de Luxembourg Investments, señala que quienes piensan que el ciclo alcista del oro ha llegado a su final son los que consideran que la crisis está en vías de resolución y que la economía mundial está en la senda de una recuperación duradera. “Si ese fuera el caso, las políticas monetarias en los principales países industrializados se normalizarían progresivamente y el metal amarillo perdería su atractivo como valor refugio y garantía contra el riesgo sistémico”.
En un informe publicado por el gestor bajo el título El oro: ¿corrección temporal o final de un ciclo alcista?, Wagner opina que los factores a favor del oro siguen presentes: en el entorno económico actual caracterizado por un sobreendeudamiento y por tendencias deflacionistas, los bancos centrales seguirán aplicando políticas monetarias expansivas, que supondrán una depreciación del papel moneda mediante tipos reales negativos. “Dichas políticas favorecen el recurso al endeudamiento y conllevarán una asignación del capital ineficaz, inversiones no productivas y un riesgo de que se produzcan burbujas especulativas”.
Según explica Wagner, la idea de que los bancos centrales, llegado el caso, podrán retirar rápidamente la liquidez excesiva que ellos mismos han inyectado, y normalizar los tipos de interés no es creíble en un contexto de sobreendeudamiento. “La necesidad de realizar reformas estructurales para mejorar de manera duradera las finanzas públicas de los países industrializados choca con las realidades del proceso democrático y la confianza en la integridad de los gobiernos y los bancos centrales no deja de disminuir. Al mismo tiempo, aumenta la necesidad de un valor refugio”.
La cotización del oro está determinada fundamentalmente por la demanda de oro con fines de inversión, en contraposición a la demanda con fines industriales, que se mantiene relativamente estable. Por lo que respecta a la oferta, tras el aumento sustancial que se produjo en la década de los 90, la producción de oro se encuentra estancada desde el año 2000. La prioridad de las empresas auríferas es cada vez más la maximización de los excedentes de tesorería, en lugar de la maximización de su producción. Y ello no permite entrever un aumento sustancial de la oferta en los próximos años, señala el experto.
“En la actualidad, reina la calma. Los mercados de renta variable suben y su subida parece convencer a un número creciente de observadores de que la economía mundial está en la senda de una recuperación duradera. Incluso la crisis de la zona euro ya no parece preocupar demasiado a los inversores tras las declaraciones del presidente del Banco Central Europeo, Mario Draghi, de que se haría todo lo necesario para salvar el euro. Mientras persista esta calma, el oro seguirá resultando poco atractivo. Es más, podríamos ser testigos de una continuación de las salidas de capitales de los fondos indexados que invierten en oro. Así pues, esos fondos se verían obligados a vender oro físico para hacer frente a esas salidas, lo que crearía una especie de círculo vicioso”.
Un entorno todavía favorable para el oro
El riesgo de que se produzca un nuevo descenso del precio del oro sigue presente. “Los adeptos al análisis técnico señalarán que un soporte importante se encuentra en torno a 1.550 dólares y que, en caso de ruptura, podrían producirse ventas sustanciales. Sin embargo, no tiene sentido basar una estrategia de inversión en flujos de capitales temporales que pueden materializarse o no. El entorno macroeconómico sigue beneficiando al oro, y el pesimismo que se cierne sobre el metal amarillo (y las empresas auríferas) resulta más bien alentador”, afirma Wagner.
Durante el último gran mercado alcista del oro en la década de los 70, el precio del metal amarillo cedió casi un 45% entre febrero de 1975 y agosto de 1976. Muchos observadores opinaban que las condiciones económicas que habían provocado la subida de la cotización del oro en 1973 y 1974 habían desaparecido y que el ciclo alcista del oro había llegado a su fin. En los tres años siguientes, el oro se apreció casi un 700%.
Fundspeople -
Claras divergencias entre la economía de la Eurozona y sus bolsas
Viernes, 29 de Marzo del 2013 - 8:39:00
El gráfico que publicamos es el del Citigroup Economic Surprise Index, que mide si los datos económicos publicados están por encima o por debajo del consenso. Cuando el índice está cayendo, como en el gráfico, sugiere no sólo que la economía está en problemas, sino que los datos económicos publicados están siendo peor que lo esperado.

Este escenario normalemente coincide con unas bolsas en declive, pero no es este el caso. Las bolsas suelen descontar las recesiones y las etapas económicas expansivas con un adelanto de entre 6 y 9 meses. En cambio, miebras que las bolsas europeas llevan cerca de un año al alza, se espera que la economía de la Eurozona caiga un 0,5% en 2013. Clara divergencia entre la economía y los mercados financieros

-
Análisis de SANTANDER. Alcanza el objetivo de segundo impulso bajista propuesto por Albert Albareda
Escrito el 29 mar 2013 a las 8:00 en la categoria Albert Albareda,
ANÁLISIS TÉCNICO DE SANTANDER.
Indicadores técnicos: Macd cortado a la baja y estocástico al alza, este último en sobreventa. Medias de 30 y 200 sesiones bajistas.
Estructuras y fibonaccis: El título alcanza el objetivo propuesto de segundo impulso bajista en los 5,17€ aprox. , objetivo propuesto en mi último análisis del pasado día 28 de Febrero que podéis leer AQUÍ y en los seminarios online del Centro de Formación de Traders.
Enhorabuena a los que seguís los escenarios planteados en Bolsa General y en los seminarios online del Centro de Formación de Traders.
En este gráfico podemos ver los dos impulsos bajistas (trazados en rojo) junto al objetivo de segundo bajista en los 5,17€. Hemos perdido claramente a cierres la media de 200 sesiones.

En este segundo gráfico vemos que nos encontramos en plena zona del 50% Fibonacci en los 5,18€ zonales tras perderse el 38,2% en los 5,18€. Una vez alcanzado el objetivo técnico de segundo impulso bajista deberíamos de esperar un pequeño rebote y ver si tenemos continuidad y confirmación de un tercer impulso bajista.

En este tercer gráfico de medio plazo vemos como los precios se continúan manteniendo por encima del gran canal bajista y como hemos ido a buscar la zona del 61,8% en los 6,66€ (tercera zona de resistencia seria del gran anterior movimiento bajista). Desde esta zona movimiento correctivo en marcha y buscando la zona Fibonacci en los 5,17€.
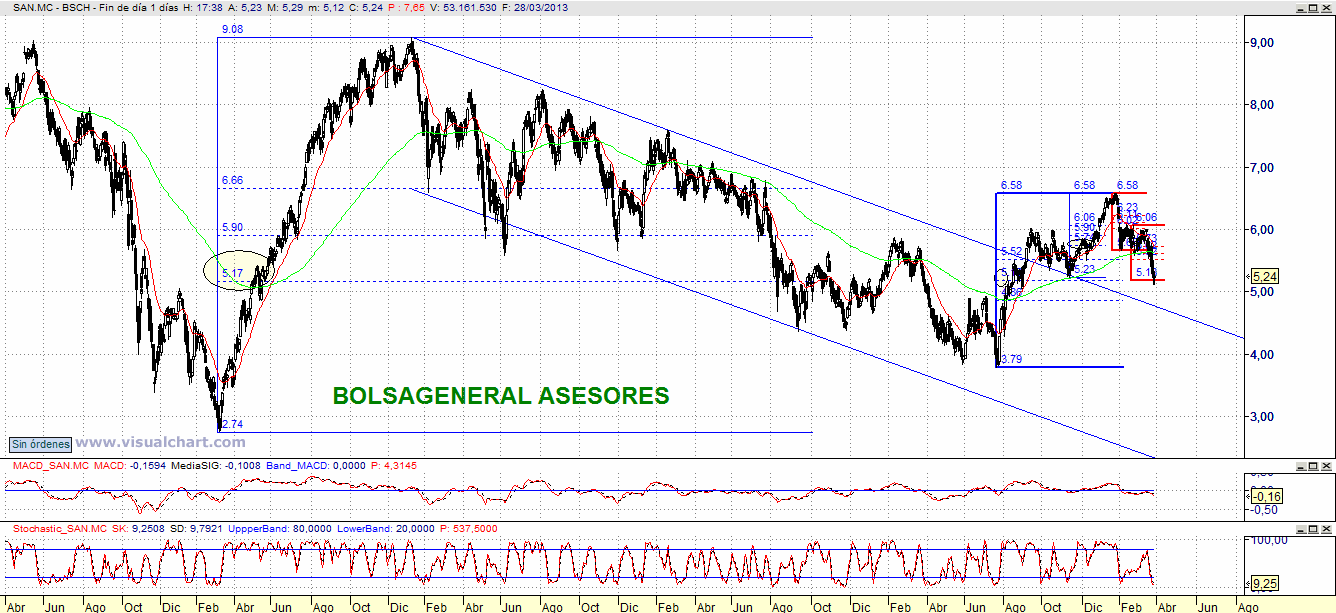
Soportes y Resistencias: Soporte en 5,12€ y Resistencia en 6,00€ zonales.
Sesgo del valor: En el corto bajista y en el medio plazo empeorando el sesgo.
Nuestra recomendación: Cierre en zona objetivo bajista.
Un saludo. Albert Albareda -
Buenos días Guillem,ya tengo tarea para leer...eres una máquina.Te daré un dato importante, la Macarena va por resolana y se dirige a la basílica...lleva un montón de velas [-O< He leído por encima ya que ahora tengo cosas caseras que hacer,lo leeré más tarde pero que sepas que se te agradece mucho lo que cuelgas y buenas noticias.la apertura con esa vela roja de las 8 dela mañana tan fuerte en el euro me hizo apostar una subida desde 1,2805 (que ya toca algo de verdecito/alcista) vale he cerrado la posición en 1,2822 con lo cual ya estoy contento... bueno después haré un resúmen de lo último acontecido un recapitulando....
-
Muchas gracias Gacela,ya veo q empiezas bien el dia con tu largo,enhorabuena¡Gracias tambien por el dato,aunque me pilla algo lejos soy muy fan de la Macarena ;-)
-
10:39:16 h.
Euro [Imprimir]
Se encuentra hoy ligeramente a la baja. Le sigue debilitando el lío de Chipre y la falta de gobierno en Italia. No parece haberle afectado demasiado el comentario de Corea del Norte de que estaba preparado para atacar bases militares de EEUU en Corea del Sur y el Pacífico
-
10:35:18 h.
Y el próximo... [Imprimir]
Eslovenia, ayer la rentabilidad de su bono a dos años llegó a casi el 7%, invirtiendo la curva de tipos. El asunto tiene muy mala pinta...
-
Nikkei [Imprimir]
Cierra con subidas del 0,5% hasta 12.397,71
-
10:22:51 h.
China [Imprimir]
Cierra muy plana con Shanghai subiendo 0,01%
-
Como Bolsas acaben corrigiendo el Bund se nos sale del mapa
Publicado el 28 de marzo de 2013 a las 13:52 por bolsacanaria
Todos esperando más máximos en Wall Street y no se está reparando en que el BUND también lo está y que si acaba corrigiendo fuerte la renta variable en abril o mayo el Bund será el índice que haga más máximos históricos. Desde luego su actual triangulación y sostenimiento perfecto sobre su MM200 nos hacen temer lo mejor para este activo y su correspondiente castigo para Bolsas. Así que atención en Abril al Bund y más con lo bien que le va a venir la inseguridad financiera generada por Chipre en la eurozona, vamos el Tesoro alemán esta brindando con cerveza porque Alemania se financiará TOTALMENTE GRATIS gracias al miedo y la presión que ella misma genera y atusa.

-
En el Euro Stoxx 50 si funciona como soporte su penúltimo máximo
Publicado el 28 de marzo de 2013 a las 13:38 por bolsacanaria
En los 2600 tiene el Euro Stoxx 50 su soporte vital mientras cotice por arriba desde luego no se puede mantener la posición corta a más de una sesión, pero por debajo y en el hipotético caso de que en Wall Street les de por tirar de la cadena la torta podría llevar a este índice a la zona 2400 como os referencio en el gráfico, aunque el sostenimiento sobre los 2600 es una buen aroma que despide esta serie si os hago notar que también como en el caso del IBEX hay un potencial BATMAN observando la jugada pero tranquilos no atacará si no hay precios bajo 2600.

-
La última oportunidad del IBEX para remontar
Publicado el 28 de marzo de 2013 a las 13:26 por bolsacanaria
Por error ya que siempre uso la MM200 exponencial inserté la simple y mi sorpresa fue mayúscula puesto que al ver el comportamiento del precio frente a ella me parece más fiable y exacto que la exponencial. En estas últimas sesiones bajistas las velas en gráfico diario dejan ver mechas en su proximidad señal de que por esos entornos entran compras y no ventas.
Pero claro por la parte de arriba ahora los 8000 serán clara resistencia y malo sea que a partir de Abril empiecen a vomitar puntos los indices yanquis o que empiecen a corregir a mayor razón porcentual que hasta ahora.
Desde luego sigo pensando que con cierres bajo 8000 el precio objetivo es el comentado ayer en nuestro vídeo análisis, los 7200, además la figurita que ha dejado el ibex tras su última superación de los 8000 no me gusta un pelo, estoy viendo un lindo “batmancito” que diría piolin. Si la figura es buena el IBEX no podrá cerrar sobre 8000.

-
¿Ha hecho techo el DAX?
Publicado el 28 de marzo de 2013 a las 13:02 por bolsacanaria

Desde luego nadie va a poner en duda a la economía ni real ni financiera alemana, y si fuerte está su renta variable representada por el DAX tanto o más fuerte está su renta fija representada por el BUND.
Ahora bien uno es analista técnico y solo debe fijarse en la evolución y síntomas de las series históricas viendo al del DAX en gráfico diario detecto inmediatamente una divergencia bajista entre sus últimos máximos relativos, entre los de finales de enero en 7870 y los de mitad de marzo en 8070 y que ahora parece estar cobrando.
Desde luego el único índice que ha podido seguir el marchamo alcista de Wall Street es el DAX pero como veis ni él puede seguir llevando el trote cochinero americano porque mientras ellos siguen altos e incluso haciendo máximos el DAX bate en retirada ya que loos 7870 no han sido capaces de servir como nuevo soporte que es como mandan los cánones alcistas.
Otro dato peculiar de la serie se puede verificar en los numerosos gaps que se dejó abiertos en su ascenso anterior y claro, índices de la liquidez del alemán cree servidor que no se los dejará sin sellar.
Otro dato importante es el estacional los meses de marzo y abril suelen ser meses de culminaciones alcistas de tramos o de cimas anuales para luego a partir de mayo adelgazar para el verano, luego septiembre y octubre suelen ser meses de agotamiento bajista y/o suelo que es donde se suele recomendar entrar en Bolsa.
Para no aburriros porque tampoco os voy a hacer un estudio técnico del DAX , ahora mismo veo que tras corregir el 61,8% perfecto de su último tramo alcista de 7565 a 8070, el DAX el objetivo del índice será convencernos de que tratará de convertir en soporte los 7870 pero ya me costaría mucho creer que fuera para seguir subiendo dado lo mucho que lo ha hecho, por lo tanto es un índice maduro donde la ecuación rentabildiad riesgo para los próximos meses es la corta-vendida, podemos equivocarnos claro que si, pero dudamos mucho que las perdidas por ello sean relevantes.
Por lo tanto precios DAX<7870 = CORTOS VENDIDOS y DAX > 7870 FUERA a la espera de agotamiento de Wall Street porque como ellos corrijan el DAX se lo agradecerá en el alma.
-
10:32:18 h.
Apple
Termina primer trimestre bajando 17%
-
Buenos dias Foro:
En el nido del aguila busco valores que ofrezcan una buena ecuación riesgo/beneficio para el pequeño inversor; esta vez, me gustaria mencionar a Commerzbank (CBK) en el Dax-Xetra Alemán. Este banco es el segundo por activos en el sector de la banca Germana, y en los actuales precios que el mercado le otorga, ofrece un fuerte descuento para aquellos dispuestos a asumir cierta volatilidad en sus carteras.
Técnicamente ofrece un aspecto interesante dado que el Jueves marcó lo que podria ser un doble suelo en el largo plazo.
Un saludo, buen fin de semana y suerte en vuestras operativas.
-
Muy buenas.
A pesar de lo mala que ha sido la semana para los que estamos largos, hemos sido capaces de sacarle algo de rendimiento a estos últimos días.
Dejo la cartera actualizada.
http://enbolsados.wordpress.com/cartera-2013-2
Feliz fin de semana a todos.
Que disfrutéis de este tan especial.
Saludos. >:D<Mi opinión y comentarios en http://www.enbolsados.wordpress.com -
13:35:50 h.
Datos de EEUU [Imprimir]
Gastos personales +0,7% la mayor subida desde septiembre de 2012, cuando se esperaba +0,6%.
El dato del mes pasado se revisa al alza de +0,2 a +0,4%.
Ingresos personales +1,1% cuando se esperaba +0,8%.
Interanual PCE Core +1,3% mostrando que no hay peligro alguno de inflación. Este es el indicador favorito de la FED
Buen dato para bolsas y malo para bonos
-
|
El euro cae ligeramente en una jornada festiva en Fráncfort
EFE
Viernes, 29 de Marzo de 2013 - 17:33 h.
Berlín, 29 mar (EFECOM).- El euro cayó hoy ligeramente en Fráncfort (Alemania), ahondando su mínimo en cuatro meses, en una jornada de carácter festivo en Europa marcada por la falta de referentes nuevos y el escaso volumen de negocio.
La divisa común se depreció en el mercado de divisas de Fráncfort y a las 16.00 GMT se cambiaba a 1,2817 dólares, frente a los 1,2838 dólares a que se negociaba ayer tarde.
Por ser festivo en Alemania, el Banco Central Europeo (BCE) no fijó el tipo de cambio de referencia para la moneda común, que ayer había situado en los 1,2805 dólares.
El euro sigue depreciándose frente a las principales divisas internacionales a causa de los problemas que arrastra la eurozona, y que en las últimas semanas tienen su máximo exponente en Chipre y su conflictivo rescate, y en la imposibilidad de Italia para formar gobierno tras las elecciones de febrero.
Al otro lado del Atlántico, destacó el repunte inesperado de la confianza de los consumidores en la evolución de la economía de Estados Unidos y su situación financiera personal.
Este indicador que realiza la Universidad de Michigan subió en marzo hasta los 78,6 puntos, frente a los 77,6 del mes anterior, por el optimismo creciente de los estadounidenses con respecto a la situación del mercado laboral.
El euro osciló a lo largo del día entre los 1,2801 y los 1,2834 dólares. EFECOM -
RECAPITULANDO:
Cuando en el fin de semana nocturno y con alevosía salió lo de Chipre alerté al foro,lo tenía claro: era una buena jugada de cortos contra el euro.Soñaba incluso con Georges soros y su ataque a la libra que le hizo rico en una noche y quebró al Banco de Inglaterra.Yo no iba a hacer lo mismo pero era una buena oportunidad de un "pelotazito" bien las 11 horas del domingo bajó de 1.3075 a 1.2929 digo bah pensaba que no lo iba a descontar todo en la apertura,vaya mierda... bueno me acuesto a ver si mañana lo puedo coger desde un punto más arriba y me meto a la baja.En el foro seguían los mensajes de lo que se había hecho en la semana anterior:que los americanos estaban saliendo de la recesión,que marcaban máximos históricos,los japoneses también estaban creciendo y detrás vamos nosotros....esto me hizo dudar,no fuí firme en mi pronóstico. ideas:"experimento arriesgadísimo" "nosotros hacemos algo,vemos lo que pasa y según resulte continuamos o no" (claro ellos tienen suficientes agujeros en el cinturón,no se han apretado ni uno) personaje con poca experiencia dasenjjjbain ( "pepe" aquí en Andalucía es como llamamos a todos estos con nombres de difícil escritura) bueno después vino el acuerdo y el cierre masivo de cortos y la celebración que llevó al euro hasta 1,3020. Ea ya se arregló todo pero el euro estuvo toda la noche bajando y el día siguiente y el otro...y las bolsas se dieron un tortazo impresionante en esta semana pasada por resumir. Y empezamos con los fallos en la operativa,tiene que rebotar es demasiada sangre..vamos a probar un largo y sigue bajando todo.En una tendencia bajista tan clara la postura correcta creo que es aprovechar un pequeño rebote y ponerse corto con un STOP DE PERDIDAS por arriba por si el rebote fuese importante y !ya está! a ganar dinero. Bueno pues eso fue la semana pasada y hoy cojo un larguito porque pienso no están las bolsas abiertas y no creo que hable ningún imbécil europeo...el 1.2805 tras estar anoche en 1.2828-38 así de golpe esa vela tan roja,tan larga debería volver por lo menos al 1.2816/18 total que ha salido bien cerrando en 1.1822.Y lo que importa ¿ que puede pasar la semana que viene?: me inclino por un lateral de 1,2800 (pudiendo tocar el 1,2788) y el 1,2850 (pudiendo tocar el 1,2876) no mucho más porque la perspectiva europea no es buena
Lógicamente pueden salir más cosas: Negativas: Eslovenia,no acuerdo en Italia para formar gobierno,incluso tensión en Corea que eso ya se sabía la semana pasada (pero nadie piensa que vaya a pasar ni nadie lo comenta) al igual que el no acuerdo para formar gobierno se supo ayer a las 18,15 horas Positivas:los americanos seguramente seguirán para arriba y el tema "chipre" creo que por empacho va a dejar de ser noticia,va a dejar de ser un tema caliente..y por eso me inclino por esos rango laterales en el euro.Creo que el 1.2750 de los pánicos de la semana pasada pueden ser de momento los minimos y tener la semana que viene 2 ó 3 días de "cierta calma" .Es el momento de ver si donde hay patrón (USA) no manda marinero...tampoco me extrañaría que Draghi vuelva a decir "el euro sale reforzado y vamos a hacer todo lo necesario por apoyarlo" en cuyo caso sí nos podemos ir a precios de 1,29/1,30. De todas formas a seguir al mercado si pa`rriba allá que vamos si pa´bajo pues en corto.lo de chipre traerá suicidios en ese país y en europa la cosa no pinta bien pero eso es para largo plazo todo el 2013 y primer semestre del 2014 (de momento) pero lo que intento analizar es lo que puede pasar la semana que viene... -
Bueno y si no estais empachados leed esto:a mí me ha gustado mucho
Tras Chipre, la Eurozona se deprimirá
inShare.3Matthew Lynn15:00 - 29/03/201312
Moscú no es pura como la nieve, pero no es más corrupta que Las Vegas o Nápoles
Era muy probable que se llegase a un acuerdo de última hora en Chipre. Las cantidades eran muy pequeñas y los efectos de que el país se marchase caóticamente del euro demasiado catastróficos como para que ambas partes no estuviesen preparadas para un compromiso. Muy entrada la noche, y con un plazo inminente, las dos partes consiguieron redactar un trato. El euro sigue vivo un día más. Sin embargo, la debacle chipriota ahondará una depresión que ya ha empezado a afectar a la economía europea. Ya no se trata de una crisis financiera... es una crisis económica. Y el hundimiento de Chipre la empeorará aún más.
El supuesto "rescate" empujará a un país hacia una recesión desastrosa, provocará la salida de los fondos internacionales de la Eurozona y animará a las pequeñas empresas y a los depositantes a atesorar efectivo. Una economía moderna no puede funcionar sin un sistema bancario sano y, después de Chipre, ningún banco de la Eurozona puede considerarse a salvo.
Moscú, tan corrupta como Las Vegas o Nápoles
Se han escrito muchas tonterías sobre que el modelo económico de Chipre era insostenible. Se había convertido en un paraíso financiero, con los bancos repletos de dinero sucio ruso, dicen. En la versión alemana de los acontecimientos (y en Alemania siempre se sospecha de los mercados financieros), ellos han sido los culpables de su propia caída. Si se arruinaban era culpa suya y, si se les echaba, tal vez la moneda estuviese mejor sin ellos.
Nada de eso ha sido justo. Es cierto que había mucho dinero ruso en los bancos del país ¿y qué? A pesar de las películas de Hollywood, Rusia no está más dominada por los gángsters que cualquier otro país. Puede que Moscú no sea tan pura como la nieve (salvo cuando nieva), pero tampoco es más corrupta que Las Vegas o que Nápoles. Ni existen motivos para pensar que los rusos que aparcan su dinero allí están evadiendo impuestos. Los impuestos en Rusia son muy bajos (un impuesto sobre la renta fija del 13% y un 20% de impuesto de sociedades). En general, la gente no evade impuestos tan pequeños porque no vale la pena el riesgo. Y si lo hicieran, les convenía más pagar al fisco en Rusia que los gravámenes que tendrán que acabar pagando sobre sus depósitos en Chipre.
Lo cierto es que la banca es un sector muy lucrativo y no hay razón para no basar una economía en él. Muchos lugares tienen sectores financieros importantes sin ser inestables. ¿Qué hay de Suiza, probablemente el país más estable del mundo? ¿O incluso de Londres o Nueva York? Islandia estalló pero, por norma general, los centros financieros funcionan bien. La banca hizo de Chipre uno de los países más ricos del Mediterráneo, con un PIB per cápita de 30.000 dólares, similar al español. Si la crisis del euro no hubiera destruido a su principal socio comercial (Grecia) e impuesto enormes pérdidas a sus bancos, habría seguido enriqueciéndose. Y, dado que el resto de la Eurozona provocó la crisis, no era de recibo no ayudarles.
Estabilidad a corto plazo a cambio del desastre final
Sin embargo, a la Unión Europea y el Fondo Monetario Internacional se les ha ocurrido un "rescate" que destruirá la economía chipriota. Como tantos acuerdos previos en la Eurozona, se compra la estabilidad a corto plazo al precio del desastre a largo plazo.
Hay tres grandes problemas. Primero, la economía chipriota, relativamente de éxito, está a punto de diezmarse. Ya se calcula que el PIB podría caer un 20% en los próximos cinco años. ¿Qué otra cosa esperar? Los servicios representan el 80% de la economía y, aunque el turismo sobrevivirá, el sector bancario no. Ningún dinero serio querrá seguir en el país después de la telenovela de hace una semana. Tal vez Chipre debería levantar otras industrias pero ¿cómo lo conseguirá con un sistema bancario en quiebra y unos controles de capitales que impedirán a las empresas llevarse el dinero fuera? Puede que tengan gas marítimo, como muchos han especulado esta semana, pero ¿quién querrá desarrollarlo si no puede sacar el dinero? Probablemente Corea del Norte tenga un clima empresarial más benigno que el de Chipre esta semana. Se unirá a Grecia, Irlanda, Portugal, España e Italia en una recesión permanente. Un arco de pobreza y paro se esparce por Europa, empezando por Nicosia y llegando hasta Dublín. A medida que cada país se empobrezca más, será más difícil para los demás.
Además, el "rescate" provocará la salida de los fondos globales de la Eurozona. El euro pretendía ser una moneda de reserva mundial que rivalizase con el dólar. Estaba haciendo progresos en ese sentido. El 42% de las reservas rusas estaban en euros y son la cuarta mayor del mundo. Ahora ya no. España ya ha propuesto una tasa del 0,2% a las cuentas bancarias. Otros podrían seguir sus pasos. Se suponía que convertirse en una moneda de reserva mundial era una de las grandes ventajas de crear el euro. Ya no hay ninguna posibilidad. Al contrario, los fondos huirán, dañando la moneda y, sobre todo, perjudicando la inversión.
Por último, los depósitos huirán de otros países periféricos, aunque no de un día para otro. En realidad, abrir una cuenta en un banco extranjero es bastante complicado (y a menos que se tenga mucho dinero, lo más probable es que no valga la pena) pero los particulares y las empresas cada vez son más reacios a meter dinero en el banco. En su lugar, preferirán activos reales o se aferrarán al efectivo. Y eso va a perjudicar a las economías todavía más y también a unos bancos renqueantes.
Habría sido mucho mejor para Chipre y el resto de Europa si se hubiesen tomado decisiones difíciles a largo plazo durante el fin de semana, incluido el rescate de los bancos chipriotas y la negociación de la una salida ordenada del país de la moneda única. Los mercados subirán con el acuerdo (una salida repentina de Chipre habría sido un suceso traumático), pero el "rescate" no deja de ser un desastre para la economía de la Eurozona. Ya estaba encogiéndose y en otoño se encontrará en una depresión hecha y derecha. El euro y los mercados europeos de capitales seguirán cayendo durante el resto del año.
Matthew Lynn, director ejecutivo de la consultora londinense Strategy Economics.
-
Mario Monti dice sí al Gobierno de Unidad Nacional propuesto por Berlusconi
Efe | 29/03/2013 - 18:44

El partido de centro Elección Cívica, liderado por el primer ministro en funciones en Italia, Mario Monti, apoyó hoy la formación de un Gobierno de unidad nacional formado por las principales fuerzas parlamentarias como salida a la situación de ingobernabilidad que arrojaron las elecciones.
La formación así se lo comunicó al presidente de la República, Giorgio Napolitano, durante la reunión que mantuvieron en Roma en el marco de la nueva ronda de consultas que el jefe del Estado está manteniendo hoy con las principales fuerzas políticas del país.
Esta ronda de reuniones llega un día después de que el secretario general del Partido Demócrata (PD), Pier Luigi Bersani, líder del centroizquierda, vencedor de las elecciones pero que no cuenta con los números necesarios en el Senado para su investidura, fracasara en su búsqueda de apoyos para la formación del Ejecutivo.
"De nuevo hemos manifestado (a Napolitano) nuestra total disponibilidad a construir una gran coalición de las tres grandes fuerzas (parlamentarias) disponibles", dijo el coordinador de Elección Cívica, Andrea Olivero.
De este modo, Elección Cívica comparte la postura expresada por el conservador Pueblo de la Libertad (PDL), del ex primer ministro italiano Silvio Berlusconi, y sus aliados de la Liga, que hoy insistieron en que la única solución para acabar con la parálisis tras las elecciones es la de formar un Gobierno de unidad nacional.
Olivero subrayó, además, la necesidad que tiene Italia de contar con un nuevo Gobierno estable y en un plazo breve, al tiempo que destacó que el país se encuentra a la espera de reformas importantes.
"El rechazo de las diferentes fuerzas políticas por causa de intereses partidistas y las divisiones ideológicas impiden que se forme un Gobierno estable, mientras que nosotros consideramos que existe una necesidad de Gobierno estable y en tiempos ciertos", afirmó
Asimismo, señaló que Elección Cívica se compromete a hacer "todo lo necesario sin pedir nada a cambio" y aseguró que están dispuestos a seguir "a quien quiere cambiar el país".
"Hemos propuesto al jefe del Estado que inicie las comprobaciones para verificar la compatibilidad que existe entre los diferentes programas (de los partidos) y las soluciones para posibles convergencias", aseveró Olivero.
Previamente, el Movimiento 5 Estrellas (M5S) italiano, liderado por el cómico Beppe Grillo, había insistido en la propuesta de un Gobierno propio como solución al actual bloqueo político que vive el país y en su rechazo a apoyar un Ejecutivo formado por "políticos o pseudotécnicos". -
¿Qué pasará con el euro/dólar (eur/usd)?
Creado en Viernes, 29 Marzo 2013 18:05

¿QUÉ PODEMOS ESPERAR DEL EUR/USD?
El dólar se mantiene más fuerte que el euro en base a una serie de causas macroeconómicas: la desaceleración del crecimiento económico de la eurozona; las consecuencias del tema de Chipre en el resto de socios europeos, las quinielas de los próximos países que deberán ser rescatados; la casi segura expansión monetaria en Japón; la falta de consenso en Italia para formar un gobierno sólido, estable y creíble que podría desembocar en nuevas elecciones.
Todas estas causas han reforzado y afianzado el papel del dólar norteamericano como activo refugio.
Ya les expliqué por qué esperaba como refugio al dólar y a la libre y no al yen ni al franco suizo http://www.ismaeldelacruz.es/index.php/analisis/4339-divisas-refugio-frente-al-euro.html
Además, recientemente he leído en varios medios que Italia está impulsando un incremento de los rendimientos en algunos países deudores. De confirmarse este hecho, sería una mala noticia para el euro.
En principio, la FED debería mantener su política expansiva y el programa de compra mensual de bonos hasta el final del presente ejercicio.
El BCE mantiene los tipos de interés en el 0,75% desde el pasado verano. Pero la situación por la que atraviesa la economía de la eurozona podría obligar a la entidad a rebajarlos al 0,5% en el segundo trimestre del año.
Ya saben qué ocurre cuando se suben o se bajan tipos de interés y cómo afecta a las divisas http://www.ismaeldelacruz.es/index.php/formacion/3054-dt4di.html
En el último análisis realizado el 28 de enero, les comenté que para swing (no intradía) me gustaban dos niveles de cara a comprar (1,30-1,3037 y 1,27). Llegó al primero de los dos niveles, a 1,30-1,3037 rebotando al alza 125 pipos y 134 pipos respectivamente.
¿Alguna posible estrategia operativa se podría realizar? Pudiera ser interesante vigilar la zona de doble pivote de 1,2679-1,27 de cara a comprar en busca de un rebote al alza. ¿Por qué? Primero porque 1,27 es un nivel de soporte. Segundo porque 1,2679 es un nivel Fibonacci. Tercero porque al coincidir ambos niveles prácticamente, se nos origina una zona común, un doble pivote, que tiene posibilidades de funcionar.
-
La fuga de depósitos que no existió en Chipre
Reuters
Viernes, 29 de Marzo de 2013 - 18:17 h.
NICOSIA (Reuters) - Al final ni siquiera fue un paseo, mucho menos aún las carreras que muchos habían previsto para retirar los depósitos bancarios en Chipre.
Los analistas creían que apenas reabrieran sus puertas los bancos el jueves al mediodía, después de que Chipre firmara un rescate con la Unión Europea para evitar la quiebra nacional, habría escenas de caos.
Los expertos tenían razón, pero no fueron los chipriotas los que causaron el pandemonio. Equipos de televisión de todo el mundo se amontonaron en la pequeña plaza Eleftheria, en el centro de Nicosia, donde convenientemente se encuentran dos de los principales bancos de la capital.
Si había una docena de chipriotas esperando pacientemente para sacar dinero, probablemente había el doble de cámaras, todos ellos nerviosos, mientras que los chipriotas permanecían en calma.
Las razones de esta actitud no son difíciles de encontrar en conversaciones con los habitantes de Nicosia, una ciudad soleada y acogedora, con una vibrante cultura de cafés.
Los grecochipriotas se describen a sí mismos como más relajados que sus primos en Grecia, donde la reacción a la austeridad decretada en su propio acuerdo de rescate de la UE fue el caos en la calles de Atenas.
Si bien es cierto que una bomba explotó el día en que los bancos de Chipre terminaron su cierre de dos semanas, el estallido de hecho ocurrió en Grecia.
Los chipriotas dicen que han pasado por cosas peores, como la guerra de 1974, cuando la isla fue dividida tras una invasión militar turca.
Jean Kelly-Christou, redactor jefe del Cyprus Mail, el diario más viejo de la isla, dijo que la gente hizo uso de las lecciones de la crisis económica que siguió a la guerra.
"La mayoría de la gente está siendo pragmática y entiende que las manifestaciones y la furia pueden empeorar las cosas", dijo Kelly-Christou, un irlandés.
El analista político de la Universidad de Nicosia Hubert Faustmann insistió en la naturaleza no violenta de los chipriotas, que además viven en un país pequeño - 800.000 habitantes en la parte griega, 1,1 millones en total - en el que si sales a la calle a protestar, "podrías estar tomándola con el cuñado de tu vecino".
"NOSOTROS TENEMOS LA CULTURA"
Esta semana se impuso un estricto régimen de límites a las transacciones bancarias, como un tope diario de 300 euros a los retiradas de dinero, en lo que se ha calificado de una medida sin precedentes.
Pero eso será en la breve historia de los rescates de la zona euro, puesto que los chipriotas recuerdan que tuvieron que soportar años de controles cambiarios tras la guerra de 1974.
En cualquier caso, gran parte de la indignación en Chipre probablemente se gastó antes de que se firmara el lunes el acuerdo en Bruselas.
Una versión inicial preveía un impuesto a todos los depósitos bancarios, pequeños y grandes, y eso enfureció a los pequeños ahorradores en la isla. El acuerdo final, que afectó a solo aquellos con más de 100.000 euros en el banco, fue mejor recibido.
Las restricciones a las transacciones bancarias también quizá ayudaron a calmar el clima. Después de todo, si la gente no puede sacar más de 300 euros por día, es difícil tener una fuga bancaria total.
La mayoría de la gente no tiene 100.000 euros en el banco y en cualquier caso se tranquilizaron por el hecho de que los depósitos inferiores a ese nivel estuvieran protegidos por el seguro.
Muchos de los que hacían cola en la reapertura de los bancos eran personas mayores que se habían quedado sin efectivo. Decían que se sentían cómodos con las tarjetas de crédito y que no las podían usar en los cajeros automáticos, que siguieron operando todo el tiempo.
Otros probablemente se dieron cuenta de que tenían la misma probabilidad de retirar el dinero más adelante que en el primer día.
"Pensamos sacar nuestro dinero pero vamos a esperar (...) hoy va a ser un caos", dijo el jueves Constantina Economidou, una empleada pública.
Otros estaban resignados o quizás agobiados por la sensación de que había cuestiones de altas finanzas en el trasfondo, con las que ellos no podían hacer mucho.
"El Gobierno no nos ha dicho exactamente qué está pasando, así que la gente no sabe cómo reaccionar. ¿Debo tener esperanzas o preocuparme?", dijo Patra Michaelides, una maestra de 45 años.
Theodora Kyprianou, que tiene 72 años y es propietaria de una tienda de regalos llena de camisetas, sombreros y souvenirs de Chipre sin vender, dijo que la calma general cuando reabrieron los bancos no la sorprendió.
"Aquí somos civilizados ¿qué esperaban?", dijo.
"El problema no es grande, es muy grande. Pero ¿qué podemos hacer al respecto?", preguntó, encogiéndose de hombros.
Picados en su orgullo, muchos pidieron en las redes sociales una reacción medida que no diera a los medios extranjeros la satisfacción de ver al país descontrolarse.
"Puede que tengáis los euros, pero nosotros tenemos la cultura", dijo el titular de portada del diario Politis, encima de unas fotos de gente haciendo cola en los bancos.
/Por Karolina Tagaris y Michele Kambas/ -
"Puede que tengáis los euros, pero nosotros tenemos la cultura", dijo el titular de portada del diario Politis, encima de unas fotos de gente haciendo cola en los bancos. ;-) -
La quita a los depósitos superiores a 100.000 en Chipre rondará el 37,5%
Europa Press29/03/2013 - 20:32
Los clientes del Banco de Chipre con más de 100.000 euros transformarán en acciones bancarias un 37,5% de sus depósitos, según informaron hoy a Reuters fuentes con conocimiento directo de la situación. Las mismas fuentes informaron de que las autoridades chipriotas harán mañana oficial este anuncio.
Este porcentaje concreta la estimación realizada el martes pasado por el ministro chipriota de Finanzas, Michalis Sarris, quien calculó que la quita aplicada sobre los depósitos bancarios por encima de 100.000 euros podría rondar el 40%, según informó la cadena británica BBC 4.
"El porcentaje exacto aún debe decidirse, pero va a ser significativo. La gente con depósitos superiores a 100.000 euros deberá convertirlos en acciones de los bancos", indicó Sarris, quien, al ser preguntado si la quita podría llegar al 40%, admitió que "podría estar cerca". "Por lo que he visto esa es la cifra", señaló.
Así es el acuerdo de rescate
La madrugada del pasado domingo al lunes, los ministros de Economía y Finanzas de la zona euro alcanzaron, tras una larga jornada de negociaciones, un acuerdo sobre un rescate de 10.000 millones de euros para Chipre.
A grandes rasgos, se garantiza la protección de los depósitos de hasta 100.000 y se impondrán quitas para los que superen esta cantidad. Además, Nicosia deberá liquidar el Laiki Bank y someter a una profunda reestructuración el Banco de Chipre, la principal entidad de la isla.
Tras diez horas de reunión, finalmente los ministros de Economía y Finanzas de la zona euro ratificaron el acuerdo que antes habían pactado los dirigentes de la troika y el presidente chipriota, Nicos Anastasiades, sobre el rescate para Chipre.
-
Siete compañías europeas que entregan ahora su dividendo anual
Isabel Blanco y Maite López28/03/2013 - 21:06
Los empleados de las compañías suelen recibir dos sueldos extras al año, pero las pagas a los accionistas es otra historia. Algunas empresas retribuyen hasta cuatro veces durante el ejercicio y hay otras que únicamente entregan un dividendo anual.
Esta última vía es muy empleada entre las compañías del índice de referencia de la eurozona, el EuroStoxx 50, y ahora se acerca el momento de cazar algunos de estos pagos únicos. En las próximas semanas, se concentran los dividendos de siete empresas que remuneran una vez al año.
Las primeras en abonar la retribución serán las alemanas Daimler y RWE, las únicas del listado que este año no elevan el dividendo. La automovilística volverá a pagar 2,2 euros por acción el 11 de abril, con los que el inversor puede obtener una rentabilidad cercana al 5%. El día elegido por la eléctrica para repartir 2 euros por título es el 19 de abril. Se trata de una de las rentabilidades más altas del índice, aunque el consenso de mercado, recogido por FactSet, aún recomienda vender el título.
Dónde llegan aumentos
El resto de pagos anuales que se acerca de mano de los gigantes europeos sí viene con una subida del importe bajo el brazo. Volkswagen anunció que abonará un 16% más que en 2012: pagará 3,56 euros el 25 de abril, algo menos de lo esperado.
"Queremos que nuestros accionistas participen en el buen resultado de Bayer". Con esa afirmación, el presidente de la compañía, Marijn Dekkers, anunció que el pago ascenderá este año a 1,9 euros, lo que implica una subida del 15%. Lo entregará el 29 de abril y antes, el día 26, la aseguradora Munich Re retribuirá con 7 euros por título.
Es en mayo cuando llegan los dividendos anuales de E.On y Danone. La eléctrica alemana sube el pago de 1 a 1,1 euros después de la bajada del 33% del año pasado. Con ello, ofrece en torno a un 8% de rentabilidad con este pago, que repartirá el 6 de mayo. Un día después pagará Danone, con 1,45 euros. La que este año cambia el pago único por dos entregas al año es Anheuser-Busch, que abonará la primera, de 1,9 euros, en mayo.
-
De entrada a mi me gusta la cultura no vamos a discutirlo [-X un pueblo "sabio" y orgulloso, pero que lo va a pasar muy mal.De entrada para mí lo de que han abierto los bancos es un TIMO, abrir los bancos y no poder sacar + de 300€ es como si no lo abrieran,para eso hubiese bastado con permitir retirar del cajero 1.000€ al día como al principio...pero bueno vamos a quedarnos con la realidad de que los chipriotas no han quemado los bancos ni han formado un "pifostio" ante la puerta de los Bancos,lo cual es del todo lógico porque ellos son más listos que sus dirigentes (locales y europeos) también es destacable una frase de un chipriota:"lo que ha hecho Europa ha sido ponernos una escopeta en el pecho y decirnos aprieta el gatillo" ;-)
-
Daniel LacalleLLENO DE ENERGÍA
El precio de la estupidez
30/03/2013
"Political choices have run out. There was a deadline, and it worked". Jeroen Dijsselbloem
"Malta and Luxembourg are not Cyprus, according to Malta and Luxembourg" (The Guardian)
No lo duden, el hombre más odiado por bancos, empresas e inversores alcistas es Jeroen Dijsselbloem, político laborista, presidente del Eurogrupo y, ojo, presidente del ESM (Mecanismo de Estabilidad Europeo). Tuvo la osadía de decir que "el acuerdo de Chipre se puede usar como modelo para otros rescates futuros” y que los depósitos superiores a 100.000 euros no están garantizados. Todavía peor, cuando Rajoy y Hollande se apresuraron a hablar de unión bancaria y seguridad, volvió al contrataque defendiendo su propuesta.
El efecto “Dijsselbloem”, también conocido de manera irónica en el mercado como “D.J. Boom”, “Dijsellblunder” o “DijsSellShort”, no se hizo esperar, generando una caída de las bolsas europeas y el sector bancario.

Decir la verdad tras años de excusas
El problema es que dijo la verdad, pero lo hizo tras años de esconderla. Y que a los líderes europeos les gusta más un micrófono que un reloj de oro.
Se supone que se usan los periodos de bonanza y (supuesta) credibilidad para solucionar los problemas. Pero no, se usan para cotorrear. Esconder y extender. En vez de poner en marcha los procesos para que la banca hiciera los cientos de miles de millones de ampliaciones de capital necesarios de manera ordenada, decidieron cambiar las reglas para “suavizar” condiciones y evitar recapitalizaciones forzosas (Basilea III). Esconder. Y esperar “que las bolsas suban”. Extender.
Todavía hay quien dice que lo que se ha hecho en Chipre (lean “Chipre y el circo europeo”) es lo que pedíamos los que defendemos los bail-in o rescates internos. No. Llevamos pidiendo ampliaciones de capital -conversión relevante de deuda en acciones-, no medidas improvisadas a última hora, con confiscación de depósitos que lleva a pánico bancario, huida de los ahorradores y depresión económica.
Se han invertido muchos meses y reuniones en la Eurozona dedicados a aguantar la respiración a ver si pasa la marea, disfrazar la fragilidad bancaria de Europa y crear mecanismos ingeniosos y creativos para dar sensación de solidez (stress tests, Basileas, EFSF, etc). Pero de donde no hay, no se puede sacar. La banca europea se encuentra con que, tras un periodo de desapalancamiento moderado, su negocio sigue siendo demasiado pesado y débil.
Como presidente del Mecanismo de Estabilidad (ESM), Dijsselbloem sabe que no hay dinero para contener un dominó de rescates bancarios como el que se puede generar en Europa si, tras Chipre, viene Eslovenia, Malta, Luxemburgo o, Dios no lo quiera, Italia o España. Así que decidió romper la baraja de la diplomacia enviando un aviso a navegantes. No hay pasta para mantener una banca que no use mecanismos de mercado para solventar sus problemas y espera ser rescatada por los gobiernos que la alimentan. ¿Estupidez? Total, si el mercado cae es “por culpa de los especuladores”, no de los líderes pirómanos de Europa.
No, a Dijsselbloem no se le escapa que los estados europeos se valen de un sector financiero sobredimensionado para “colocar” gran parte de su deuda soberana, lo que lleva a que:
a) Los estados no reduzcan sus déficits y sigan endeudándose de manera escandalosa
b) El crédito disponible lo acapare el Estado, hundiendo a empresas y familias
c) Que la banca vea en ello una manera de generar algo de margen y de paso asegurarse un rescate si la cosa se pone mal.
Probablemente, ante un círculo vicioso como el descrito, que puede llevar a la implosión de la Unión Europea por acumulación de deuda, los países “que pagan” decidieron hacer un aviso. Apagar un fuego creando otro.
Los seguros de impago (CDS) de Eslovenia se dispararon, como muestra el gráfico, desde que se supo que podría necesitar 4.000 millones de rescate. Pero, con ellos, los italianos, etc. según CMA (Credit Market Analysis), la posibilidad de que España no pague su deuda es ya del 22,98%, y el 23,14% en el caso de Italia.

Hoy la unión bancaria es impracticable
Nos dicen que la solución es la unión bancaria. Pero no se puede crear otro gigante banco “malo” europeo que se llene de activos tóxicos de miles de decenas de millones y se endeude 20 o 30 veces, como piden algunos. No se soluciona nada estableciendo mecanismos de unión de una banca hipertrofiada porque no se genera confianza sumando y escondiendo riesgo de entidades de baja capitalización. Nosotros lo deberíamos saber tras el “éxito” del FROB.
No se reduce riesgo por acumulación. Se magnifica. Y el riesgo sistémico impregna a toda la economía.
Pero si alguien tenía alguna esperanza de que se crease el Bankia europeo financiado por los países “pagafantas” para reactivar el despilfarro estatal, esos planes de crecimiento que tanto terror me inspiran, nuestro amigo holandés lo ha torpedeado. ¿Estupidez? ¿O no querer pagar más? Ya se ha rescatado a la banca española y la tasa de mora solo crece.
Pero, además, centrándonos en el caso nacional, si el Banco de España estima un paro del 27% y una caída del 1,5% del PIB en 2013, la tasa de mora y los préstamos incobrables de la banca están infraestimados. Añádase que ya hemos tenido la primera revisión al alza del déficit de 2012, que pasa del 6,7% anunciado al 6,98% del PIB, sin considerar las subvenciones a la banca, y que se estima que el déficit de 2013 volverá a ser del 6%, y tienen los ingredientes del cóctel explosivo de debilitamiento bancario y acaparamiento de crédito disponible por parte del Estado. Sumen esta situación en España a la italiana, la francesa y los comentarios del holandés no nos sonarán tan “alocados”.
Además, debemos diferenciar casos. Efectivamente, España no es Chipre. Luxemburgo tampoco es Eslovenia. Pero todos los países europeos tienen un mismo problema. Acumulan deuda soberana en bancos demasiado grandes con préstamos zombi sin resolver.
Cada uno tiene sus dificultades y sus colchones. El gráfico inferior demuestra que hay mucho “dónde cortar” antes de atacar depósitos “a la chipriota”, y a España aún le queda el colchón de 60.000 millones del rescate bancario. Pero ojo a la acumulación de deuda soberana, que todo lo fagocita.

Dijsselbloem no es un experto en finanzas, lo cual clama al cielo. Tampoco lo son, por otro lado, la mayoría de los líderes de la Eurozona, que harían bien en hacer más caso a inversores y menos a banqueros. Pero siempre asumen que los inversores son tontos alocados, cortoplacistas sin criterio que no entienden “su visión” social. Pero, ojo, que los “expertos” de la UE no han sido ninguna panacea en identificar soluciones. No olvidemos que certificaron los stress tests de los bancos, Basilea III y son los que dicen que con más déficit y más deuda se soluciona todo. Porque cobran de la hipertrofia del estado y la UE.
Cuidado con los expertos de Plan E, que lo paga usted
La realidad es:
El sector financiero europeo depende peligrosamente de que la deuda estatal sea segura.
Casi ningún sector financiero de la Unión Europea sobreviviría a una quita en la deuda soberana de su país. Y el impacto sobre empresas y ciudadanos sería enorme.
La deuda soberana no hace más que crecer en casi todos los países miembros.
Los mecanismos de contención del riesgo y acceso al Banco Central Europeo no pueden ser una costumbre. Deben ser excepcionales.
Hace ya más de seis años que la banca europea tenía que haber reducido su endeudamiento agresivamente. Según BNP, no llega al 30%.
Los inversores no deben temer el rescate interno de bancos zombi si se hace bien. Tenemos casos como Amagerbanken (2011) y Fjordbank Mors (2011) donde los depósitos pequeños no sufrieron y los de más de 100.000 euros sufrieron quitas mínimas.
Pero para evitar riesgos, la banca europea debe aumentar capital, desinvertir y desligarse más de la deuda soberana mientras puedan. Si yo tengo razón y las cosas se ponen feas, estarán mucho mejor. Y si no tengo razón, estarán muchísimo mejor. Solucionen el balance.
Aún peor es pensar que la solución es endeudarse más. La capacidad del Banco Central Europeo de sostener a una Unión Europea donde todos juegan a forzar el rescate no es ilimitada, aunque Draghi lo diga con la boca chica. Él lo sabe –por eso guarda con prudencia sus cartuchos-. El sistema es tan frágil que las palabras de un líder europeo crean estos shocks.
Dijsselbloem no es la enfermedad. Es un síntoma de una Europa intervencionista, enferma, improvisada y donde la arrogancia y la ignorancia se unen a la hora de enfrentarse a problemas financieros. Habló demasiado, pero no mintió. Sin embargo, el precio de la estupidez de todos es mantener este círculo vicioso de deuda e intervencionismo. Porque las consecuencias son imprevisibles. Feliz fin de semana.
-
Victor AlvargonzálezTELÓN DE FONDO
Consejos para no acabar como un chipriota
30/03/2013
Dije la semana pasada que la situación de Chipre no es extrapolable a España. Y lo mantengo. Pero también dije que los políticos europeos son especialistas en convertir un pequeño problema en una crisis sistémica. Le ha faltado tiempo al señor Dijsselbloem, presidente del Eurogrupo, para confirmarlo. Sus declaraciones de que el remedio de Chipre es aplicable a otros países, son un ejemplo más de la capacidad de nuestros excelsos líderes para convertir un agujero en un socavón.
A nadie debe extrañar la primera parte de las medidas allí tomadas. Tendrían que pagar los platos rotos los políticos, que durante más de diez años han actuado como un policía que permite el libre albedrio y deja campar a sus anchas a los delicuentes. Pero como los políticos nunca pagan nada, los siguientes en la cola son los accionistas de los bancos y los acreedores (bonistas, tenedores de pagarés, etc.).
Caerán pequeños accionistas y pequeños acreedores que no tenían culpa de nada –aunque si compras un bono que da un 10% y el Euribor está al 0,6% es como para pensárselo dos veces- , pero más injusto sería que pagaran los contribuyentes, especialmente si son de un país que ha hecho las cosas bien. Pero tampoco es bueno que paguen los grandes depositantes, aunque sean oligarcas rusos. Es injusto en el caso de los pequeños ahorradores, sí, pero tampoco es bueno que se aplique al resto, por un motivo muy sencillo: crea inseguridad jurídica.
Como dije al principio, sigo pensando que un rescate a España no pasaría por una quita a los depósitos. Primero, porque el sistema financiero español ya ha sido objeto de rescate, en este caso vía línea de crédito de 100.000 euros que pagaremos nosotros y nuestros hijos. España ya ha sido rescatada, solo que por la puerta de atrás (ver “El discreto encanto del rescate español”). Y no ha sido gratis. Hemos pagado más que los depositantes rusos y chipriotas (sí, rusos, que por importe y quita sufrirán más que los autóctonos, que son más bien pocos). Lo que ocurre es que a nosotros el rescate nos lo han colado a trocitos. Pero sume usted subida del IVA, subida de IRPF, incremento de la tributación de las plusvalías, copagos y otras “minucias” y ya verá lo caro que le ha salido estar en la “champions league” de Zapatero.
Pero aún así, es lógico que mucha gente tenga miedo a que se le quede cara de chipriota. Y es totalmente lógico que no se fíen ni de la UE, donde los depósitos eran sagrados, ni del gobierno español, que no iba a subir los impuestos. Es más: yo tampoco me fío. Pero no porque esto sea como Chipre, sino porque el gobierno ha decidido que la mejor forma de cuadrar las cuentas es apretarles el gaznate a los ciudadanos, en lugar de poner a régimen a la administración central, autonómica, municipal, etc. Y no hablo de despedir funcionarios, ni de bajarles el sueldo. Hablo de mandar al paro a la mitad de los políticos, a todos los senadores, la venta de empresas públicas y la venta/alquiler de patrimonio inmobiliario estatal (y si es barato pues mejor vender barato un edificio público que mandar a nadie al paro) como dije en su día en “¿Rajoy de Loksley o Sheriff de Sherwood?”.
Porque la amenaza para el ahorrador español está en esa política de aplicar el régimen de adelgazamiento a las clases medias y medias altas (las muy altas tienen medios de sobra para evitarlo), es decir, al tejido productivo del país, en lugar de a la grasa (la administración). Y eso si que puede provocar que un día al señor Montoro y al señor De Guindos no les cuadren las cuentas. Y ya sabemos dos cosas: una, que no va a ser del ahorro de las administraciones de donde salga el dinero para cuadrarlas. Dos: que, según el señor Comisario del Eurogrupo, los depósitos de más de 100.000 euros podrían ser objeto de quita en caso de crisis bancaria.
Bueno, pues aclarado que por el momento veo difícil que aquí ocurra algo ni parecido a lo de Chipre (por las razones expuestas al inicio), la misión del asesor financiero es asesorar a su cliente en función de su perfil de inversión y, si yo tengo un cliente que no se fía, y como además creo en el derecho a la legítima defensa ante los abusos de los políticos, le daría los siguientes consejos:
Diversifique en fondos de inversión
La medida que se ha aplicado en Chipre no habría afectado aquí al dinero invertido en fondos de inversión. Su patrimonio es, por Ley, totalmente ajeno al activo/pasivo de un banco e inmune a su posible quiebra. Está “fuera de balance”, como se dice en banca. Claro que los fondos podrían acabar pagando el pato de las meteduras de pata de los gobiernos. El Poder puede con todo. Pero resultaría más complicado que con los depósitos.
Los depósitos son la presa fácil, y hasta ahora ya hemos visto que el gobierno va a por la presa fácil: subir el IVA, subir el IRPF, aumentar la tributación de las plusvalías del patrimonio “A”, etc... No van a por el fraude, a por el dinero “B” o hacia el adelgazamiento de las estructuras administrativas del Estado, empezando por los “compañeros” políticos. Los partícipes en fondos de inversión son una presa menos fácil que los depositantes y, además, son inferiores en número y patrimonio invertido. Para gravarlos habría que aumentar el impuesto sobre plusvalías – cosa que ya han hecho hace poco -, pero si uno puede esperar – y el ahorro sabe esperar - , con no realizarlas es suficiente.
Si se diera el caso de que el Gobierno no recaudara lo suficiente apretándoles el cinturón a los ciudadanos -e incluso que bajara la recaudación, a ver si alguien emplea un par de tardes en explicarles la curva de Laffer- podría tirar también por el camino del impuesto sobre el patrimonio, pero eso afectaría sobre todo a los grandes patrimonios. Y sería un “movidón”, porque afectaría a todo el patrimonio del contribuyente. Hacer un impuesto de patrimonio específico para los fondos de inversión sería de dudosa legalidad. Como digo, los depositantes son victimas mucho más fáciles. Y numerosas.
Una aclaración importante: no hablo de cualquier fondo de inversión, sino de productos conservadores, productos que nunca han sufrido pérdidas en su valoración en plazos superiores a tres o cuatro meses y que jamás han perdido en un año. Consulte esto con su asesor financiero o al menos revise el historial del fondo, especialmente el apartado de “mayor pérdida mensual/trimestral/anual del historial del fondo.
Hay otros activos
Las malas lenguas dirán que estoy tirando para casa, porque somos especialistas en el análisis y selección de fondos de inversión. No les crean. Es verdad que somos especialistas en analizar y seleccionar fondos, claro que sí, pero donde trabajo hay también una estupenda mesa de renta fija con sus “traders” y sus analistas. Y se gestiona desde siempre renta variable. De hecho, ahora vamos a hablar precisamente de otro activo en el que puede diversificar el ahorro que tiene actualmente en depósitos y reducir así su riesgo a políticos incompetentes y/o incumplidores de promesas: los bonos corporativos
No espere una remuneración muy superior a la de un depósito en bonos de empresas sólidas, no bancarias y bien diversificadas internacionalmente en la obtención de sus ingresos. Pero si será mayor que la de un depósito y, como veremos, es otra forma de ahorrar vacunada del síndrome de Chipre. En este caso concreto descarto los bancos por si les quisieran hacer pagar a los buenos por los errores de los malos, aunque eso sí que lo veo difícil. Menudo poder tienen los grandes bancos como para hacerles algo así. Pero en cualquier caso quien tuviera su dinero en bonos de empresas privadas tampoco se habría visto afectado por las quitas que hemos visto hasta la fecha. Hemos visto quita a la deuda pública (griega) y palo al depositante (Chipre), pero no se bajo que excusa el Sr. Dijsselbloem iba a realizar una quita sobre un bono de Telefónica, Iberdrola o Repsol, por poner algún ejemplo.
Y, finalmente, el viejo truco: de cien en cien y tiro porque me toca
Los españoles hemos pasado del “mantra” del ladrillo al del depósito. Como la banca necesitaba dinero y lo pagaba bien (aunque se ha ganado más tanto en bonos como en fondos conservadores, y si no lean mi post “Que error, que inmenso error”), pues hala: todos a depósitos. Y ya pueden bajar la remuneración, o lo que sea, que la mayoría de los ahorradores en lugar de comparar fondos o ver las rentabilidades de los bonos compara depósitos y a ver dónde saca un “pipo” extra (un pipo es un 0,1% más).
Bueno, yo creo que se equivocan, pero vuelvo a lo del perfil de inversión: si el ahorrador solo quiere depósitos, y una vez dada mi opinión, pues depósitos. Pero ahí va mi consejo: mire la solvencia de las entidades, elija solvencia frente a rentabilidad y, a ser posible, deposite de cien en cien. Y una maldad: los cien mil están asegurados, pero los intereses, si los reinvierte cuando se paguen, su depósito pasa de cien mil a ciento dos mil, por ejemplo, y ya no es un deposito de de menos de cien. No estaría dentro de la pantalla protectora que por el momento han respetado los políticos.
Hay más antídotos contra el Síndrome de Chipre, como los productos de ahorro de las empresas de seguros, algunas de ellas francamente sólidas, pero no me queda espacio. Lo importante es que sepan Uds. que frente al “atraco al depósito” hay muchas opciones, y encima algunas de ellas son más liquidas y rentables que el propio depósito.
Pero no quiero aportar inquietud a sus vacaciones. Es lo último que querría hacer. No va a haber una solución a la chipriota en España – ya ha habido una a la española, más cara y para todos los españoles, o al menos para los que pagan impuestos – y, de haber algo, será que el Gobierno decida apretarnos un poco más el cinturón, y eso ni va a ser a corto plazo ni seguramente “a la chipriota”. Pero diversificar la forma en que tiene sus ahorros nunca va a ser un error (ya sabe, no poner todos los huevos en la misma cesta) y encima con los intereses que dan ahora los depósitos es fácil que salga ganando en rentabilidad. Y en el caso de los fondos, en liquidez (y también en muchos bonos). Así que no se alarme: diversificar es bueno, rentable y encima ayuda a dormir tranquilo. -
Buenos días!
A quien madruga, Alá le ayuda.
No está mal el art de Lacalle. -
Blete dijo:
Buenos días!
A quien madruga, Alá le ayuda.
No está mal el art de Lacalle.
A ti y a mi nos tiene q ayudar a los q mas.....pero no se yo :-)) >:D< -
Corea del Norte eleva el tono hostil y se declara en “estado de guerra”
-
El bobo este de Corea aun la va a liar :-S
-
EEUU advierte a Corea del Norte de que tiene la capacidad y la determinación de defenderse de sus amenazas
-
La fortaleza del dólar empuja a las bolsas americanas.
Ricardo González | 29 marzo, 2013
En la jornada de hoy me gustaría repasar uno de los conceptos básicos que hemos ido comentando desde este blog en los últimos meses.
Desde el mes de febrero vengo advirtiendo que empezaba a dirigir mi punto de mira en la apuesta a favor del dólar y en contra de divisas titubeantes ante la guerra cambiaria instaurada a nivel global. No obstante, los efectos de dicha fortaleza, van más allá de las divisas, y una de esas consecuencias era que las bolsas americanas saldrían mejor paradas de este escenario que el resto de bolsas mundiales.
Vuelvo a recordar, por si alguien se incorpora de nuevo y no lo sabe, que el aspecto del dólar, de forma individual, se ha de analizar mediante el Dollar Index. Este es un índice que mide el valor del dólar estadounidense con relación a una canasta de monedas, y esto nos permite tener una visión general de la fortaleza del dólar con respecto a un conjunto de divisas extranjeras.
Actualmente, el Dollar Index se calcula por una media geométrica ponderada del valor del dólar en comparación con:
* Euro (EUR), 57.6%
* Yen japonés (JPY), 13.6%
* Libra esterlina (GBP), 11.9%
* Dólar canadiense (CAD), 9.1%
* Corona sueca (SEK), 4.2%
* Franco suizo (CHF) 3.6%
Dollar index:
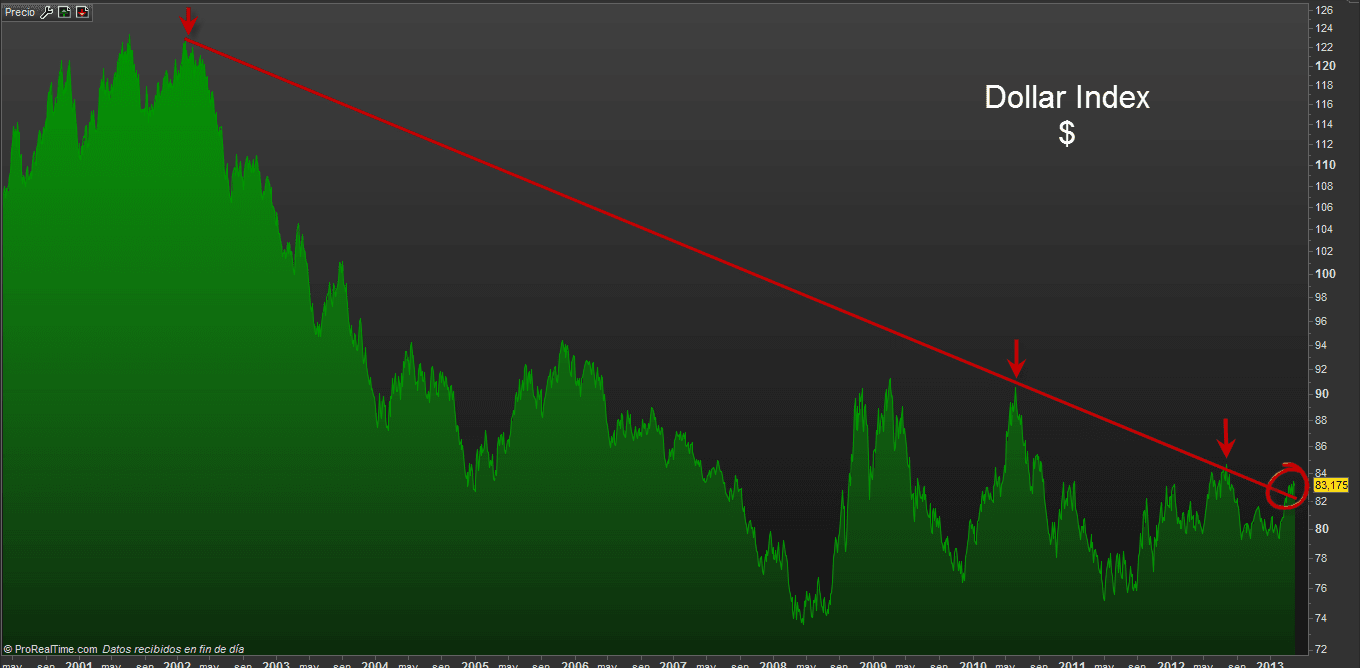
No estamos en un momento cualquiera, podemos estar a las puertas de un cambio cíclico en el dólar de esos que se dan cada 5 o 10 años. En el gráfico superior podéis apreciar el comportamiento del dólar en la última década, marcada por políticas expansivas de la mano de la Reserva Federal en su lucha por fortalecer la economía víctima de un sobrecalentamiento en la recta final del pasado milenio.
En los últimos años estamos viendo que el comportamiento de los mercados de valores de Estados Unidos está también determinado en gran medida por la dirección del dólar de EE.UU. En términos generales, a las bolsas de EE.UU. les va mejor que a las bolsas europeas y asiáticas cuando el dólar está fuerte y, por el contrario, con un dólar débil las bolsas norteamericanas tienden a perder fuerza con respecto a sus homólogas extranjeras.
En la siguiente imagen se puede apreciar perfectamente a lo que me refiero.
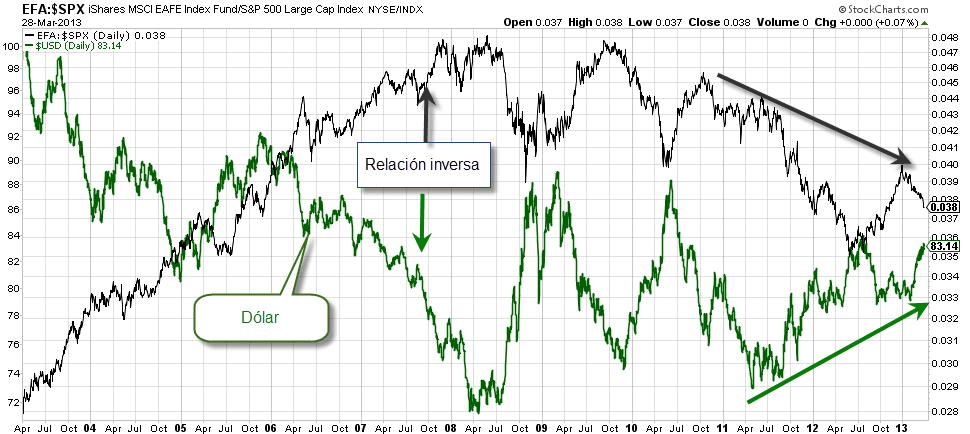
Se puede ver claramente que comparando el iShares MSCI EAFE (ETF que mezcla los mercados de Europa, Asia y Extremo Oriente), dividiéndolo por el índice S&P 500 (línea negra) para generar su ratio, su tendencia es inversa a la tendencia del Dollar Index en los últimos años.
El gráfico muestra que la línea negra tiende a bajar (a favor de acciones americanas) cuando la línea verde del dólar es fuerte.
Esto es algo que ya se refleja en la fortaleza relativa mundial que están adquiriendo índices como el S&P 500 en nuestro ranking.
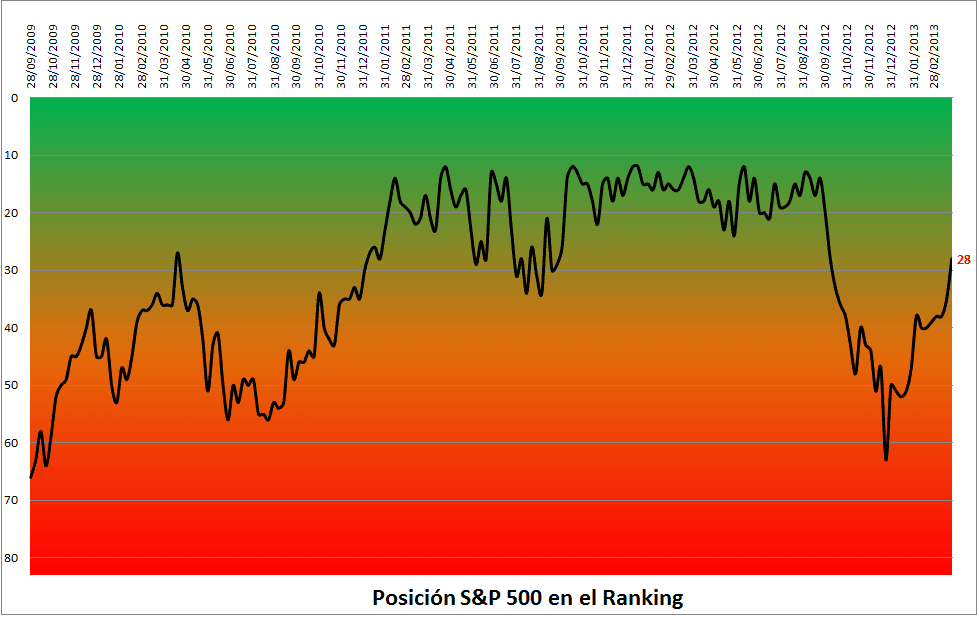
Si hacemos la comparativa con el resto de bolsas mundiales, en términos de fortaleza relativa, la renta variable americana está escalando posiciones (esto significa que la bolsa americana tiende a hacerlo mejor que el resto). Ya comenté hace algunas jornadas, la caída de fortaleza que están sufriendo algunos mercados emergentes y esa caída de los índices emergentes y algunos europeos está llevando de nuevo a la renta variable americana a la cima de las bolsas mundiales, razón por la que desde hace semanas vengo repasando algunas oportunidades yankees.
Como veis, de nuevo esta pauta que enlaza al dólar y a las bolsas se cumple, algo que ya adelantábamos por aquí hace algunas semanas. Seguir este tipo de comportamientos, nos aporta una ventaja notable con respecto al resto de operadores, y ello nos permite dirigir mejor nuestras inversiones. -
Joer vaya semana santa que te estás dando Presi... eres la trianera de la bolsa >:D<
Por contribuir a las conspiraciones, un eurostoxx 50. No voy a poder seguirlo, así que si alguien se lo lee, que sea como mero divertimento.
Como ha llegado a directriz alcista y ha pinchado en la linea central del tridente de bajada en sobreventa (abajo) no me extrañaría ver un rebotillo arriba ahora, pero sería sólo para enganchar largos. Lo más normal sería que tras ello se volviera a buscar otra vez esa linea central y rompiese la alcista:

Más en detalle apuesto por retroceso hasta uno de estos fibos (el 2650 y el 2700 parecen las zonas más probables a vigilar patrones de giro). El fibo de la muerte serían los 2602.

Uséase que la mejor r/r para buscar cortos de nuevo serían la zona de 2700 siempre que se llegue goteando y no del velón, nada más ver velas guapas, con objetivo los 2500. El stop serían los 2750 más o menos. 50 a perder y 200 a ganar.

Si no lo viese claro la otra opción sería esperar al cierre bajo 2602. Sobre los 2540 veo otra zona de posible rebotillo para entrar o añadir, pero aquí la r/r es más jodida.
Ni puto caso oigan. Que luego siempre me hace lo que le sale de los cojones. :-))For this is the hour when either Gallifrey falls....or Gallifrey RISES! -
droblo
La operativa con medias de 12 meses sigue marcando compra en S&P500

Desde el cierre de enero de 2012 a 1312,41 no ha dejado de señalar posición larga cada cierre mensual y, salvo catástrofe mayúscula en abril, no parece la recomendación vaya a cambiar pronto...
__________________
www.droblo.es/graficos/ - www.droblo.com
 guillem
 GACELILLAINDEFENSA
 Aguila
 Ados
 Blete
 Loquillo
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- Ados marzo 2013
- Aguila marzo 2013
- Blete marzo 2013
- Crock marzo 2013
- GACELILLAINDEFENSA abril 2013
- guillem abril 2013
- Loquillo abril 2013
- moy2007 abril 2013
- nbc marzo 2013
- ulyses abril 2013
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com