-
Hola Pardi aquí estoy yo en la sombra mientras curro!! No estas solo!!!
-
Dani37 dijo:
Hola Pardi aquí estoy yo en la sombra mientras curro!! No estas solo!!!
>:D< Dani !!
Gente como tú hace falta , trabajando los festivos para levantar al país !!! \m/Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Para los Mandriles !!! :-D
Bayer. En un triángulo alcista de medio plazo


Mantener por encima de la media de 200 sesiones
Sábado, 28 de Abril del 2012 - 10:40:00
Las acciones de Bayer se mantienen en un triángulo aparentemente alcista de medio plazo dentro de una tendencia alcista de largo plazo.
La resistencia principal se sitúa en el techo del triángulo que ahora se encuentra en los 60 euros, con una resistencia final en los 61,10 euros. El primer soporte se mantiene en la media de 200 sesiones, que ahora pasa por los 48,79 euros.
El comportamiento relativo se mantiene alcista. El momentum de largo plazo se ha girado a bajista desde una zona que en anteriores ocasiones ha pronosticado un techo de corto plazo. Sin embargo, como hemos comentado en muchas ocasiones, siempre el precio debe confirmar las señales del momentum.
En este sentido, y desde un punto de vista operativo, las posiciones largas se deberían mantener con un stop de protección en un cierre por debajo de la media de 200 sesiones.
Capitalbolsa !!!Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
10:35 Zeltia: Comprar con un objetivo en los 2 euros.
[ ZELTIA ]

Zeltia realizó ayer un interesante movimiento de vuelta, con un mínimo en los 1,41 euros (cerca de la zona de soporte de los 1,30 euros) un máximo en los 1,60 euros y un cierre en los 1,515 euros.
Creemos que ese movimiento de vuelta a la tendencia bajista de corto plazo, sugiere el inicio de un nuevo tramo alcista hacia el techo de la estructura lateral iniciada a mediados de 2011, situado en los 2 euros.
Vamos una vuelta alcista en las medias del MACD, lo que reforzaría la conclusión de la estructura de precios.
Dado el potencial alcista del título, recomendaríamos la toma de posiciones largas en los entornos de los 1,50 euros, con un objetivo en los 2 euros y un stop de protección en cierres por debajo de los 1,35 euros.
Capitalbolsa !!!Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Zardoya Otis: Objetivo en las cercanías de los 10,50 euros


Sábado, 28 de Abril del 2012 - 10:30:00
Los títulos de Zardoya Otis se encuentran dentro un movimiento confluyente, limitado entre una directriz bajista de medio plazo y una alcista de largo plazo. El valor está intentando rebotar desde esta última, con un primer objetivo en los entornos de los 10,70 euros, cerca del 15% de potencial alcista desde los niveles actuales.
Vemos tendencia alcista en los principales indicadores técnicos de referencia.
Como vemos en el gráfico diarios, las medias del MACD están girándose al alza, lo que reforzaría el escenario de rebote de la estructura de precios.
Recomendaríamos la toma de posiciones largas a los niveles actuales (entornos 9,40 euros), con un primer objetivo en las cercanías de los 10,50 euros. El stop de protección lo fijaríamos en la ruptura de los 9 euros a cierre.
Capitalbolsa !!!Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Papademos defiende la permanencia en el euro y anticipa una recuperación para la segunda mitad de 2013

El primer ministro griego Lucas Papademos ha insistido en que el país comenzará a experimentar los primeros indicios de recuperación económica a partir del año que viene y defendió la permanencia de Grecia en la moneda única a pesar de que la asociación entre el país y el euro no ha arrojado, en su opinión, los resultados esperados.
Papademos, no obstante, defendió que "la gran mayoría de los griegos reconoce y está al tanto de las ventajas múltiples y a largo plazo que suponen para el país la integración europea y el euro". "Tenemos que defender lo que tenemos especialmente ante los euroescépticos, los eurófobos y aquellos que se muestran a favor de la marginación", declaró al diario 'Ekathimerini'.
Papademos ha realizado estas declaraciones en previsión de las elecciones del próximo 6 de mayo, consideradas como una prueba de fuego para la aprobación popular del nuevo plan de rescate para Grecia. Los dos partidos que han votado a su favor, PASOK y Nueva Democracia, se encuentran ahora en minoría.
Papademos insistió en que si el próximo Gobierno -que podría ser una coalición entre ambos grupos- se atiene al duro plan de ajustes fiscales, Grecia podrá superar la crisis.
"Sigamos centrados en los objetivos y pronto conseguiremos la estabilidad y la recuperación de la economía griega en la segunda mitad de 2013".Libre , libre , quiero ser , quiero ser , quiero ser libre !! -
Bleteeeeee :-)) :-)) :-)) GRANDE¡¡¡¡¡¡ :-)) >:D<
-
lorena dijo:
pardiiiiiiiiiii >:D< ....es lo que creo...no lo puedo asegurar eh? :-?
Loree muchisimas gracias...estaria bien q lo pudieras asegurar...ja,ja .Menudo chollo :-)) >:D< -
Voy a seguir el consejo de Loqui de dedicarnos al alcohol..ja,ja me voy a tomar el aperitivo :-h
-
Pardillo_pillao dijo:
La gente se ha ido de puente ?? :-S estoy solo !!! \m/ \m/ \m/
Eso nunca Pardi!!. Buenas tardes -
Doblado dice q se ha hecho base para tirar hacia arriba!!!
-
Dani37 dijo:
Doblado dice q se ha hecho base para tirar hacia arriba!!!
...eso significa que no hay valores refugio8-XEn las grandes crisis se gestan las grandes fortunas -
Como veis BME para entrar? Gracias
-
:-)) :-)) :-)) que malo eresFineo dijo:Dani37 dijo:
Doblado dice q se ha hecho base para tirar hacia arriba!!!
...eso significa que no hay valores refugio8-X
-
Para cuanto tiempo?Dani37 dijo:
Como veis BME para entrar? Gracias
-
I-)Libre , libre , quiero ser , quiero ser , quiero ser libre !!
-
Fineo dijo:Dani37 dijo:
Doblado dice q se ha hecho base para tirar hacia arriba!!!
...eso significa que no hay valores refugio8-X
:-)) -
Dani37 dijo:
Como veis BME para entrar? Gracias
Dani en el hilo de ayer creo q colgue un analisis de BME de Gestibolsa -
Bleteeeee el proximo finde vuelvo a la capital,acabo de ver q es Bolsalia,q te parece si nos acercamos un ratito?Mandame un privado ;-)
-
VIERNES 27 DE ABRIL DE 2012
El Ibex 35 se recupera, posibilidad de realizar las primeras compras especulativas
Ramón Ceresuela 12:00
En el pasado una rebaja de la deuda española como la realizada ayer por Standard & Poor´s hubiera sido demoledora para nuestra bolsa y su efecto hubiera durado días, sino semanas; la rebaja realizada ayer por la agencia de calificación ha derivado en caídas en nuestro índice selectivo durante apenas una hora, en algo que no tiene una sola explicación...

aunque sin duda la más importante es la carencia de credibilidad de las agencias de rating, pero además hay que ser conscientes de que en este mercado tan castigado noticias de esta índole están sobradamente descontadas, sin olvidar que estamos en niveles adecuados para un rebote técnico que en mi opinión podría alcanzar durante la próxima semana los 7.400/7.600 puntos, salvo que alguna noticia inesperada provoque un nuevo cataclismo en nuestra deuda, en el sector bancario o en nuestra bolsa, algo en absoluto descartable.
La caída de ayer y de la primera hora de negociación de hoy no ha sido en absoluta negativa, más bien al contrario, ha reforzado el soporte de corto plazo de 6.810 puntos que se ve reafirmado por el soporte de largo plazo de 6.700 pasando a ser esta una zona clave a partir de la cual existe la posibilidad de tomar las primeras posiciones especulativas buscando por ahora un rebote y con obligatorio stop loss ante la vulneración de los soportes comentados. Personalmente no esperaría a ver al Ibex cotizar por debajo de 6.700 para plegar velas, en este caso una caída por debajo de 6.800 puntos intradiaria sería suficiente para optar por la prudencia y cerrar posiciones si nos hemos atrevido a abrirlas hoy.
Hay que ser conscientes de que la tendencia es bajista y la continuidad de la tendencia siempre debería ser la primera opción, en cualquier caso cuadra perfectamente con mi idea de una ecuación rentabilidad riesgo favorable, el tomar posiciones ahora (en este segundo rebote, no en el primero) en los niveles actuales de 7000 puntos arriesgando 200 y buscando un beneficio potencial de 500, algo que puede hacerse a bajo coste con futuros del Ibex o mini-ibex.
-
Mi TOP10 de acciones en España
Publicado por jalfayate - 28/04/12 a las 09:04:30 am
Algunas personas os habeis interesado por mi listado de acciones TOP10 españolas. Realmente no hablo mucho de ellas porque el dinero actualmente está en los índices fuertes, pero como se que algunos no quieren o no pueden invertir fuera de España, he elaborado una lista de 10 acciones que reviso cada semana y que contienen la fuerza que queda en la bolsa española. En esta semana salió el viernes Vidrala y metí Amadeus. Lo comenté en Bolsa.com y en mi twitter: @JavierAlfayate. Vamos a revisar las otras acciones…

Mi TOP10 está compuesto por: Grifols, Jazztel, Viscofán, Miquel y Costas, Inditex, CAF, Amadeus, IAG y Prosegur. La rentabilidad total sumando y restando todas las que entraron y salieron asciende a +17,56% sin contar dividendos frente a una rentabilidad del Ibex35 del -16,60%. Si tenemos en cuenta el dividendo y naturalmente el factor de que invertimos en diez posiciones simultaneas, la rentabilidad total con comisiones quedaría en el +2,2% vs -16,6% del Ibex. Al igual que en la cartera que manejo en aguilarojasistemas, el objetivo es batir al índice de referencia, en este caso es el Ibex35. Realmente con no haber estado en los valores débiles, ha sido suficiente.
Algunas acciones como Grifols ya suben libres, otras superarons sus máximos como Jazztel o Amadeus, y otras realmente al menos no bajan tanto como el mercado: IAG, DIA o Prosegur.
Sabiendo que estamos planteando una estrategia de acciones para un índice débil, realmente era y sigue siendo difícil acertar, pero supongo que cuando dejen de venir “mal dadas” es probable que veamos una mejora general de rentabilidades, aunque no alcancemos la rentabilidad del Ibex. Los valores fuertes se caracterizan por caer mucho menos en malos entornos y subir algo más en mercados alcistas. En un rebote podría ser que no subieran tanto.
Pasa buen fin de semana: Javier Alfayate.
-
Una AD que sube un 0,70% vs 0,24% del S&P500
Publicado por jalfayate - 28/04/12 a las 09:04:03 am
Curioso e interesante lo que ocurrió el viernes en la amplitud de mercado. La línea AD que es la que cuenta sobre una base acumulada las acciones que suben menos las que bajan del NYSE, ascendió un 0,7%, mientras que los índices más relevantes del mercado americano como puede ser el S&P500, tan sólo subió un 0,24%. Entonces, ¿de dónde sale ese avance que es casi de tres veces más? Sencillo: del resto de valores. El mercado se debe analizar en su conjunto y no por los 30 del Dow o incluso los 500 del S&P500. Incluso en esos índices amplios, hay una minoría que pondera la mayoría del índice, dando pie a la manipulación de índices.

El gráfico y su enlace aquí. En cualquier caso el aspecto de la AD sigue siendo muy bueno, al estar ya prácticamente en máximos, al contrario que al NYSE, que es al que replica. La señal de compra anticipada se generó el 10 de abril (McOscilator ajustado en -100 y ADn por debajo de +35+30) y el miercoles pasado día 25 de abril la confirmación del impulso 3 (Summation comenzó a ascender, McOscilator pasó cero al alza).

Como ya sabes, la AD de los nuevos máximos reinició su ascenso y ya superó sus máximos previos hace unas cuantas semanas, anticipando más aún el nuevo impulso.
Esta señal no quiere decir que tengamos o podamos comprar cualquier cosa y esperar una revalorización inmediata. Esta forma de estudiar el mercado hace que nuestras posibilidades de acierto a la hora de elegir buenas acciones aumente de manera clara, pero siempre podremos equivocarnos en algún caso concreto. Lo digo por si alguien tiene la idea de obviar la gestión de capital ya que “dicen por ahí” que con esto se acierta siempre.
-

gbpusd
Gráfico publicado por Jesus Rojo · Hoy, 11:59 h ·
-
SÁBADO 28 DE ABRIL DE 2012
Primer nivel de compra para Telefónica
Ramón Ceresuela 09:52

Comenzamos a ver las primeras señales de que el rebote puede convertirse en un giro alcista a corto plazo, que no es mucho más que un rebote de mayor importancia hasta los últimos niveles de soporte perdidos que ahora se convertirán en resistencia y cuya superación y consolidación implicaría haber hecho suelo.
En el caso del Ibex 35 la zona de 7.400 - 7.600 seria esa...
primera zona de resistencia que habría que superar y consolidar para plantearnos que los mínimos de los últimos días no serán vulnerados en el medio plazo, por tanto aunque queda camino por recorrer.
El alcance del rebote de Telefónica si se confirmará la superación de los máximos del 25 de Abril, algo que podría suceder el Lunes batiendo los 11,42 euros, podría llevar a la acción hasta niveles de 12,35 euros, ultimo soporte perdido y nivel de resistencia que se correspondería con los 7.600 puntos del Ibex.
A priori si estamos dispuestos a buscar un rebote (con la posibilidad de que posteriormente nos venga de regalo algo más si se confirma el suelo) si elegimos Telefónica la idea sería comprar con la superación de los 11,42 euros buscando los 12,35 y con stop loss en los mínimos de 10,70 que se corresponden con un soporte de largo plazo; aunque como la ecuación rentabilidad riesgo no resulta muy convincente se podría haber comprado durante la sesión de ayer al ver que se formaba esa envolvente alcista que se confirmó al final de la sesión, el problema es la escasez de volumen de negociación que no da excesiva fiabilidad a la recuperación; intentaré durante el fin de semana buscar algún valor en que el riesgo no sea tan elevado y el volumen acompañe mas, aunque esta podría ser una primera idea para, no lo olvidemos, el que sería primer rebote real desde los 13,12 euros.
-
Hoy, 09:49 h Merkel (NEIN,NEIN,NEIN) anuncia la preparación de una "agenda del crecimiento"
CHRISTIAN BECKER VARGAS
La canciller alemana, Angela Merkel, ha anunciado la redacción de una "agenda del crecimiento" para la Unión Europea que deberá estar lista para la próxima cumbre de jefes de Estado y Gobierno de la UE el próximo mes de junio. Entre otras medidas para fomentar el crecimiento en la UE, Merkel apunta el reforzamiento de "las posibilidades del Banco Europeo de Inversiones", en declaraciones que publica hoy el rotativoLeipziger Volkszeitung. Tras subrayar que varios consejos europeos han abordado ya el tema del crecimiento, destaca que "ya hoy los países pueden, por ejemplo, aprovechar de manera flexible los fondos estructurales para ayudar a las PYMES". Estas declaraciones de la canciller amplían las realizadas este viernes en la emisora pública de radio NDR, en las que comentó que el pacto fiscal para una mayor disciplina presupuestaria en Europa se puede completar con un pacto para el crecimiento. "El crecimiento no debe costar necesariamente dinero", dijo la canciller, quien espera abordar ese tema en la cumbre de la UE con el nuevo máximo mandatario francés que salga elegido de la segunda vuelta de las presidenciales galas. La canciller insiste, pese a todo, en que sin una política financiera sólida Europa no podrá liberarse de la crisis de la deuda, aunque reconoce que el pacto fiscal es insuficiente para superar esa crisis. "Por eso se debe desarrollar de manera paralela unapolítica que fomente el crecimiento y el empleo, que devuelva la competitividad a los estados, pero no un crecimiento a base de crédito", explica Angela Merkel. Tras comentar que nuevos programas estatales coyunturales no ayudarán a Europa, reitera, sin embargo, su rechazo a la iniciativa del candidato socialista a la presidencia francesa, François Hollande, de renegociar el pacto fiscal. "No habrá nuevas negociaciones del pacto fiscal. Veinticinco jefes de gobierno lo han suscrito. En Portugal y Grecia ya ha sido ratificado y en Irlanda será objeto de un referendo a finales de mayo. En muchos países miembros, también en Alemania, el pacto fiscal se encuentra ya en los parlamentos", afirma la canciller. Con independencia de esa discusión, Merkel asegura seguidamente que forma parte de su responsabilidad política "cooperar bien" con cualquier presidente francés. Mientras tanto, la oposición socialdemócrata ha exigido nuevas ayudas para países en crisis como España, donde la política de ahorro es buena, pero insuficiente para resolver sus problemas económicos, según el secretario de organización parlamentario del SPD, Thomas Oppermann. "Angela Merkel es la única en Europa que parece no haberlo entendido", afirma Oppermann en declaraciones que publica hoy el diario Neuen Osnabrücker Zeitung, en las que exige un plan maestro para dar impulsos al crecimiento en países como España. "Sólo de esa manera podrán recuperarse y pagar por sí solos las deudas estatales", comenta el político socialdemócrata alemán, quien subraya que si Merkel no reconoce este hecho, finalmente será el contribuyente alemán el que acabe pagando. Asimismo advierte de que el SPD solo dará su visto bueno en el Bundestag al pacto fiscal si la coalición gubernamental que dirige Merkel rompe su autobloqueo y destaca que "para financiar el paquete de crecimiento necesitamos de una vez la tasa a las transacciones financieras". -
28 de Abril de 2012Estás en: Finanzas > Noticias > Bolsas
CIERRE EE.UU.
Wall Street sigue apostando al verde y suma un 1,5% en la semana
El S&P y el Nasdaq repuntaron un 1,8 y un 2,29% respectivamente durante las últimas cinco sesiones
27/04/2012 - 23:52 - SANDRA MOYA
Finanzas.com
El Ibex hace oídos sordos a Standard & Poor’s y se apunta un 1,69% en la sesión
Consulte el análisis técnico de los valores del Dow Jones
El mercado neoyorquino apuestas por las compras para despedir la semana. Gracias a los buenos resultados presentados este viernes en el parqué y tras un dato de confianza mejor de lo esperado, el Dow Jones ya suma cuatro jornadas consecutivas al alza. En el balance semanal, el Standard & Poor’s firmó la mejor semana del año.
Al cierre de la sesión, el color verde tiñe la mayoría de los indicadores de Wall Street. El Dow Jones sumó un 0,18%, hasta los 13.228,39 puntos; mientras que el selectivo Standard & Poor’s avanzó un 0,24%, hasta las 1.403,37 unidades. Por su parte, el índice de composición tecnológica Nasdaq repuntó un 0,61%, hasta las 3.069,20 unidades.
Las subidas de hoy sirvieron para mejorar el balance semanal donde las “blue chips” se apuntaron un 1,53%; el S&P, un 1,8% y el Nasdaq, un 2,29%.
La nueva campaña de resultados trimestrales sigue gustando a los inversores de la Gran Manzana. De todas las compañías que ya han presentado sus balances en el S&P, aproximadamente un 75% has superado las expectativas de los analistas. Este viernes, han sido las minoristas las que han conquistado al parqué, concretamente Amazon. Los títulos de la tienda online se dispararon un 16% después de publicar un incremento del 34% en sus ventas gracias, en gran medida, al Kindle Fire. También convenció al mercado el portal de viajes Expedia, que sumó un 23,5% en bolsa.
En cambio, Procter&Gamble (-3,59%) fue la gran decepción del día. El fabricante de productos de consumo decepcionó con sus resultados y terminó como peor valor en el Dow Jones. Más discreta fue la reacción de Merck (-0,03%) y Chevron (-0,01%). También presentaron resultados Ford (-2,3%) y Starbucks (-5,3%), entre otras.
Movimientos
En el Dow Jones, Cisco (1,94%), McDonalds (1,62%), Coca Cola (1,23%), kraft (1,03%), American Express (0,97%) y United Tech (0,92%) fueron los mejores valores de la sesión; en cambio, Alcoa (-1,22%), Travelers (-1,2%), JP Morgan (-1,03%) y HP (-0,52%) cerraron entre los más bajistas.
En el mercado de materias primas, el barril de Texas sumó un 0,4%, hasta rozar los 105 dólares, mientras que el barril del Brent se mantuvo plano en los 119,8 dólares. El oro, por su parte, repuntó un 0,4%, hasta los 1.664 dólares la onza. En el mercado de divisas, el euro mantuvo su tendencia alcista frente al billete verde al terminar cambiándose por 1,326 dólares.
Mejora en la confianza, decepción con el PIB
En el apartado macroeconómico los inversores recibieron una de cal y otra de arena. Las malas noticias llegaron con la actividad económica, que creció a un ritmo más suave que el previsto en el primer trimestre del año. Durante este periodo, el PIB subió un 2,2% frente al 2,5% estimado con anterioridad. El dato también está por debajo del registrado en el anterior trimestre, cuando la economía de EE.UU. avanzó un 3%.
La confianza del consumidor fue algo mejor. En el mes de abril, el indicador elaborado por la Universidad de Michigan repuntó hasta los 76,4 puntos, desde los 75,7 de marzo. Los analistas esperaban una mejora hasta los 75,7 puntos.
-
somos ludópatas de la bolsa ¡¡¡¡¡¡¡
-
Ismael De La Cruz
Futuro Nasdaq
Sábado, 28 de Abril de 2012 17:05

En el último análisis realizado el 23 de enero les comenté que mientras no hubiera una sesión que abriera por encima de los 2430 puntos no tendríamos una nueva señal de subidas.
Pues bien, al día siguiente del análisis, el 24 de enero, abrió por encima de los 2430 puntos (concretamente en los 2435,5 puntos), activando la señal de subidas indicada. Dicha señal acumula de momento una subida de 356 puntos, que teniendo en cuenta que cada punto son 4 ticks, sería un total de 1.424 ticks.
El mercado de renta variable norteamericano está más fuerte que el europeo. Además, en el caso del selectivo tecnológico (Nasdaq), la inestimable ayuda de Apple con su fulgurante subida es uno de los principales factores o causas de ver al futuro Nasdaq tan fuertemente alcista.
Para swing (no intradía), tendremos máxima fuerza alcista mientras siga por encima de la zona de los 2630-2632 puntos, en cuyo caso intentará atacar el primer objetivo de los 2780 puntos.
Perdiendo los 2630-2632 puntos podríamos asistir a recortes cuyo primer objetivo se encontraría en la zona de los 2590 puntos.
-
CAF
Sábado, 28 de Abril de 2012 16:50

CAF, fabricante de trenes, está siendo uno de los mejores valores en cuanto a sortear la coyuntura económica internacional. En lo que va de año acumula una revaloración del 5,72%. En el primer trimestre del año ha obtenido un beneficio con un incremento del 7%.
Aún tiene potencial pese a ser una compañía de carácter defensivo. El único riesgo radica en que surja algo negativo en el sector del transporte ferroviario.
El último dividendo lo repartió el 7 de julio, concretamente con una rentabilidad por dividendo de un 2,61%. Este año repartirá un dividendo de 10,5 euros por acción.
La correlación con el Ibex 35 es del 40%. Presenta un nivel de volatilidad del 30%.
Su ratio Alfa es 0,08 (un alfa positivo significa que la acción lo está haciendo mejor que su índice de referencia. Si alfa es negativo implica todo lo contrario).
Su ratio Beta es 0,55 (al ser positivo indica que se mueve en la misma dirección que el Ibex 35 y al ser inferior a 1 significa que se mueve menos).
Tras el último impulso alcista originado el pasado mes de agosto, ha comenzado en febrero una fase lateral para digerir las fuertes subidas. Ahora la clave es ver si este receso es el preludio antes de continuar subiendo o bien corregirá en busca de oxigenación.
Para saberlo, vamos a ver una pauta para saber cómo actuar al respecto. Mientras no pierda la zona de los 389 euros seguirá con máxima fuerza alcista para intentar atacar el primer objetivo de los 415 euros. Importante saber que la zona de los 423,50 euros es importante por arriba, ya que si logra romper esta referencia podríamos asistir a una continuación de las subidas.
Perdiendo los 415 euros podría activarse una primera señal de agotamiento, que no pasa nada por ello, las subidas no son siempre eternas y verticales, es sano y conveniente asistir a descansos e incluso a retrocesos.
-
Ismael de la Cruz
¿Será intervenida España? Situación y análisis de los mercados
27/04/2012 | 02:56
La situación en España se complica (sí, más de lo que ya estaba). Europa está muy preocupada por el posible efecto contagio al resto de países de la zona euro. Es por ello que no se relaciona la palabra intervención con el término España. Pero no se engañen, necesitamos ayuda y la necesitamos ya. Es así de sencilla la realidad.
De momento, no veo necesario que se requiera de una estructuración de la deuda. Si es cierto que España va a necesitar dinero del Fondo de rescate con la finalidad de poder recapitalizar el sector financiero.
¿Cuánto tiempo se podrá aguantar esta situación? No mucho. No descarto que a finales del presente año el sector bancario español requiera de ayuda externa de Europa. El problema principal radica en que España por sí misma no es capaz de ello y no es fácil encontrar inversores foráneos ávidos de riesgo y de emociones fuertes. Por tanto, sólo queda como única solución la ayuda del Fondo de rescate de la Unión Europea.
Una primera consecuencia de todo esto ha sido que la agencia de calificación crediticia S&P ha rebajado el rating de España desde A hasta BBB+, quedándose a tres escalones del bono basura y situando la nota en perspectiva negativa, dejando abierta la posibilidad a otra posible rebaja.
Una segunda consecuencia ha sido que la cámara de contrapartida LCHClearnet (que es uno de los mayores proveedores de liquidez del sistema financiero desde que se cerró el interbancario) ha elevado el coste de operar con la deuda española, lo que implica que los bancos deberán depositar más papel para poder obtener financiación y por tanto puede incrementar la prima de riesgo de España.
En el último artículo les comenté que la clave del Ibex 35 eran los 6800 puntos, nivel donde esperaba un freno de las caídas y un rebote al alza. Pues bien, ha sido llegar a dicho nivel y dejar de caer y rebotar (de momento casi 400 puntos). La situación actual es clara y no ha variado. En esta zona era donde se podía haber comprado con vistas al corto plazo. Perdiendo los 6800 puntos continuarían los recortes.
En Europa la tónica sigue bajista. Aunque el euro no refleje en su tipo de cambio con el dólar la realidad predominante, los índices bursátiles sí la muestran claramente.
El 28 de marzo les comenté que si el futuro Eurostoxx50 perdía la zona de los 2413-2415 puntos se activaría una señal de debilidad bajista. Pues bien, dicha señal ha llegado a producir de momento una bajada de 238 puntos. La situación actual muestra que para ver un primer síntoma positivo ha de romper al alza la zona de los 2305 puntos.
La renta fija está recibiendo el dinero que está saliendo de la renta variable (como se puede observar en los últimos informes de flujos de capitales), concretamente el Bund (bono alemán a 10 años) y la deuda norteamericana. Ambos mercados mantienen su sesgo de activos refugio para los inversores en momentos de turbulencias económicas.
El 14 de abril les comenté que en el futuro del Bund si rompía la zona de los 140,40 puntos tendríamos una señal de impulso alcista. Pues bien, dicha señal lleva de subida por el momento 97 puntos. La estructura técnica sigue siendo plenamente alcista en el medio plazo.
El franco suizo es una de las monedas más estables que existen debido a una política monetaria conservadora y a las elevadas reservas de oro del Banco Nacional de Suiza. En estos últimos años el franco suizo se ha apreciado ya que tiene el caracter de activo refugio en momentos de turbulencias e incertidumbres económicas.
El 21 de marzo les comenté que en el Euro/Franco (Eur/Chf) había una "ventana de dinero", es decir, situaciones en las cuales un mercado "regala y regalará" dinero a los inversores, ya que el Banco de Suiza afirma que no dejará que el precio baje de 1,20. Es por ello que les dije que los inversores comprarán lo más cerca posible de 1,20 sabiendo que no bajará de ahí y colocando el stop de protección ligeramente por debajo de 1,20. Pues bien, el precio tocó 1,20 y de momento subió 24 puntos, manteniendo el nivel barrera vigente.
La economía de Estados Unidos sigue mostrando mejores síntomas que la europea. Algunas de las grandes compañías industriales han registrado buenos resultados trimestrales, básicamente al buen desarrollo del mercado interno. Para Estados Unidos es fundamental que se recupere el sector manufacturero, ya que implicaría poder comprar más materias primas e incrementar el consumo de importaciones.
La Reserva Federal sigue a la espera. No aplicará un QE3 mientras la economía norteamericana no muestre síntomas de empeoramiento. De momento, mantendrán bajas las tasas de interés de corto plazo cerca de cero hasta finales del año 2014.
El futuro del S&P500 mantiene su estructura alcista iniciada el pasado mes de octubre. En el corto plazo máxima fuerza alcista mientras continúe por encima de loa 1356 puntos. Importante la zona de los 1430 puntos, ya que si logra romperla podremos asistir a un nuevo tramo al alza.
Blog: www.ismaeldelacruz.es
Twitter: @TraderDeLaCruz
-
Hola!! BME para un mes!! Gracias Tigre y Guillem!!!
-
La bolsa americana a por los máximos históricos
28/04/2012
Ferrer Invest
En las últimas semanas he centrado mi análisis en Europa y España. Un análisis “contrarian” del que estoy muy convencido que funcionará. Me refiero que funcionará en el caso español porque los euroderrotistas llevan vendiéndonos el fin del mundo desde el verano y lo único que han conseguido es un rally que va a entrar en su noveno mes de duración y que ya sube un 19% desde el mínimo. Además creo que la actual corrección de corto plazo ha llegado a su fin y seguirá subiendo en los próximos dias y semanas:

?558
También el consenso decía lo mismo en verano sobre el S&P 500 y el índice ya está en 1400. Hace poco mencioné mi idea de que el S&P 500 se irá hasta máximos históricos, pero dado que hace tiempo que no nos centramos en Estados Unidos, vamos a dar un repaso profundo con los datos que tenemos a día de hoy. Creo que son muy interesantes.
Los primero de todo, en las últimas semanas ha habido una corrección en el S&P 500. Aparenta que ha finalizado, pero el corto plazo es más difícil de definir que el medio plazo. En cualquier caso, la idea que he mantenido es que la actual corrección es el tipo de corrección menor que surge en medio de una fuerte tendencia alcista y que sirve para “limpiar” a las manos débiles. Lo más curioso de todo, por lo visto estos días, es que la actual corrección se asemeja a la corrección que hubo en noviembre de 2010. Hice la analogía en su momento, pero a veces asusta como se repite la historia:

?586
Y todo esto en medio de un sentimiento que se hunde en niveles no vistos desde la fuerte corrección del pasado verano. Según la encuesta AAII solo hay un 27% de miembros de AAII que opinen que la bolsa estará más arriba en 6 meses. Es decir, hemos visto una corrección que ha creado mucho escepticismo lo cual es un buen signo para la bolsa porque significa que hay mucho potencial al alza. Si no hubiera escepticismo y sí hubiera optimismo, sería un mal signo porque indicaría que los inversores están posicionados al alza y no habría potencial alcista (no quedaría “nadie” por comprar). Pero como digo, no es el caso. Hay dinero fuera del mercado listo para alimentar las subidas cuando estas continúen. Y en general el sentimiento permanece negativo con los periódicos y los “analistas del consenso” opinando que estamos ante un techo del mercado. Hemos hablado ampliamente sobre eso en los últimos dos meses, así que no voy a volver a traer esos elementos.

?591Puede consultar cuando quiera los resultados de diferentes encuestas en la sección de Sentimiento de Ferrer Invest.
En cuanto a los datos macro. En los últimos días/semanas han estado saliendo mixtos. Algunos buenos, otros no tan buenos. Esto es normal. No se puede esperar que la mayoría de datos salgan mejor de lo esperado de forma indefinida semana tras semana. En cualquier caso, ningún dato de los que han salido peor de lo esperado preocupa lo suficiente y en general las perspectivas siguen siendo buenas. Un punto no hace tendencia y en los datos macro esto es completamente cierto. Si es verdad que la última semana ha sido bastante negativa con casi todos los datos trayendo sorpresas negativas:

?601Pero creo que saliéndonos del corto plazo en lo que a datos macro se refiere, las tendencias de esos datos macro siguen señalándonos que debemos ser optimistas. Cabe destacar, por ejemplo, el excelente comportamiento de los beneficios empresariales en EEUU con muchas sorpresas positivas a lo largo del actual periodo de reportes de beneficios:

Hasta el momento, de las 500 compañías que componen el S&P 500, 267 han declarado sus resultados para el primer trimestre, de las cuales nada menos que 190 han batido las expectativas siendo tan solo unas 45 las que han arrojado unos beneficios peores de los esperados.
El empleo en EEUU es otro dato favorable. A pesar de que el dato de marzo fue mucho peor de lo esperado, hay que tener en cuenta que hay otra encuesta que salió muchísimo mejor de lo esperado (household survey vs. stablishment survey). Y con estas cosas hay que tener mucho cuidado porque un mes es puro ruido y lo importante es la tendencia. Para traerles algo un poco distinto a otros indicadores de empleo que suelo acercarles, vamos a observar el índice de demanda online (anuncios de internet) de puestos de trabajos con el desarrollo del número de empleados en EEUU:

Observen como el número de trabajos ofertados a través de medios online, es un indicador líder del número de empleados en el país. Empieza a descender mucho antes de que el empleo haga techo y empieza a rebotar mucho antes de que el desempleo haga suelo. De momento en marzo vimos un fuerte repunte de las demandas de empleo con lo cual me hace pensar que el dato tan malo que vimos en marzo en las encuestas oficiales es puro ruido.
Y en general aunque los datos macro hayan “aflojado” un poco en las últimas semanas, nada indica que la situación sea peligrosa o que una recesión está a las puertas. Esto lo vemos de manera resumida en el indicador líder agregado de la Reserva Federal de San Luis:

Cuando el indicador líder (rojo, escala a la izquierda) cruza a la baja la línea 0, las perspectivas bursátiles suelen ser malas. Cuando está por encima hay que seguir confiando en las subidas y en el mercado alcista.
Este indicador agregado está creado en base a otros muchos otros indicadores líderes, que siguen indicando que la economía sigue expandiéndose.
Otros elementos alcistas de interés son el aspecto técnico del cruce del dólar australiano con el dólar estadounidense:

Este es un cruce que tiende a subir cuando los mal llamados activos de riesgo (como la bolsa) suben. El aspecto técnico sugiere que el cruce está dejando atrás el retroceso de casi dos meses de duración. Un hecho positivo.
También, al igual que la bolsa estadounidense, parece que los principales índices europeos (como el DAX en la imagen) quieren realizar un nuevo movimiento al alza. Es decir, la aparente continuidad de la subida del S&P 500 viene acompañada por un movimiento alcista en la renta variable global:

Y como todo esto me parece alcista y no hay nada que me haga pensar que el S&P 500 no irá hasta máximos históricos, tengo que pensar que la tendencia macroeconómica y bursátil continuará. Además, el saber que quien dice esto está en una minoría muy silenciosa, me hace ser optimista.

Conclusión: alcista -
Grifols: una cotizada de moda. (Episodio 1)
28/04/2012
Ferre Invest
Si existe un valor con un comportamiento destacable en las últimas sesiones vividas en el parqué madrileño, ese es, bajo mi punto de vista, Grifols (GRF.MC). Mientras el ibex-35 cae algo más de un 18 % en lo que llevamos de año, la empresa que preside Víctor Grifols se ha revalorizado casi un 45% en ese mismo período. Además, el pasado martes fuimos testigos de cómo las acciones de la compañía protagonizaban una fuerte subida del 12%, pasando ese día de cotizar a 16,60 € al inicio de la sesión, a hacerlo a 18,50 € al cierre de la misma. Este pelotazo se produjo como consecuencia de la presentación de los resultados del primer trimestre de 2012, que sin lugar a duda, sorprendieron al mercado, pues el beneficio neto de Grifols alcanzó los 67,5 millones de €, un 100,7% más que en el mismo período del año 2011.
Es evidente que las acciones de Grifols se están comportando mejor que el mercado en 2012. No obstante, el siguiente gráfico muestra como su favorable evolución actual no es flor de un día, sino que su comportamiento, desde su debut en Bolsa, viene siendo holgadamente mejor que el del Ibex-35.

El gráfico habla por sí solo: mientras que la evolución del Ibex ha sido prácticamente nula desde 2006, las acciones de Grifols arrogan una subida de más del 300%. Su precio de salida fue de 4,4 € (el 17 de Mayo de 2006), el mismo día alcanzaron los 5,09 € al cierre de la sesión (+15,68%) y hoy cotizan a 19,05 € (+332,95%).
Pero, ¿cuál ha sido el secreto de Grifols para que el precio de sus acciones haya crecido a esos niveles mientras la economía internacional se deterioraba y los principales mercados financieros sufrían dificultades? Ese es el objetivo de mi blog “El Inversor Sensato”: analizar cuáles han sido las principales causas del comportamiento de Grifols en el mercado, guiándome según las directrices que marca el Value Investing y analizando detalladamente las principales partidas de las cuentas anuales de la compañía, tal y cómo me ha inculcado mi “mentor” Pablo J. Vázquez (mío y el de mis compañeros Sergio Mira Albert, Arturo Ballester y Domingo J. Pérez, bloggers también de Ferrer Invest)
Como paso previo al análisis sensato (value) de Grifols, se hace imprescindible un primer contacto con la compañía. ¿A qué se dedica Grifols? Grifols, S.A. nace en la posguerra civil española bajo el nombre de Laboratorios Grifols. Su actividad consistía en las tareas de laboratorio y la práctica de transfusiones sanguíneas. Actualmente, Grifols S.A. es una multinacional especializada en el sector farmacéutico y hospitalario, siendo la tercera mayor empresa del mundo en el sector de hemoderivados y la primera en Europa. Perfecto, pero ¿qué son los hemoderivados? Son derivados del principal componente de la sangre, el plasma. Se emplean en tratamientos de enfermedades derivadas del déficit de determinadas proteínas que componen nuestra sangre. Deportistas de élite, como Kobe Bryant, Kaká o Rafa Nadal, e incluso el Rey, han recibido tratamientos hemoterapéuticos. Y Grifols tiene como actividad principal la investigación, el desarrollo, la fabricación y la comercialización de estos productos, estando presente en más de 90 países.
Como hemos comentado antes, Grifols posee una posición muy favorable en el mercado de los hemoderivados. Actualmente y tras la compra en Mayo de 2011 de la norteamericana Talecris, Grifols se encuentra en la tercera plaza en el ranking de empresas que se dedican a la comercialización de derivados del plasma, sólo por detrás de la estadounidense Baxtery y de la australiana CSL. El siguiente gráfico recoge la evolución de las tres principales productoras de hemoderivados del mundo.

Una de las noticas relacionadas con Grifols de las que se han hecho eco los medios de comunicación nacionales, es la puesta en marcha del primer ensayo clínico en humanos que permitirá determinar la toxicidad de una hipotética vacuna contra la enfermedad del Alzheimer, unas pruebas para las que espera la aprobación de las autoridades sanitarias tras detectar su viabilidad en modelos animales. El proyecto ha sido posible por la adquisición del 51% de la aragonesa Araclon Biotech, empresa que se dedica a la investigación y desarrollo de terapias y métodos de diagnóstico de enfermedades degenerativas, centrados actualmente en el alzhéimer.
Más recientemente, la compañía catalana volvía a saltar a la palestra, ya que Victor Grifols, su presidente ha pedido al Gobierno que permita el pago por donaciones de plasma en España (algo que ya sucede en EE.UU.) como forma incluso de que los desempleados tengan unos ingresos extra, además de la posibilidad de generar 5.000 o 6.000 puestos de trabajo en un momento de crisis como el actual, a lo que hay que sumar 500 o 600 millones de dólares en pagos a los donantes, ha añadido.
Y hasta aquí llega la presentación de mi blog. Como última cuestión, apuntar Grifols ostenta el título de Mejor Valor del año 2011 en el Ibex, con una revalorización del 36,18% (según Bloomberg), frente a una caída del Ibex del 13%. Además, la consultora Nomura sigue apostando con fuerza por este valor. De hecho, la firma nipona ha seleccionado a la española entre los diez valores para comprar. Piensan que “la compañía tiene una posición competitiva favorable, lo que garantiza una evolución positiva de sus ventas, en un mercado en el que además, se ha mantenido un crecimiento robusto de la demanda, con un incremento de entre el 6 y el 8%”.
Por cierto, mi nombre es Sergio Sáez Castillero (en Twitter, @saezcastillero), estudiante de último curso de Administración y Dirección de Empresas (Rama: Dir. Financiera) y alumno del, por todos ustedes conocido, Doctor Pablo J. Vázquez. Todos mis agradecimientos a él, y al fundador de la web, Hugo Ferrer, por hacer posible mis primeros pasos en el análisis bursátil. -
Euribor.com
Johngo
Hoy, 13:37
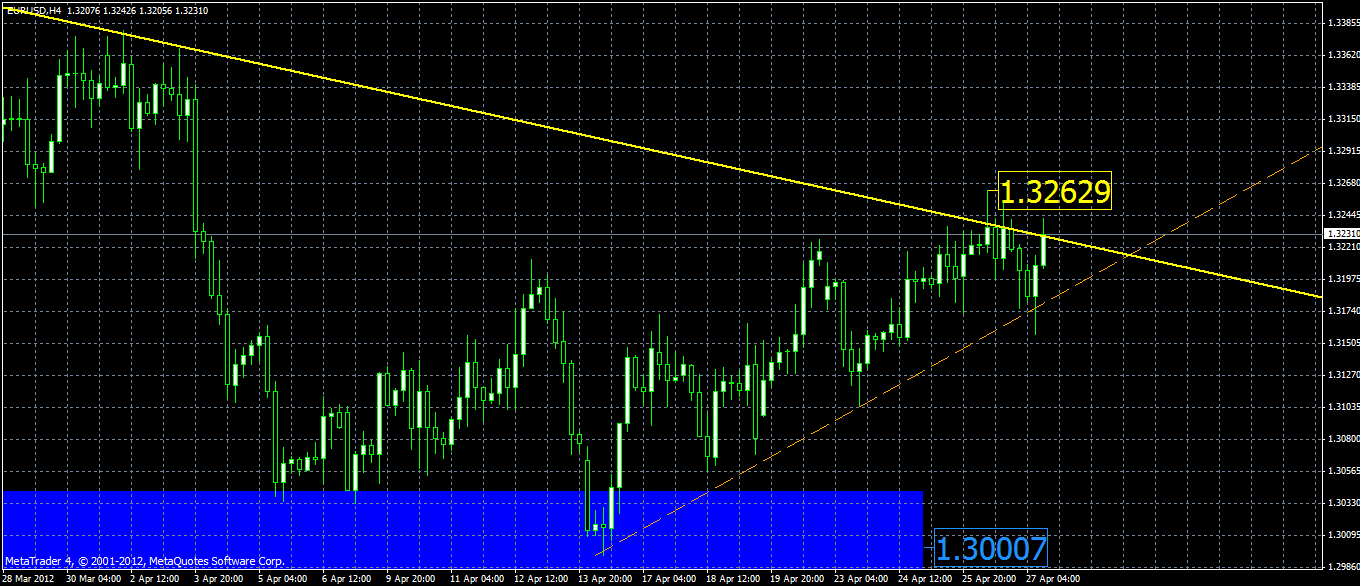
En una jornada sin grandes movimientos, el Jueves observamos al par concluir el día con la formación de un DOJI en 1,3215.
El Viernes tras el anuncio de la rebaja del rating de España por S&P de A a BBB+, pudimos apreciar una subida del dólar en el mercado en particular, y frente al Euro en particular encontrando zona de rebote en 1,3160 desde donde recupera posiciones salvando la línea alcista en 4 horas y cotizando nuevamente en el nivel de congestión donde cerró el Jueves.
En caso de subidas, el nivel de 1,3260, es a tener en cuenta para observar un escenario alcista mayor en el plazo. Luego 1,3290, y 1,3320 serán las siguientes zonas de parada.
En caso de bajadas, los soportes en cambio los hallaremos en 1,3205, 1,3170, y 1,3145.
-
S&P500 total return vuelve a máximos de 2007
Gráfico publicado por Ricardo González Ramos · Hoy, 17:56 h ·

Si tenemos en cuenta los dividendos que se han repartido, el SP500 ya está en máximos de 2007. Dada la tendencia actual y los datos positivos que manejamos para la renta variable americana, es bastante probable que los supere en breve. -
VIERNES 27 DE ABRIL DE 2012
4 consejos para pequeños inversores en bolsa
-Si uno tiene un sistema que le da dinero, ya puede venir Warren buffet en persona o George Soros a criticarlo, que debe defenderlo a capa y espada y debe sustraerse de lo que puedan decir los “gurús” y por supuesto lo que pueda pensar un cantamañanas como yo. Pero si no es así y mira su cartera y calcula que si lo vendiera todo perdería un 10% o más…entonces debe ser honesto y replantearse si los argumentos para invertir en los que cree están equivocados. Lo he dicho muchas veces, la cuestión es ganar dinero, no llevar razón, el ego hay que dejarlo para otras actividades en las que no se pueda perder en unas horas el sueldo de un mes.
-La idea de que algo según baja de precio más barato es puede ser cierta en el supermercado pero no en la bolsa. Un valor no es barato porque su precio sea inferior al de ayer, lo es si mañana está más caro. Las acciones de Apple comenzaron 2012 cotizando a 405$, en 2 años habían doblado su precio y sin embargo estaban baratas porque 3 meses después se podían vender por encima de 600$; por el contrario, Santander empezó este año cotizando a 6 euros, habiendo perdido un 50% de su valor los dos años anteriores y sin embargo estaban caras porque 3 meses después valían menos de 5€. Y sé que es muy difícil asimilarlo porque estamos acostumbrados en nuestra vida cotidiana a pensar que algo que está más barato que ayer es mejor para comprar que algo que está más caro pero es que no debemos confundir lo que compramos para consumir que lo que compramos para vender.
-De nada sirve lamentarse ni asombrarse de lo aparentemente irracional de algunas valoraciones ya que nadie sabe cuál es el precio de algo, es un concepto totalmente subjetivo ya que está sujeto a lo que alguien quiera pagar. Muchos análisis de bolsa insisten en manejar datos y previsiones –rara vez acertadas- que valoran las cotizadas como si fuéramos a adquirir la compañía y necesitáramos conocer los entresijos del balance y no es el caso. Tan sólo pretendemos comprar para vender en un futuro con beneficio, nada más. Si una mayoría decide vender a precios más bajos, el precio baja y sube si una mayoría decide comprar a precios más altos, eso es lo único que vale; si en las cotizaciones pesaran tanto los fríos datos no se moverían constantemente todos los días, sólo lo harían cuando hubiera nuevas noticias y desde luego no es así, influye más (como se puede ver en el gráfico de abajo) por ejemplo la labor de los bancos centrales. Y por supuesto que los mercados son ineficientes y muchas veces exageran los movimientos pero al igual que no es aconsejable ponerse delante de una estampida, tampoco lo es, para un pequeño inversor, comprar cuando todos venden o vender cuando todos compran, es mejor esperar a ver el cambio de dirección de la manada y unirse a ella. Por eso yo no me canso de repetir que hay que intentar seguir la tendencia y no posicionarse contra ella.
-Mi punto de vista siempre es el de limitar las pérdidas, cada uno debe decidir el porcentaje que está dispuesto a asumir pero llegado el momento debe vender. De nada sirve lamentarse ahora si en su momento no se siguió la norma y lo habitual es que quien esté aguantando una posición en la que pierde mucho no sólo no piense en cortar las pérdidas, además su tentación sea doblar la posición. Y sé que es una tentación muy fuerte, yo la he vivido y he caído en ella a veces pero ante eso yo planteo: ¿Por qué ponerlo todo en un mismo valor, por qué arriesgarse si hemos visto incluso compañías líderes como Yahoo, Nokia o Kodak hundirse –literalmente- en bolsa? Si alguien está convencido que el mercado va a subir y ya tiene una posición en un valor, mi consejo es que compre… pero no en el mismo. Si acierta, con lo que gane en el segundo compensará lo que pueda perder en el primero pero sin meter “todos los huevos en la misma cesta”.
Y una última cosa: la inversión en bolsa es voluntaria, tú eres el único responsable de tu gestión, de ese modo si ganas es gracias a ti y si pierdes, también.
DROBLO
-
IBEX 35 »
Análisis semanal
Publicado el 28 abril, 2012 en Análisis semanal. 0 Comentarios
Afortunadamente hemos asistido a unas sesiones que invitan a, al menos, no ser tan pesimista como en semanas anteriores, pues la evolución técnica de prácticamente todos los índices mundiales han mejorado desde una perspectiva técnica.
EEUU

GestiBolsa Trading
En el análisis de la semana pasada referido a la evolución de los principales índices norteamericanos expuse que me preocupaba las formación que estaba dibujando el índice tecnológico NASDAQ100 (ver último gráfico) en forma de canal bajista. Pues bien, todas las dudas planteadas han sido borradas durante las últimas sesiones por varios motivos: 1) Pese a que perdió la tendencia alcista y el índice comenzó a cotizar bajo un canal bajista, las caídas se han frenado justo en el objetivo de caída mínimo derivado de la anchura del canal alcista que perdió tal y como se analizó desde este mismo blog. 2) La clara figura de vuelta en isla (ver flecha verde) apoya fuertemente el argumento de que los alcistas siguen manteniendo el control del escenario de fondo. 3) La superación de la parte alta del canal bajista perdido esta semana otorga un potencial de subida situado en los 2.800 puntos, niveles correspondientes a los máximos del presente ejercicio.
Todo lo expuesto anteriormente es un balón de aire fresco después de las dudas acumuladas durante las últimas dos semanas y, si atendemos a que el NASDAQ100 se comporta como indicador adelantado del resto de los principales índices de Estados Unidos, podríamos ver superar tanto a S&P500 como al índice Dow Jones Industrial la parte alta de sus respectivos canales laterales.
En efecto, tanto S&P500 (gráfico superior) como Dow Jones Industrial (gráfico de en medio) siguen cotizando bajo una pauta lateral a corto plazo. En el caso del índice S&P500 ésta se ha confirmado tras la pérdida de la directriz alcista de fondo que ya perdió el Dow Jones Industrial hace algunas semanas. Es importante ver cómo el DJI está prácticamente en zona de resistencia (13.300 puntos), por lo que, si se cumple el potencial alcista del NASDAQ100 hasta los 2.800 puntos, no sería difícil que el Dow Jones superar al alza la parte alta del canal lateral lo que ayudaría a su vez a que el S&P500 hiciera lo mismo con los 1.420 puntos.
Conclusión: Tanto S&P500 como Dow Jones se han consolidado bajo un escenario lateral a corto plazo que podría ser superado al alza gracias a la figura de giro de tendencia dibujada por el NASDAQ100, indicador adelantado de la evolución de los principales índices norteamericanos, en una pauta de isla ascendente. El potencial alcista del índice tecnológico hasta los 2.800 puntos sería el detonante para que, tanto S&P500 como Dow Jones Industrial, pudieran continuar con la senda alcista de fondo.
Europa

GestiBolsa Trading
Pese a que durante la últimas semana los dos principales índices europeos han ganado posiciones y que el índice Alemán DAX XETRA sigue aproximándose a la cota de los 7.000 puntos, no ha cambiado la debilidad intrínseca que sigue dominando al índice EuroStoxx50, pues como ya analicé en anteriores publicaciones, sigue cotizando por debajo de la directriz alcista de medio plazo y, además, la MMS200 ha funcionado en la última sesión como clara resistencia.
Las próximas semanas van a ser de vital importancia para poder plantear un escenario en Europa, pues si el DAX sigue subiendo hasta la zona de los 7.000 puntos y el EuroStoxx50 sigue la estela marcado por el índice germano, la resistencia de la MMS200 y la directriz alcista no deberían tardar en ser superadas. En caso contrario, es decir, que el índice DAX continúe subiendo y el EuroStoxx50 sea incapaz de superar al alza la zona de la MMS200 o la directriz alcista plantearía un escenario divergente en Europa.
Conclusión: A corto plazo la tendencia es bajista y, aunque el índice DAX aún puede plantear fortaleza alcista, mientras el EuroStoxx50 no mejore posiciones, esto es, recuperar las zonas anteriormente analizadas de la MMS200 o la directriz alcista sigo planteando el nivel clave de los 7.000 puntos en el DAX para confiar en la fortaleza europea.
-
« Análisis semanal
IBEX 35
Publicado el 28 abril, 2012 en Ibex 35.
IBEX 35
GestiBolsa Trading
Respecto a nuestra índice de referencia decir que, parece que durante las últimas sesiones, puede haber formado un suelo situado en los 6.860 puntos, nivel que ha evitado las caídas en las últimas sesiones y que, además, ha permitido al índice español poder tomar impulso para superar la directriz bajista desarrollada durante las últimas semanas.

En el gráfico diario adjunto se puede apreciar como efectivamente ha cerrado semanalmente por encima de dicha directriz, por lo que, esta superación al alza debería de ser tenida muy en cuenta con un grado de fiabilidad más que aceptable.
Además de lo destacado en el precio, el oscilador RSI-14 muestra como el suelo de los 6.860 puntos mencionado coincide con la zona de sobre venta, lo que unido a la mejoría del indicador retrasado MACD, podrían ser las bases para creer en una recuperación en las próximas semanas.
Los puntos de control son claros: Por debajo el soporte mencionado de los 6.860 puntos y, como próximos puntos clave alcistas, nos encontramos con el gap bajista abierto el pasado día 13 de ABR12 situado en los 7.520 puntos y, de superarse al alza, los 8.072 puntos, nivel que coincide con el máximo desplegado en día 3 de ABR12 desde el cual pasa la directriz bajista analizada.
IBEX Medium Cap

GestiBolsa Trading
En cuanto al índice de mediana capitalización, se puede observar en el gráfico diario adjunto como parece también haber encontrado un suelo durante las últimas sesiones, justo en el nivel de los 8.000 puntos. Sin embargo, la imposibilidad por el momento de superar al alza la cota de la MMS200 y su estructura bajista durante las últimas semanas, invitan a ser cuanto menos, cautos a la hora de operar este tipo de títulos.
Conclusión: Parece que durante las próximas sesiones podemos asistir a un rebote que, de momento, sería técnico en el caso del IBEX 35 mientras no supere el gap bajista situado en los 7.520 puntos, nivel además que, coincide casi a la perfección con el 31,8% de Fibonacci, por lo que la importancia de este nivel se incrementa. En cuanto al índice de mediana capitalización, vamos a asistir a unas sesiones realmente importantes, ya que, se va a enfrentar contra la MMS200 y, de superarla, a la directriz bajista de las últimas semanas.
-
¡Ja ja ja ja ja ja ja! :-)) :-)) :-)) :-)) :-))
¡Este Blete es el puto amo! :-))
¡Y encima se pone medallas de Star Trek! ¡Donaré por este foro hasta justo el 61,8% de mi sangre! ¡Lástima que al que le metan la transfusión va a acabar viendo doble!
¡Ídolo! ^:)^For this is the hour when either Gallifrey falls....or Gallifrey RISES! -
Buenos días , tránsfugas !!! :-hLibre , libre , quiero ser , quiero ser , quiero ser libre !!
-
Buenos dias :-h
-
-
Buenos días ~O)
Mopane ya actualizo el blogsomos ludópatas de la bolsa ¡¡¡¡¡¡¡ -
Análisis Hódar: Agárrese al Ibex
que me llevo la escalera
28.04.2012José Antonio Fernández Hódar1
Terminó el Ibex la semana anterior con un tímido repunte hasta los 7.040 puntos acompañado de un notable incremento del volumen negociado. Varios indicadores técnicos, de la noche a la mañana, mejoraron su aspecto y el RSI tuvo el atrevimiento de dibujar una pequeña divergencia alcista.
Pero como cualquier situación por mala que sea es susceptible de empeorar, el lunes el índice cerró en 6.846 puntos, marcando un nuevo mínimo anual, lo que obligaba a poner la vista en los 6.702 puntos, mínimos de marzo de 2009, que se convertían en el último clavo en el que amarrarse. Por debajo, el abismo. Fue una ocasión de oro para que los bajistas sacaran del zurrón todas sus malas artes y metieran un poco más de miedo en el cuerpo del personal.
Al final de la semana todos felices, que es un decir, porque tener plusvalías latentes es un preciado bien del que muy pocos pueden alardear, aunque en casi todos los casos son victorias pírricas, ya que lo que ganas con un valor, lo pierdes, con creces, con otros. Se salda la semana en positivo, aunque en el conjunto del año nuestro principal indicador pierde la friolera del 16,58%. Y lo malo es que hay miedo, y el miedo, es el peor enemigo de la renta variable.
Claro que hasta ciertos límites, porque hay gente con mucho dinero y niveles de precios, por debajo de los cuales, entrar en bolsa es la mejor garantía para dejar un buen patrimonio en herencia. Kostolany decía que serán sus nietos quienes digan si usted ha sido, o no, un buen inversor. El viernes la bolsa abrió sabiendo que los muchachos de la agencia de calificación S&P han rebajado el ráting de España dos escalones, hasta BBB+, que no significa bueno, bueno, de lo bueno, lo más. No señor. Nos colocan a dos escalones del bono basura, que es como decir: exija un alto interés, porque el riesgo de lo que está comprando es muy alto.
Sube el paro, baja la calificación hasta dos escalones del bono basura y la bolsa no se hunde. O no se entera, o ya está hundida
El segundo dato, para alegrar el día, ha sido la cifra de paro. Pánico da pensar en que estamos a un tiro de piedra de alcanzar los seis millones de parados. El Gobierno prevé que no se creará empleo hasta 2014 y S&P lo amplía hasta 2016. Pregunta: ¿cuántos puestos de trabajo se van a destruir hasta entonces? ¿Cuándo se van a dar por saneados los bancos para que comience a circular el dinero?
El Gobierno parece dispuesto a subir el IVA para recaudar 8.000 millones de euros. Sr. De Guindos, Don Luis, ¿quiere una relación de los grifos que hay que cerrar para reducir los gastos en esa cuantía? Nuestros compañeros del diario El Mundo han dedicado dos páginas dobles en otros tantos fines de semana dando pelos y señales. Si se las ha perdido, pídaselas, estarán encantados en enviárselas. ¿Se han planteado que subiendo los impuestos se reduce el consumo, cae la producción y se recauda menos? Mejor no seguir haciendo preguntas, porque nos vamos a amargar el fin de semana.
La bolsa, va a su bola. Y si Wall Street sube, es porque lo que toca es subir, y sube. La semana termina en los 7.145,8 puntos, gracias a que no se ha prestado oídos a los agoreros que ponen a la economía de EEUU a bajar de un burro. De tal manera, que si no nos ahogamos con la ola que viene por la derecha, en sentido geográfico, nos arrastrará el tsunami de la izquierda (del oeste).
Las medidas que está aplicando el Gobierno, en general, van por el buen camino, pero no son la medicina de San Fernando, que cuando viene de la farmacia ya viene curando. Hay que darle su tiempo. Pero el tiempo juega contra nosotros. Hay que cortar la sangría bursátil a base de cambiar la imagen del país, porque nadie invierte en activos calificados como bono basura.
Lo que el inversor debe de tener claro es que, ni harta de copas, la bolsa va a iniciar una fase alcista. Lo que puede ocurrir, y por lo que apostamos, es que no se hunda mucho más de lo que ya lo ha hecho. Si nuestra hipótesis de trabajo se confirma, y si no también, lo que toca ahora es disponer de un buen porcentaje de liquidez para aprovechar oportunidades que luego no se verán en muchísimos años, y hacerse una carterita de valores, con rentabilidades por dividendos superiores al 10%. -
Los grandes accionistas ignoran el 'scrip dividend' y eligen cobrar en efectivo
28.04.2012M.Á.P. / J. M. / C. M.1
Bancos y empresas como Santander, Iberdrola, Repsol y Telefónica ofrecen dividendos en metálico o en títulos para dar flexiblidad a sus socios y ahorrar caja, pero los núcleos duros están prefiriendo, mayoritariamente, recibir dinero.
El scrip dividend se ha puesto de moda en las empresas. El sistema de pago de dividendos que permite elegir entre cobrarlos en acciones o en efectivo ha sido publicitado por las compañías como una gran propuesta para los accionistas. Se le han puesto nombres muy atractivos, como dividendo flexible, o dividendo elección. Pero, en muchos casos, los grandes inversores, que están incluso en el consejo de las compañías y son los que aprueban el scrip dividend, optan por ignorarlo y cobran como se ha hecho siempre: en dinero.
Repsol se estrena este año con este tipo de dividendo. Sus dos primeros accionistas, La Caixa y Sacyr, se plantean cobrarlo en efectivo, aunque oficialmente aún no han tomado la decisión definitiva. En el caso de Pemex, el tercer accionista, posiblemente no le quede más remedio que cobrar también en metálico. Por su nuevo acuerdo con Repsol, tiene prohibido subir del 10%. Ya tiene el 9,5%. Si cobrara en acciones, se iría acercando al tope del 10%.
Santander y Botín
En Banco Santander, su presidente, Emilio Botín, también cobra en efectivo. Es el único caso entre los grandes banqueros que ha decidido cobrar en dinero el scrip dividend. Santander fue pionero al introducir este sistema en 2009. Le siguieron el resto de bancos, excepto Sabadell, y grandes empresas, como Iberdrola, Gas Natural Fenosa, Gamesa, ACS, Repsol y Telefónica.
La compañía que preside César Alierta ofrecerá este año, por primera vez, la opción de elegir acciones o efectivo. Previsiblemente, La Caixa cobrará en metálico. Para evitar el efecto dilutivo de la ampliación de capital, necesaria para ofrecer el dividendo en títulos, la compañía amortizará los títulos que emita. Y es que el scrip dividend no es inocuo. Dependiendo de quién cobra en acciones y en efectivo, de las ampliaciones de capital que se hagan para cubrirlo, o de si hay medidas adicionales como la de amortizar autocartera, tiene efectos colaterales.
En Iberdrola, la introducción del scrip dividend desde hace dos años ha hecho que sus grandes accionistas hayan visto diluido el peso de sus acciones en el conjunto del capital. Bancaja (ahora Bankia), que tenía un 5,7% en 2009, tiene ahora un 5,3%. BBK (ahora Kutxabank) controlaba el 6,8% en 2009 y ahora posee el 5,3%, aunque en este caso también ha vendido títulos.
La retribución flexible de la eléctrica también ha afectado a ACS, su primer accionista, con el 15%, después de haberse deshecho recientemente de un 3,7%. La compañía que preside Florentino Pérez ha optado hasta ahora por cobrar el dividendo de Iberdrola en metálico y no se espera que opte por acciones en el futuro. ACS también ha dado opción a cobrar este año el dividendo en acciones. La fórmula elegida consiste en realizar una ampliación de capital por valor máximo de 646 millones (2,05 euros por acción) y una posterior reducción por el mismo importe.
Así funciona
El mecanismo del scrip dividend es común. La empresa, una vez fijado el dividendo a cobrar, distribuye derechos gratuitos de suscripción de acciones nuevas entre sus inversores. A cada derecho se le asigna un valor (equiparándolo al dividendo a cobrar).
En paralelo, se hace una ampliación de capital liberada, y se establece una ecuación para recibir esas acciones: para cada acción nueva se necesitarán un numero de derechos. Con esos derechos, el accionista puede hacer tres cosas: 1) ejercitarlos y así tener más acciones; 2) venderlos a la compañía a un precio garantizado (en la práctica, cobrar el dividendo en efectivo); y 3) venderlos en el mercado por libre (también se consigue efectivo pero no a un precio garantizado).
En la primera y tercera opción, no hay retención fiscal del 21%, lo cual no implica que no se paguen impuestos después. -
jaeca dijo:
Buenos días ~O)
Mopane ya actualizo el blog
2
Voy a ver que dice el melenas !!! X_XLibre , libre , quiero ser , quiero ser , quiero ser libre !! -
Informe económico
Sábado, 28 de Abril de 2012 18:05
Esta semana tenemos subasta de bonos en España y en Francia, concretamente el jueves. Para España será un momento decisivo, puesto que es la primera emisión de deuda pública después de que S&P le rebajara el rating hasta BBB+. Este hecho ha provocado miedo entre los inversores en el mercado de deuda, pudiéndose apreciar en la última subasta de Italia, que le costó poder colocar la emisión y acercarse a los que pagaba a primeros de año y ver el 6% cerca.
El jueves, el BCE (Banco Central Europeo) tiene su reunión de política monetaria y decide sobre los tipos de interés de la zona euro. En principio, no espero cambios al respecto, con lo que la tasa se mantendría en el 1%. Lo importante realmente será el discurso posterior que Draghi realizará. Tengan en cuenta que el tema de España preocupa y mucho. Es por ello que los inversores estarán muy atentos a sus palabras por si ofrece alguna pista acerca aplicar nuevas medidas de refinanciación a largo plazo e incluso una próxima rebaja de tipos.
La economía de USA ha mostrado síntomas de ralentización en el primer trimestre del año, básicamente porque se redujo la acumulación de inventarios. El PIB (producto interior bruto) subió un 2,2%, aunque se esperaba al menos un incremento del 2,6%. Así pues, se observa un menor crecimiento debido a la desaceleración de la inversión eminentemente privada.
La semana en USA se va a centrar principalmente en el informe de nóminas no agrícolas. Teniendo en cuenta las solicitudes de desempleo, podríamos ver un aumento de dichas nóminas no agrícolas.
Los inversores en el Eur/Usd (Euro/Dólar) siguen a la espera de que se ajuste la realidad macroeconómica a la correlación entre el billete verde y la divisa comunitaria, máxime porque se espera que la crisis de deuda europea empeore, hecho que incrementaría la demanda de activos en dólares (bonos del Tesoro). En cambio, de momento, el Dólar se está beneficiando del hecho de que en USA se espera un crecimiento económico del 2,3%, es decir, casi el doble del previsto por el G-10.
El Banco de la Reserva de Australia podría seguir los pasos del Banco de Japón en lo referente a una relajación de su política monetaria. La cuestión es si va a recortar las tasas de interés en 25 ó en 50 puntos. El Banco de Australia tendrá para ello en cuenta que las nóminas no agrícolas descenderán debido al elevado nivel de solicitudes de desempleo.
La economía británica se contrajo en el primer trimestre y ha entrado oficialmente en recesión económica. Pese a ello, la Libra se ha visto reforzada debido a la inestabilidad política y al empeoramiento de algunas economías de la zona euro.
El ratio Put/Call se encuentra por debajo de la unidad. Si el ratio fuese superior a la unidad, nos indica que los inversores tienen expectativas bajistas ya que el número de opciones de venta put adquiridas superaría al de opciones de compra call compradas. Así pues, no está indicando que los mercados norteamericanos de renta variable siguen alcistas, o mejor dicho, que los inversores tienen buenas sensaciones y optimismo de momento.
Los indicadores de volatilidad (VIX, VXO, VXN, RVX, VXD) se encuentran en zona de medias de 17. El VIX, que es el importante, en nivel de 16,32 puntos. Al estar por debajo de la barrera de 20 significa que la volatilidad es aceptable, ayudando a que los índices bursátiles norteamericanos mantengan la senda alcista.
Una vez difuminado el efecto del LTRO (subastas de liquidez del BCE a 3 años de diciembre y febrero) los bancos vuelven a la cruda realidad: fuerte exposición al sector inmobiliario e importantes vencimientos de aquí a 2 años. La morosidad del crédito concedido por los bancos a familias y empresas se mantiene en el nivel más alto desde noviembre del año 1994.
Si observan el gráfico de medio plazo, el soporte base sigue vigente y actuando muy bien cada vez que el precio lo toca, rebotando al alza. Así pues, mientras el selectivo bancario europeo siga por encima de este soporte base no habrá nuevos problemas
Ismael De La Cruz -
LA PRESIDENTA ARGENTINA Y SUS CACHORROS
Los secretos de Cristina Fernández de Kirchener
¿Cuáles son las claves secretas de la expropiación de YPF? ¿Por qué la presidenta de Argentina se embarca en una aventura tan arriesgada? ¿Quiénes son los jóvenes que han asaltado el poder con esta maniobra?
29/04/2012 - 09:02 - Sylvina Walger y Laura Di Marco
Finanzas.com
Cuáles son las claves secretas de la expropiación de YPF? ¿Por qué la presidenta de Argentina se embarca en una aventura tan arriesgada? ¿Quiénes son los jóvenes que han asaltado el poder con esta maniobra? La biógrafa de Cristina Fernández de Kirchner y la única periodista que ha conseguido adentrarse en el enigmático círculo que la rodea nos revelan quién manda (de verdad) en la Casa Rosada.
De luto, con un collar de perlas adornando la cicatriz en el cuello de su reciente operación de tiroides y con una imagen de Eva Perón a sus espaldas, amparándola. Es una escenografía muy estudiada para anunciar la expropiación de YPF. Cristina Fernández de Kirchner se apropia del icono de Evita. En sus discursos televisados siempre aparece su retrato. En realidad hay dos imágenes, según sea el tono de la alocución.
Si es una noticia de la que el pueblo debe alegrarse, aparece una Evita dulce y sonriente. Cuando ataca a alguien o anuncia recortes, la imagen es seria y enérgica. La Evita de la nacionalización sonríe bondadosa.
EL SEÑUELO DE LAS MALVINAS
Su pensamiento es nacionalista. Por ejemplo, odia a Chile. Le gusta que la seduzcan intelectualmente, siempre que sea con un discurso patriótico. Cuando expropia a Repsol, habla de «recuperación de la soberanía». Antes ya había ondeado la bandera nacionalista con el asunto de las Malvinas. Lanza ese señuelo porque la economía se desploma. Intenta `malvinizar´ la Cumbre de las Américas, pero nadie le hace caso. «¡Te olvidaste de las Malvinas!», le reprocha al presidente de Colombia. Regresa de Cartagena de Indias antes de tiempo y con la cara transfigurada por el despecho.
ATAQUES DE IRA
Tiene mucha facilidad para desquiciarse. Y más desde que le operaron y le quitaron la glándula tiroides. Si no estás bien medicado, sufres cambios bruscos de humor. Tiene ataques de ira. Les pega a las criadas. Entonces no recibe a nadie, se encierra. Hacía semanas que no aparecía ante las cámaras de televisión dando un discurso. Suele hacerlo cada día cuando está en forma, incluso mañana y tarde. A veces da la impresión de ir empastillada. ¿Litio? Hay un debate sobre si sufre un trastorno bipolar: pasa de la depresión a estados de euforia; llora en público. La secretaria de Estado norteamericana, Hillary Clinton, pidió un informe sobre su salud mental. Se supo por los cables de WikiLeaks que Estados Unidos la considera «una líder visceral, que sufre de nervios y ansiedad» y toma decisiones influida por su estado emocional. Cristina es impredecible.
EL CÁNCER QUE NO FUE
Su operación nos enloqueció a todos. Primero dijeron que se trataba de células cancerosas, luego que no lo eran. Se especula que lo del cáncer lo inventaron sus asesores para movilizar a su favor a la población. Uno de esos melodramas que tanto nos gustan a los argentinos. Sale del hospital en vísperas de la quita de subsidios. Todos los servicios públicos estaban subsidiados desde el año 2001. Y entonces anuncia la subida del gas, la electricidad, el agua, la telefonía... porque el Banco Central tiene las arcas vacías. Argentina es un país al borde de la quiebra y con ocho millones de pobres. Su popularidad ha caído. Y más aún desde el terrible accidente ferroviario en la estación de Once: 51 muertos, 700 heridos. El 'tren de las criadas'. La gente está furiosa. Achacan el siniestro a la corrupción reinante en todo el país. Cristina Fernández teme que le va a costar caro. No se presentó en el escenario de la tragedia ni en los hospitales.
RENCOR SOCIAL
Cristina padece una especie de resentimiento de clase. Se avergüenza de su padre, conductor de autobuses, hijo de emigrantes españoles. Lo llamaban El Colorado Fernández, pero el vecindario le decía Co-Co por su tartamudez. Cristina evita hablar de su familia. Su madre, Ofelia, quedó embarazada siendo novia de Fernández. No se casaron hasta que la hija cumplió cinco años. Cristina se enamora a los 16 años de un jugador de rugby. Y empieza a codearse con un estrato social más alto. Termina la secundaria en un colegio privado. Pero en su forma de hablar sigue teniendo la impronta del barrio humilde, a pesar de los profesores de dicción.
ENCANTADORA CON LA OLIGARQUÍA
En cambio, cuando está con la oligarquía, es simpática. Cuando la conocí, era una abogada y diputada combativa. Una mujer valiente que clamaba contra Menem y se ganaba a los periodistas invitándolos a su despacho, donde podían fumar. Me pareció encantadora y moderna. No me percaté del personaje. Su gusto por el lujo está relacionado con ese complejo que arrastra desde niña. Cuando viaja a Francia, las grandes tiendas le llevan bolsos, joyas y ropa a la habitación del hotel. Le chiflan Louis Vuitton, Hermès y Bulgari. Puede llevar encima 50.000 euros en alhajas. «No tengo que vestirme como una pobre para ser una buena política», se justifica.
MATRIMONIO DE NEGOCIOS
Cristina y Néstor formaban un matrimonio de negocios. La propia Cristina reconoce que no les gustaban las demostraciones de afecto. Cada cual tenía su vida amorosa resuelta por su lado. A ella se le atribuyen aventuras con un gobernador, un banquero, el jefe de escoltas... Las de Néstor eran bien conocidas. Pero los unía el gusto por el poder. No era una relación de iguales. Él la dominaba. Le regaló la Presidencia para que no incordiase mientras él llevaba las riendas en la sombra. «No le vengan con problemas a Cristina», les decía a sus colaboradores. «Hablen conmigo». Le dio una bofetada cuando Cristina perdió la votación en el conflicto que tenía con el campo. Pero tenían un pacto: seguir siempre adelante, pase lo que pase.
LOS DOBLONES DE NÉSTOR
Néstor siempre fue un caudillo patagónico que quería hacer plata. Era pragmático. Cristina le ofrenda la expropiación de YPF. La tentación de solucionar la crisis con el yacimiento petrolífero de Vaca Muerta, que vale 250.000 millones de dólares, es grande. ¿Pero de dónde saldrán los 25.000 millones que se necesitan para explotarlo? Además, tanto Néstor como ella aplaudieron la privatización. Y también dieron a la familia Eskenazi el 25 por ciento sin poner un solo peso. Los Eskenazi iban pagando con lo que iban ganando. A Néstor solo le importaban las empresas donde había plata. Teniendo dentro un testaferro, solo quería que entraran en sus arcas los doblones... El patrimonio de los Kirchner creció de 1,5 a 16 millones de dólares en siete años.
EL MITO MONTONERO
Ella tiene un sesgo ideológico muy marcado. Le gusta recordarse a sí misma como una militante de izquierda muy activa durante la dictadura. Pero no fue ninguna subversiva. Yo fui montonera. Y tengo que decir que hubo dos demonios: la dictadura militar y los montoneros. Es la guerrilla más desprestigiada del mundo. No hay heroicidad en matar por la espalda. Pero como decimos en Argentina, la juventud «ha comprado el relato». Ha mitificado a los montoneros. Ser hijo de desaparecido te da prestigio y también patente de impunidad. Y estos jóvenes que rodean a la presidenta han idealizado esa época. Para ellos, el mundo empieza con el 'default' de 2001. No vivieron la represión. Cuando sonó el primer tiro, Cristina le pidió a Néstor que se fueran del país. Pero él decidió volver al sur. Y allí hicieron fortuna, codeándose con los militares.
LA VIUDA ETERNA
Cristina tiene un coro a su alrededor que la adula. Para llegar a ella tienes que ser amigo de su hijo, Máximo. Ni siquiera sus ministros tienen acceso. Los `muchachos´ de Máximo forman su guardia pretoriana, aunque no son gente de revólver; más bien, burócratas. Niños bien. Viven en Puerto Madero, visten de marca... Los kirchneristas suelen ser menores de 40 años. A los que vivieron de verdad los 70 no se les puede engañar. La expropiación es una huida hacia delante que nos lleva al ostracismo internacional. En su primer mandato estuvo más tranquila. Pero pierde el sentido de la mesura a partir del funeral de Néstor. Se convierte en la viuda de Argentina. Arrasa en las elecciones. Cristina ya no se saca el luto. Hace bien. Le ha rendido mucho ser viuda. Cada día estrena un vestido negro. El argentino tiene esa vena compasiva.
-
9:59:17 h.
Irlanda [Imprimir]
Una encuesta publicada hoy muestra que en el referéndum de mayo sobre la ratificación del pacto fiscal ganaría con el 47% de los votos, un 35% en contra y 18% indecisos
 Dani37
 Pardillo_pillao
 guillem
 Sancarabo
 Fineo
 TIGRE
 jaeca
 Loquillo
Foro cerrado
BolsaCafe.com estuvo activo entre 2010 y 2019. El foro se conserva como archivo de solo lectura: ya no es posible registrarse ni publicar.
Categorías
- Todas las Discusiones2,601
- asesoria financiera15
- Plataformas30
- Psicologia del trading1
- General204
- Bolsa diaria2,092
- Presentaciones10
- Valores90
- Mas cafe que bolsa38
- Forex41
- Recursos13
- Primeros Pasos28
- Economia14
- Dividendos9
- Warrants1
- Materias primas15
In this Discussion
- Dani37 abril 2012
- Fineo abril 2012
- guillem abril 2012
- jaeca abril 2012
- Lau abril 2012
- Loquillo abril 2012
- lorena abril 2012
- meri abril 2012
- mopane abril 2012
- nesora abril 2012
- Pardillo_pillao abril 2012
- Sancarabo abril 2012
- TIGRE abril 2012
- TitoSan abril 2012
BolsaCafe.com - Paginas Amigas de BolsaCafe: Analisis tecnico bolsa - Bolsa - Divisas Forex
Aviso Legal - Politica de Privacidad de Datos - Politica de Cookies
Webpsilon Soluciones Integrales en Internet SL PCiTAL | Edificio TIC, oficina 4 | 25071 Lleida | tlf +34 973 26 95 93 | fax +34 973 27 87 88 | email contacto@webpsilon.com